Пояснения об источниках доходов

Из нашей статьи вы узнаете:
Набор отчётности для предпринимателя на упрощённой системе налогообложения (УСН) во многом определяется наличием или отсутствием официально трудоустроенных работников. Согласно статистике, в 2023 году около 80% ИП ведут свою деятельность без привлечения наёмного персонала, поскольку отсутствие трудоустроенных физлиц существенно сокращает обязательства по сдаче отчётности. Например, отпадает необходимость работы с кадровыми отчётами и страховыми взносами. В статье расскажем, что представляет собой упрощённая отчётность ИП в 2023 без работников.
КУДиР — книга учета доходов и расходов бизнеса.
Ее ведут предприниматели и компании на общем режиме налогообложения, упрощенке и ЕСХН. Предприниматели на патенте ведут книгу учета доходов. Самозанятые вести книгу не обязаны.
КУДиР, или книгу учета доходов, может потребовать налоговая при проверках. Если ее не окажется, бизнес может получить штраф. Также ее может запросить банк перед выдачей кредита.
В этой статье говорим только о книгах учета для ИП, у компаний такую книгу ведет чаще всего бухгалтер. Расскажу, как заполнять книги на разных системах налогообложения.
Что вы узнаете из статьи
Для каждого налогового режима предусмотрена своя форма книги и порядок ее заполнения. Если предприниматель совмещает два налоговых режима — например, патент или , — он должен вести две книги.
Ко всем книгам учета есть общие требования:
С 2024 года ФНС планирует обновить формы книг учета доходов и расходов для упрощенцев, патентников и плательщиков , но поправки будут незначительными.
“УСН (доходы) – самая простая и безопасная система налогообложения. Налог – фиксированный процента от дохода. Инспекция контролирует правильность начисления через выписку банка, если цифры сходятся, то и вопросов никаких к налогоплательщику не возникает” – большинство предпринимателей, обратившихся за консультацией к УБ имели такое убеждение, вплоть до возникновения проблем с налоговой.
Уверенность в том, что единственной точкой контроля является выписка банка, расхолаживает предпринимателей и они не уделяют должного внимания документированию ВСЕХ хозяйственных операций
Действительно зачем заморачиваться составлением и хранением подтверждающих документов тем, кто оплачивает единый налог по фиксированной ставке?
Ответ прост. Упрощенный налог предприниматель уплачивает лишь на доход от предпринимательской деятельности, на все остальные доходы начисляется НДФЛ.
Доказывают предпринимательский статус дохода
Подтверждающие документы о составлении дохода на УСН (доход) часто забываются предпринимателями. Важно понимать, что расходы при налогообложении не учитываются, а доход контролируется по банку. Поэтому оформление документов по сделке является обязательным, даже при использовании УСН. Невнимание к этому вопросу может стать причиной негативных последствий со стороны налоговых органов.
Логика проста – использование УСН освобождает предпринимателя от уплаты НДФЛ на доходы от предпринимательской деятельности. Однако, законность такого преобразования регламентируется НК РФ (п. 3 ст 346.11), и следствием может быть начисление НДФЛ со штрафами и пенями на суммы бездокументарных доходов.
Пояснения об источниках доходов — общая информация
До 01 января 2022 года проверка соответствия доходов и расходов физических лиц проходила в рамках Закона №174-З. Начиная с этой даты, проверка осуществляется в соответствии с Налоговым кодексом Республики Беларусь. Налоговые органы ведут учет доходов и расходов каждого гражданина, и в случае несоответствия доходов и расходов, лицо может быть обязано предоставить пояснения об источниках доходов.
Уведомления о необходимости представления пояснений могут быть направлены гражданам, чьи расходы превышают доходы в определенный промежуток времени. В случае получения такого уведомления, гражданин обязан предоставить пояснения и подтвердить источники доходов.
Обязательные платежи предпринимателей на УСН
Если вы ИП на упрощенной системе налогообложения без работников, вам необходимо знать, какие обязательные платежи необходимо зачислять на ЕНС. Прочие налоги взимаются только при наличии соответствующих объяснений. Например, налоговая проверяет ваш доход и расходы, поэтому важно быть готовым предоставить все необходимые документы для подтверждения источника доходов.
Обращаем ваше внимание на важность правильного оформления дохода и расходов, особенно при использовании УСН. Невнимание к этому вопросу может привести к серьезным налоговым проблемам в будущем. Важно быть готовым предоставить необходимые документы и объяснения в случае запроса от налоговых органов.
Камеральная проверка соответствия расходов доходам
Елена Игнатович, практикующий налоговый консультант, член дисциплинарной комиссии Палаты налоговых консультантов, автор телеграм-канала Lécole des contribuables, подробно рассказала сетевому изданию Onliner.by о камеральной проверке соответствия расходов доходам физического лица.
Нюансы камеральной проверки
О том, что налоговая проверят доходы и расходы физлиц, мы писали не раз, но нюансы этой процедуры знают немногие. Кто может привлечь внимание налоговой? Как проводится проверка? Правда ли, что сигналами могут быть даже оформление Tax Free и дисконтные карты? И как в таких случаях давать объяснения? Задали вопросы налоговому консультанту Елене Игнатович.
Как заполнить КУДиР для ИП Доходы
Предприниматели на упрощенной системе налогообложения отражают показатели в КУДиР в полных рублях, то есть копейки округляют — до 50 копеек отбрасывают, 50 и более копеек округляют в большую сторону.
Таблица заполнения КУДиР
| Расходы/Доходы | Сумма |
|---|---|
| Доходы в квартал | 1500 |
| Расходы в квартал | 1450 |
| Страховые взносы | 500 |
| Торговый сбор | 54000 |
Шаги заполнения КУДиР
- Титульный лист: Содержит данные о предпринимателе, его банковских счетах, отчетном периоде и системе налогообложения.
- Раздел I: Вносят данные о доходах и расходах — отдельно по каждому кварталу.
- Раздел IV: Отражает страховые взносы и больничные. Они уменьшают налог при УСН Доходы.
- Раздел V: Суммы уплаченного торгового сбора уменьшают налог при УСН.
Информация в разделах
- Раздел I: В доходах отражают только те, что учитывают при УСН.
- Раздел IV: Зарегистрированный ИП пропорционально рассчитывает страховой взнос.
- Раздел V: Торговый сбор платят лишь определенные московские ИП.
Если вы предприниматель на упрощенной системе налогообложения, важно заполнять КУДиР корректно, чтобы избежать проблем с налоговой проверкой. Надеемся, что данная информация поможет вам в этом процессе.
Ведение бухгалтерского учета в России: что нужно знать предпринимателям
Предприниматели на общем режиме обязаны отражать доходы и расходы от своего бизнеса в книге учета для последующего расчета налога на доходы физических лиц (НДФЛ).
Рекомендованная форма книги учета
Предприниматель может воспользоваться рекомендованной формой книги учета, которая включает в себя лист сведений, лист с содержанием книги и шесть разделов. Однако, при необходимости, предприниматель может разработать собственную форму книги в соответствии с особенностями своей деятельности или освобожденными от некоторых обязательных разделов. Например, если отсутствуют основные средства и нематериальные активы.
Заполнение книги учета доходов и расходов
Заполнение книги учета доходов и расходов (КУДиР) является сложным процессом, который требует профессионального подхода бухгалтера. В книге содержится несколько таблиц с большим количеством граф, а также требуется внесение различных сведений.
Налоговая отчетность для индивидуальных предпринимателей
Представление налоговой отчетности для индивидуальных предпринимателей на упрощенной системе налогообложения также подверглось изменениям в 2023 году. С появлением Единого налогового счета и Единого налогового платежа, налогоплательщики должны теперь зачислять все суммы на ЕНС с помощью общего платежного поручения специальной формы.
Также, уведомления по авансовым платежам должны представляться ежеквартально нарастающим итогом, за исключением последнего квартала. Сроки сдачи декларации по УСН также изменились, а для предпринимателей крайний срок – 25 апреля. Декларации по УНС предъявляются по месту регистрации ИП, при этом некоторые категории налогоплательщиков могут сдавать декларации на бумаге, в то время как другие – только в электронном виде.
Возможностей для сдачи бумажной отчётности с каждым годом становится всё меньше. Многие контролирующие органы требуют представления электронных форм отчётности, поскольку это удобно для всех участников документооборота и не требует больших временных затрат. Специалисты «Калуга Астрал» разработали готовые решения для оптимизации процессов сдачи электронной отчётности. Для тех, кто работает в программах «1С:Предприятие» отличным выбором будет интегрированный модуль «1С-Отчётность», позволяющий работать с документами в привычном интерфейсе популярной бухгалтерской программы. Компьютерная программа «Астрал Отчёт 4.5», напротив, подойдёт организациям и ИП, которые не используют «1С». А онлайн-сервис «Астрал Отчёт 5.0» станет отличным решением для тех, кто хочет работать с документами без привязки к одному компьютеру или вести несколько организаций в режиме одного окна.
Как исправить ошибки в КУДиР
При заполнении КУДиР могут допускаться ошибки. Например, была указана неверная сумма дохода или расхода, опечатка в реквизитах первичного документа или не отражена операция по возврату товара. Способ исправления ошибки зависит от того, как ведет книгу учета — на бумаге или электронно.
В бумажной книге нужно зачеркнуть ошибку, а затем указать дату исправления и верное значение. Рядом ставит подпись и печать, если она есть.
В электронной книге нужно скорректировать неправильную запись в программе учета. В распечатанную книгу правки вносят , как в заполненную от руки бумажную.
Если ИП вносит исправления в числовые показатели книги учета за прошлый год, ему придется сдать уточненную декларацию.
За какое время могут проверить доходы и расходы?
Проверка проводится за полный календарный месяц (несколько полных календарных месяцев) текущего календарного года, а также за 10 полных календарных лет, предшествующих году, в котором сопоставляются суммы расходов и доходов.
Например, если проверка проводится сейчас, в августе 2023 года, то в расчете налогового органа будет указан период 2013—2022 годы и январь — июль 2023 года.
Если в пояснениях вы указываете доходы, которые получены еще раньше (в нашем примере — до 2013 года), то проверка проводится также с календарного года, в котором вы получили такие доходы.
— Учитывая данное обстоятельство, нужно быть рациональным при указании прошлых периодов и не забывать о проведенных деноминациях белорусского рубля. Возможно, указание таких старых периодов может привести к еще бо́льшим суммам доначисления подоходного налога.
Книга учета доходов и расходов
В ней титульный лист и два раздела — «Доходы и расходы» и «Расходы на приобретение основных средств и на приобретение нематериальных активов, учитываемые при исчислении налоговой базы по единому сельскохозяйственному налогу». Они заполняются почти , как «Доходы минус расходы».
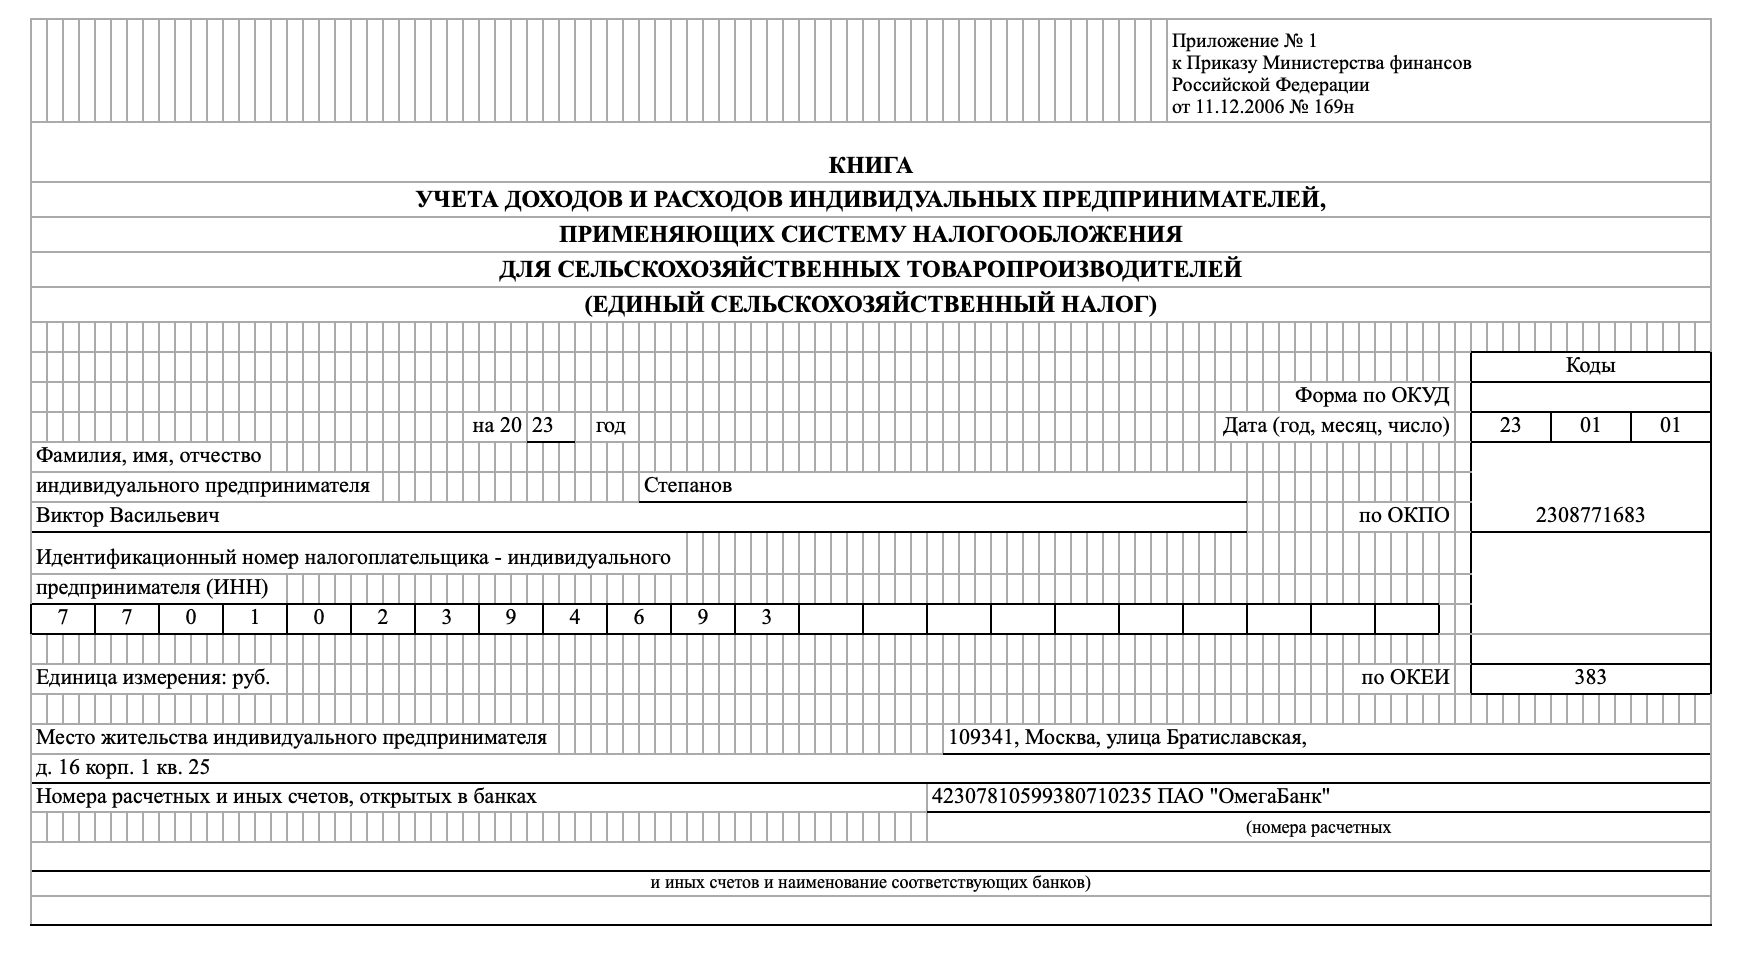
Пример заполнения титульного листа КУДиР
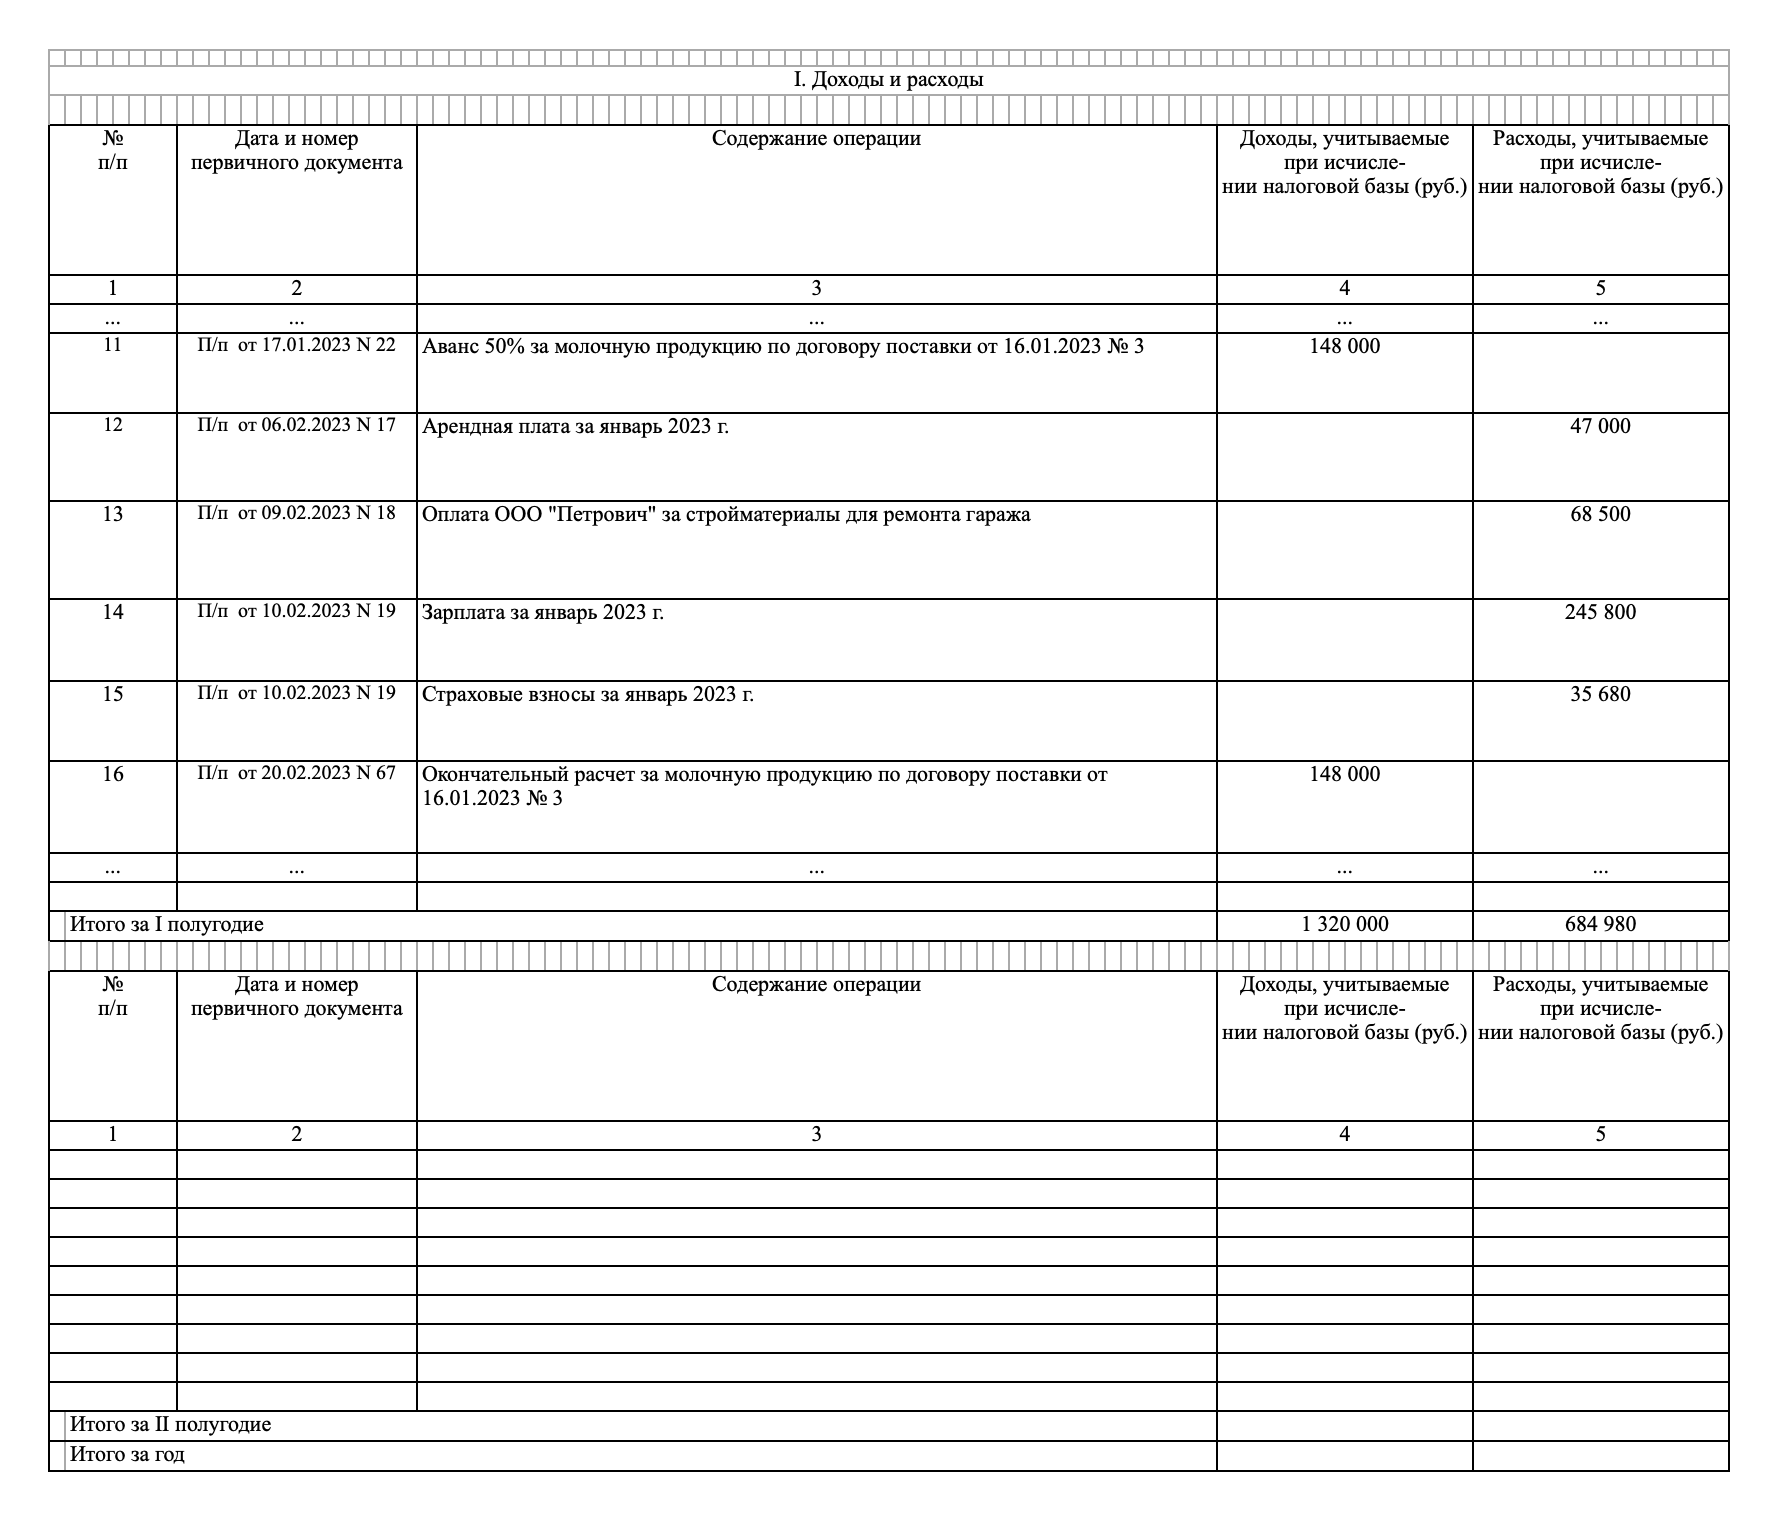
Пример заполнения раздела I КУДиР . Сюда вносят доходы и расходы
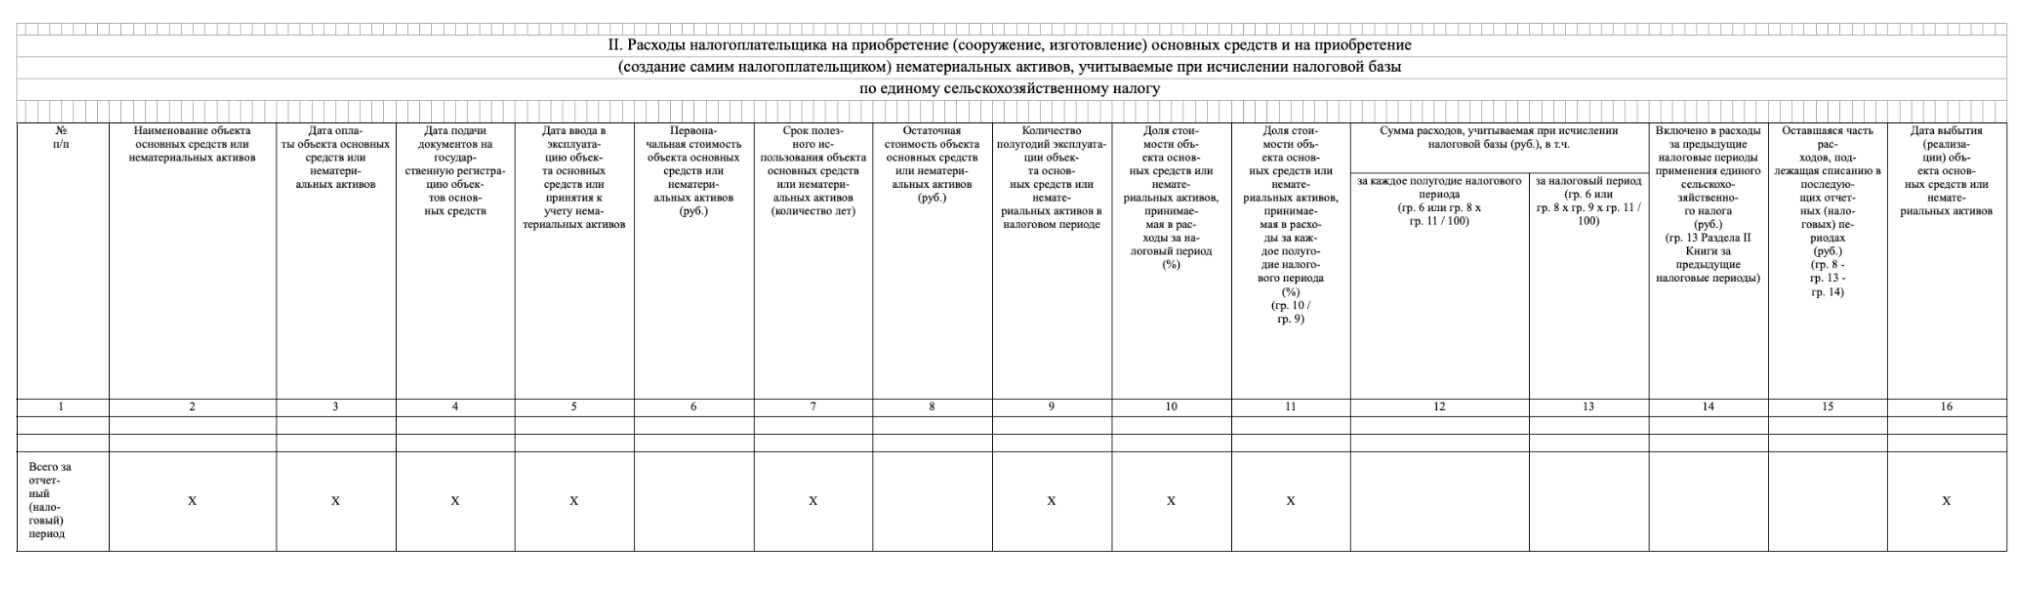
Пример заполнения КУДиР . Сюда носят расходы на приобретение основных средств и на приобретение нематериальных активов, учитываемые при исчислении налоговой базы. Если таких расходов не было, лист не заполняют
Что будут считать расходами и доходами?
Под доходами понимают денежные средства, в том числе займы (за исключением коммерческих займов), другое имущество, полученное физическими лицами от граждан Беларуси, иностранцев, лиц без гражданства, ИП и организаций.
Таким имуществом могут быть квартиры, дома, машины, мотоциклы, лодки, мебель, ювелирные украшения и так далее, а также имущественные права, ценные бумаги (акции, облигации и другое), финансовые инструменты срочных сделок, цифровые знаки (токены).
Согласно белорусскому налоговому законодательству, расходы — это денежные средства, иное имущество, направленные физлицами на приобретение имущества, оплату работ (услуг), а также использованные с иными целями.
Например, вы положили деньги на свою карту — такая операция будет относиться к расходам, объясняет Елена Игнатович.
Услуги по составлению пояснений
Оказываем услуги физическим лицам:
Обязан ли ИП на УСН «доходы» представлять по требованию ИФНС в рамках встречной проверки документы, подтверждающие его расходы
Одной из форм налогового контроля является истребование документов (информации). Согласно положениям НК РФ налоговые органы вправе запрашивать документы и пояснения, касающиеся деятельности налогоплательщика, как в рамках проверки (п. 1 ст. 93.1 НК РФ), так и вне рамок проверки (п. 2 ст. 93.1 НК РФ) относительно конкретной сделки. За непредставление ответа на требование налогового органа о представлении документов и информации, направленное вне рамок налоговых проверок, налогоплательщик может быть привлечен к ответственности в виде штрафа.
В Консультации от 01.09.2023 эксперт ФНС отвечает на вопрос о законности истребования в рамках встречной проверки документов, касающихся проверяемого налогоплательщика (контрагента) и подтверждающих расходы ИП на УСН с объектом «доходы».
Для исчисления налоговой базы по УСН с объектом «доходы» организации и ИП обязаны вести налоговый учет доходов и расходов в книге учета доходов и расходов. Учет ведется на основе первичных документов.
ИП на УСН «доходы» обязан правильно учитывать и отражать полученные доходы и некоторые произведенные расходы, на которые уменьшает исчисленный налог. В общем случае это страховые взносы за работников и за себя.
Таким образом, с целью исключения спора с налоговыми органами эксперт ФНС рекомендует ИП, получившему требование о представлении пояснений, представить те документы, на основании которых исчисляются и уплачиваются налоги, сборы, а также которые подтверждают правильность исчисления и своевременность уплаты и которые он обязан вести. В случае отсутствия таких документов необходимо направить пояснения в произвольной форме.
На заметку: за отсутствие первичных документов предусмотрена административная ответственность ч. 1 ст. 15.11 КоАП РФ в виде наложения административного штрафа на должностных лиц в размере от 5 000 до 10 000 руб. Повторное нарушение влечет штраф от 10 000 до 20 000 руб. или дисквалификацию должностного лица на срок от года до двух лет. Однако на ИП штрафы по ст. 15.11 КоАП РФ не распространяются (примечание к ст. 15.3 КоАП РФ). Это связано с тем, что ИП не обязаны вести бухгалтерский учет.
Представить документы по требованию налогового органа поможет Готовое решение в СПС КонсультантПлюс.
Алгоритм клиентского опыта «Эффективная работа с требованиями налоговых органов» поможет своевременно и грамотно подготовить ответ на любое требование ФНС, при этом не допустить нарушения прав компании и избежать штрафов.
Какие отчёты должны сдавать ИП на УСН, если у них нет работников
По предыдущему разделу можно сделать вывод о том, как мало отчётности остаётся предпринимателям, у которых нет наёмных сотрудников. Не нужно отчитываться по страховым взносам, НДФЛ и персональным сведениям. Вся отчётность сводится к нескольким формам, причём многие из них не относятся к основным обязательствам и представляются по особым причинам:
Виды отчётности на упрощёнке
УСН является специальным налоговым режимом и от общей системы налогообложения (ОСНО) отличается упрощёнными расчётами относительно низкой налоговой нагрузкой. Большая часть традиционных налогов (НДС, прибыль и т.д.) в этой системе заменяются единым налогом, величина которого зависит от объекта налогообложения: «доходы» или «доходы минус расходы». В первом случае стандартная налоговая ставка составляет 6%, во втором случае — 15%. Более подробно мы писали об этом в статье, посвящённой переходу бизнеса на УСН.
А вот отчётность упрощенцев, в том числе ИП, может быть достаточно объёмной. Перечислим её основные виды.
Откуда у налоговой информация?
Сведения собираются из разных источников. Например, информацию о зарплате можно получить из базы ФСЗН, в которую юрлица и ИП предоставляют отчеты каждый квартал.
Кроме того, у налоговых органов может быть информация о переводах между карточками физлиц: займах и их возвратах, подарках. Также на карточку могут поступать суммы в виде возвратов платы за товары или услуги (работы) или кешбэк за покупки по программам лояльности магазинов или банков.
Купили дорогую машину, квартиру, положили на карточку круглую сумму? Налоговая тоже будет в курсе этого.
Информация о расходах физлица может поступать в налоговые органы из:
Но привести к проверке могут не только крупные траты.
— Если в отношении физлица ведется административный или уголовный процесс либо со стороны руководства налоговых органов есть сомнения в добросовестности уплаты налогов, то с большой долей вероятности можно ожидать проверки соответствия расходов доходам, — объясняет Елена Игнатович.
Кстати, физлицо может даже не знать, что его проверяют, выдача предписания для этой процедуры не нужна.
— Проверяемый может узнать о начале процедуры, только если увидит отправленный на работу запрос налоговых органов для сбора сведений о его доходах (зарплате, матпомощи, премиях, бонусах, займах, дивидендах и прочем) или если о таком запросе ему сообщит его руководитель или бухгалтерия.
Что еще надо знать?
Камеральная проверка проводится в два этапа. На первом устанавливается наличие или отсутствие превышения расходов над доходами.
Налоговые органы сосредотачиваются на поиске расходов, собирают информацию из упомянутых выше баз данных. Ежемесячные траты физлица посчитать невозможно, поскольку не все расходы безналичные. Поэтому законодательно установлена ежемесячная сумма на покупку минимального набора продуктов и самого необходимого — это бюджет прожиточного минимума (БПМ) в среднем на душу населения. Если есть дети до 18 лет, к расходам добавят 50% БПМ на каждого ребенка.
Однако в законодательстве есть оговорка: если есть информация, что фактически на жизнь потрачено больше (покупка продуктов и товаров, оплата услуг и работ и так далее), чем предусматривает БПМ, то налоговый орган учитывает это.
По итогам первого этапа составляется расчет расходов и доходов физлица.
Второй этап начинается с того, что налоговая одновременно направляет: 1) требование пояснить источники доходов; 2) расчет-сопоставление доходов и расходов за период проверки.
Документы вручают лично или отправляют заказным письмом с уведомлением о получении. Если не забрать письмо, отправят повторно. И в этом случае физлицо считается уведомленным, а документы — полученными.
Поэтому стратегия не забирать заказное письмо с почты не работает.
— Не забирая письмо, физическое лицо соглашается с суммой превышения расходов над доходами, а также соглашается с сумой подоходного налога к доплате. Разумнее сосредоточиться на «поиске» доходов и их письменных доказательств, — комментирует Елена Игнатович.
Пояснения нужно дать в течение 30 календарных дней (этот срок может быть продлен ввиду больничного, нахождения за границей, командировки). Если появятся новые доказательства доходов до истечения 30-дневного срока, их тоже можно предоставить.
Как объяснить, откуда деньги?
Основными источниками доходов в пояснениях указывают дивиденды; займы; наследство; дарение от близких родственников и свояков; доходы от сдачи сельхозпродукции; доходы от реализации собранных самостоятельно грибов и ягод.
Как обычно в налоговых вопросах, тут есть множество нюансов. Описать все случаи в одном тексте невозможно, поэтому приведем несколько важных примеров.
Большое значение имеет, от кого именно вы получили заем: от близких родственников, свояков, друзей или других лиц, в том числе юрлиц или ИП, а также погасили вы заем до начала камеральной проверки или нет.
Как это понимать
Ситуация 1. Отец дал дочери заем на покупку квартиры. При этом дочь не работает больше пяти лет и включена в базу данных трудоспособных граждан, не занятых в экономике. С суммы займа, превышающей 100 базовых величин, дочери исчислят подоходный налог.
Ситуация 2. В 2019 году физлицо взяло в долг у друга 20 тыс. рублей и уже успело все вернуть. Можно указать это в пояснениях об источниках доходов и приложить подтверждающие документы о полном погашении займа. В этом случае подоходный налог доначислен не будет.
Подарки от близких родственников или свояков освобождаются от подоходного налога независимо от суммы дарения. Но если физлицо включено в базу «тунеядцев» в течение пяти лет до начала проверки и указало в пояснениях, что свои расходы осуществляло за счет подарков, то придется заплатить 10% подоходного налога с суммы превышения в 100 БВ в течение налогового периода.
Женщина не работала более 15 лет (является трудоспособной, включена в базу данных трудоспособных граждан, не занятых в экономике, в течение пяти лет), детей нет. Купила автомобиль Tesla, в пояснениях об источниках дохода указала, что мама в 2023 году подарила ей деньги на авто. С суммы, превышающей 100 БВ, надо будет уплатить подоходный налог.
Отдельно надо пояснить насчет тех, кто сдает сельхозпродукцию или собирает грибы и ягоды. При указании такого заработка в пояснениях об источниках доходов надо будет заплатить 10% от суммы превышения, если сумма доходов будет больше 200 базовых величин в течение налогового периода.
Доплата 10% налогов при представлении пояснений физическим лицом
Обращаем внимание следующих категорий налогоплательщиков!
Для тунеядцев
C 01 января 2023 года в налоговое законодательство внесены изменения, согласно которым трудоспособные граждане, не занятые в экономике (т.н. «тунеядцы») при определенных условиях будут уплачивать подоходный налог в размере 10% от суммы подарков и займов, полученных от близких родственников (например, от мамы) или свояков (например, от тестя).
При этом в общем порядке подарки, полученные от близких родственников и/или свояков, подоходным налогом .
Подробно о необходимости и условии уплаты «тунеядцами» подоходного налога по ставке 10% с сумм полученных подарков от близких родственников и/или свояков читайте в нашей статье.
Для сдающих квартиры / машиноместа в аренду
Подоходный налог в «фиксированных суммах» уплачивают те, кто сдает в аренду физическим лицам жилые и/или нежилые (например, квартиру), .
Обращаем Ваше внимание!
С 2019 года физическими лицами – плательщиками подоходного налога с физических лиц в фиксированных суммах не производится доплата подоходного налога по ставке 13% при превышении суммы полученного за год дохода от сдачи в аренду помещений / машиномест какого-либо установленного размера (а ранее и такая доплата производилась, и налоговую декларацию по подоходному налогу необходимо было представлять)
Физическим лицом — плательщиком подоходного налога в фиксированных суммах подоходного налога с физических лиц если (ст.221 НК РБ):
Доплата подоходного налога производится:
Для самозанятых — плательщиков Единого налога
Физ.лицами, не осуществляющими предпринимательскую деятельность, и физ.лицами, не зарегистрированными в качестве ИП (так называемыми ««), Единого налога если (ст.336 НК РБ):
Доплата единого налога производится:
Для граждан, реализующих с/х-ую и дикорастущую продукцию
В общем порядке не облагаются подоходным налогом доходы физических лиц, полученные ими от реализации:
Указанными физическими лицами, производится подоходного налога в размере 10% если :
Уплата подоходного налога производится:
Для ремесленников
Физическими лицами, уплачивающими сбор за осуществление ремесленной деятельности, производится сбора за осуществление ремесленной деятельности если (ст.372 НК РБ):
Доплата сбора за осуществление ремесленной деятельности производится:
Справочно ставки сбора за осуществление ремесленной деятельности:
Для оказывающих услуги в сфере агроэкотуризма
Физическое лицо сбора за осуществление деятельности по оказанию услуг в сфере агроэкотуризма если (ст.377 НК РБ):
Доплата сбора за осуществление деятельности по оказанию услуг в сфере агроэкотуризма производится:
Справочно ставки сбора за осуществление деятельности по оказанию услуг в сфере агроэкотуризма:
Что происходит дальше?
Налоговая проверяет предоставленные документы и суммы доходов, указанные в пояснениях, и может не учесть их при определенных условиях. А именно: есть факты или обстоятельства, которые говорят о том, что физлицо не могло получить данный вид дохода или заявленную сумму.
Ситуация 1. Физлицо в пояснениях указывает, что получило наследство в размере €55 тыс. в феврале 2016 года после смерти бабушки. Налоговая проверила: бабушка умерла в феврале 2017 года и оставила в наследство 5 тыс. рублей.
Ситуация 2. В качестве источника доходов в 2015 году указана зарплата «в конверте», а также доходы от сдачи молока в 2015—2019 годы. По информации налоговой, физлицо в это время не вело личное подсобное хозяйство. Зарплата, полученная «в конверте» в 2015 году, не будет принята во внимание при составлении уточненного расчета.
Если налоговая пришла к выводу, что вы живете по средствам, то вы получите от нее соответствующее сообщение о соответствии доходов и расходов лично или заказным письмом.
А если нет? Расходы, которые превышают доходы, будут облагаться налогом по ставке 26%, в то время как обычная ставка для исчисления подоходного налога в 2023 году составляет 13%, отмечает Елена Игнатович.
— Учитывая серьезность процедуры сопоставления доходов и расходов, периода и важности запрашиваемой информации, советую обратиться за составлением пояснений к специалистам: налоговым консультантам или юристам. У физического лица будет одна попытка, чтобы сделать все правильно.
Кто может заинтересовать налоговую?
Процедура сопоставления доходов и расходов официально называется камеральной проверкой соответствия расходов доходам физического лица. Она проводится удаленно на основании документов и/или информации о доходах и расходах физлица, которые есть у налоговой, запросов и поручений государственных и налоговых органов.
Налоговые органы проводят проверку не только чтобы установить конкретных физлиц, которые живут не по средствам, но и чтобы найти разницу между их расходами и доходами (а также источники последних).
Проверять могут любого, кто живет на территории Беларуси. Важный нюанс: граждане Беларуси могут подвергнуться этой процедуре, даже не проживая здесь.
Книга учета доходов и расходов на патенте
Предприниматели ведут книгу учета доходов, в которой отражают поступление денег от патентной деятельности. Если на этой системе налогообложения несколько патентов, можно вести одну книгу и вносить туда все доходы.
Книгу учета ведут весь срок действия патента. Если он куплен на год, книгу ведут год, если на полгода — книгу ведут полгода. Если закончился патент и он купил новый, нужно завести новую книгу.
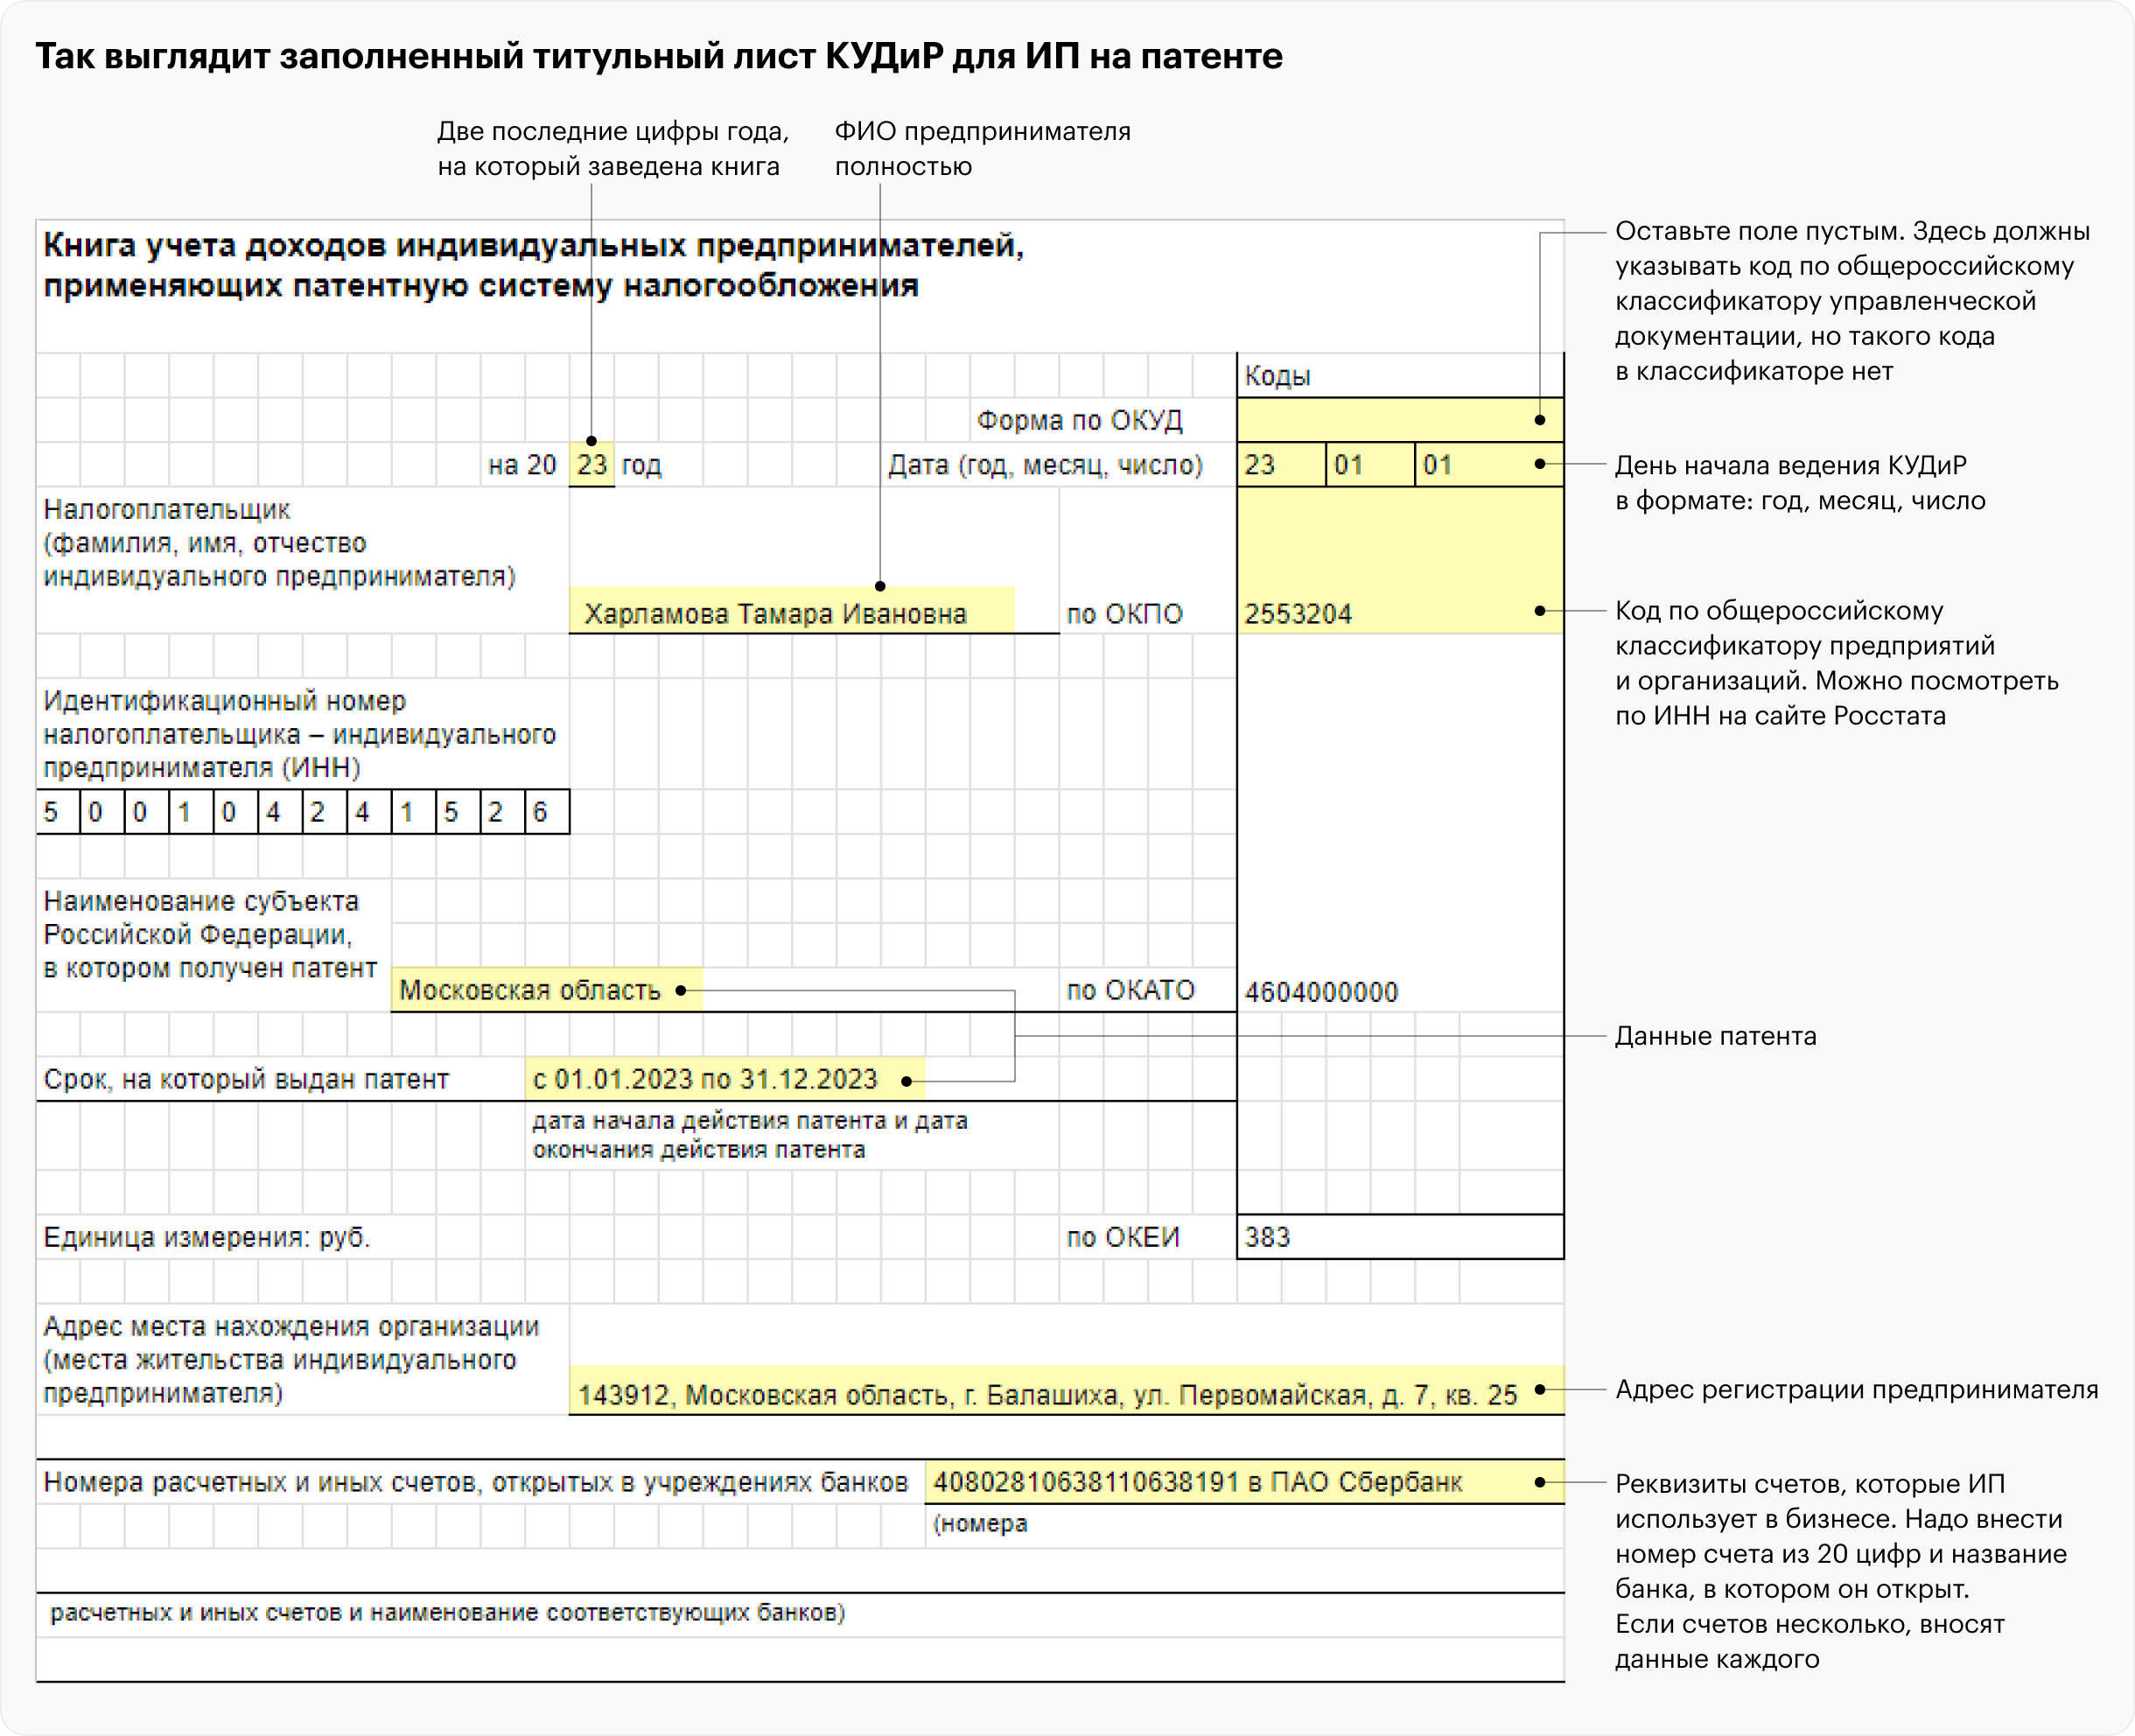
Из всех КУДиР это самая простая книга для заполнения. В ней есть только титульный лист и раздел I «Доходы».
Титульный лист заполняют почти , как при УСН. Различие — в полях «Наименование субъекта Российской Федерации, в котором получен патент» и «Срок, на который выдан патент».
Раздел «Доходы». Сюда вносят данные о полученных доходах.
Всего надо заполнить четыре графы:
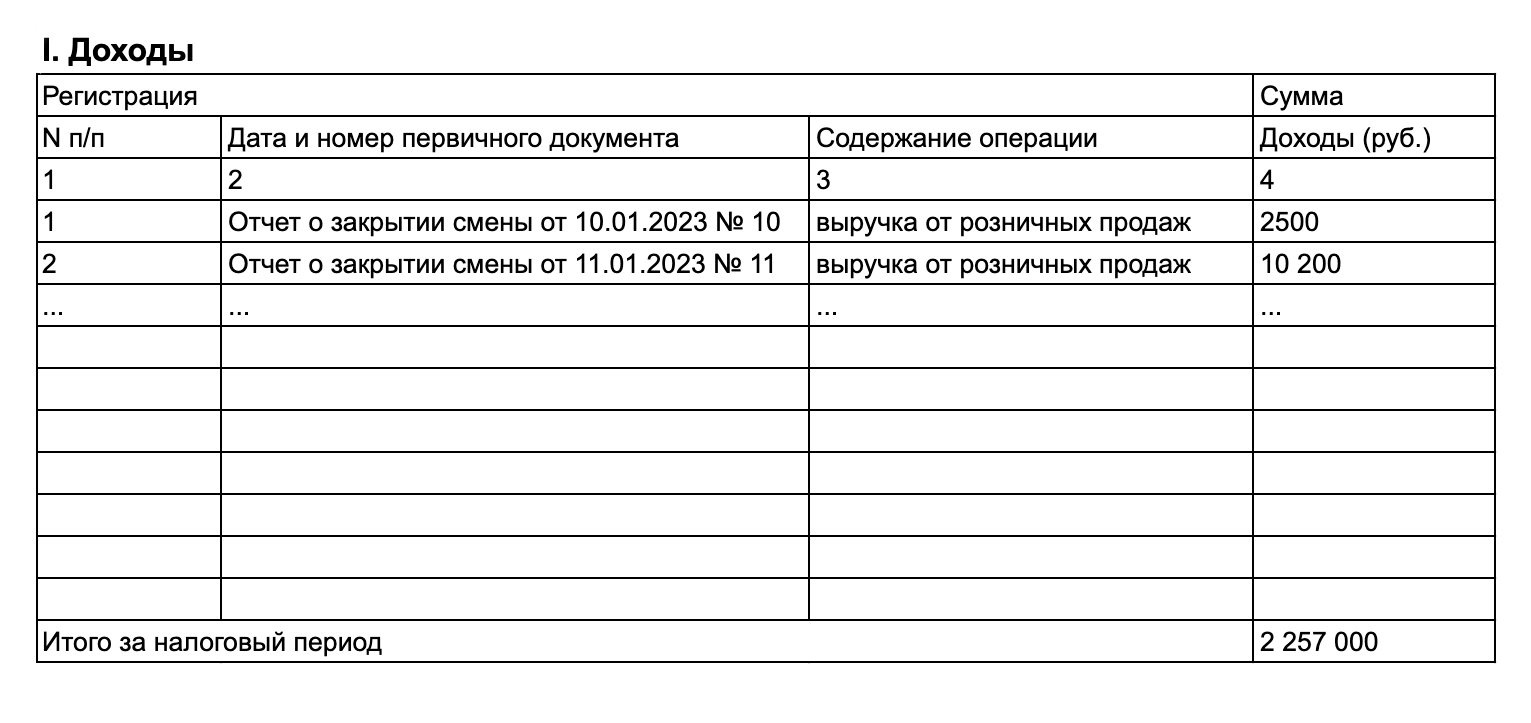
Пример заполнения полей раздела «Доходы» для ИП на патенте
Ниже представлена таблица с обобщённой информацией о крайних сроках зачисления платежей и сдачи отчётности для предпринимателей на упрощёнке без работников.
Платёж или форма отчётности Сроки сдачи
Авансовые платежи по УСН За 1 квартал – до 28 апреля; За 2 квартал – до 28 июля; За 3 квартал – до 28 октября;
Уведомление об авансе по УСН За 1 квартал – до 25 апреля; За 2 квартал – до 25 июля; За 3 квартал – до 25 октября;
Налог по итогам года До 28 апреля года, следующего за отчётным
Декларация по УСН До 25 апреля года, следующего за отчётным
Фиксированный страховой взнос за себя До 31 декабря текущего года (за 2023 год – до 8 января 2024 года)
Дополнительный взнос на пенсионное страхование при доходах, превышающих 300 000 рублей До 1 июля года, следующего за отчётным
Как предпринимателю работать с КУДиР
Предприниматели «Доходы минус расходы» отражают показатели в КУДиР в полных рублях. Копейки округляют так: до 50 копеек отбрасывают, 50 и более копеек округляют в большую сторону.
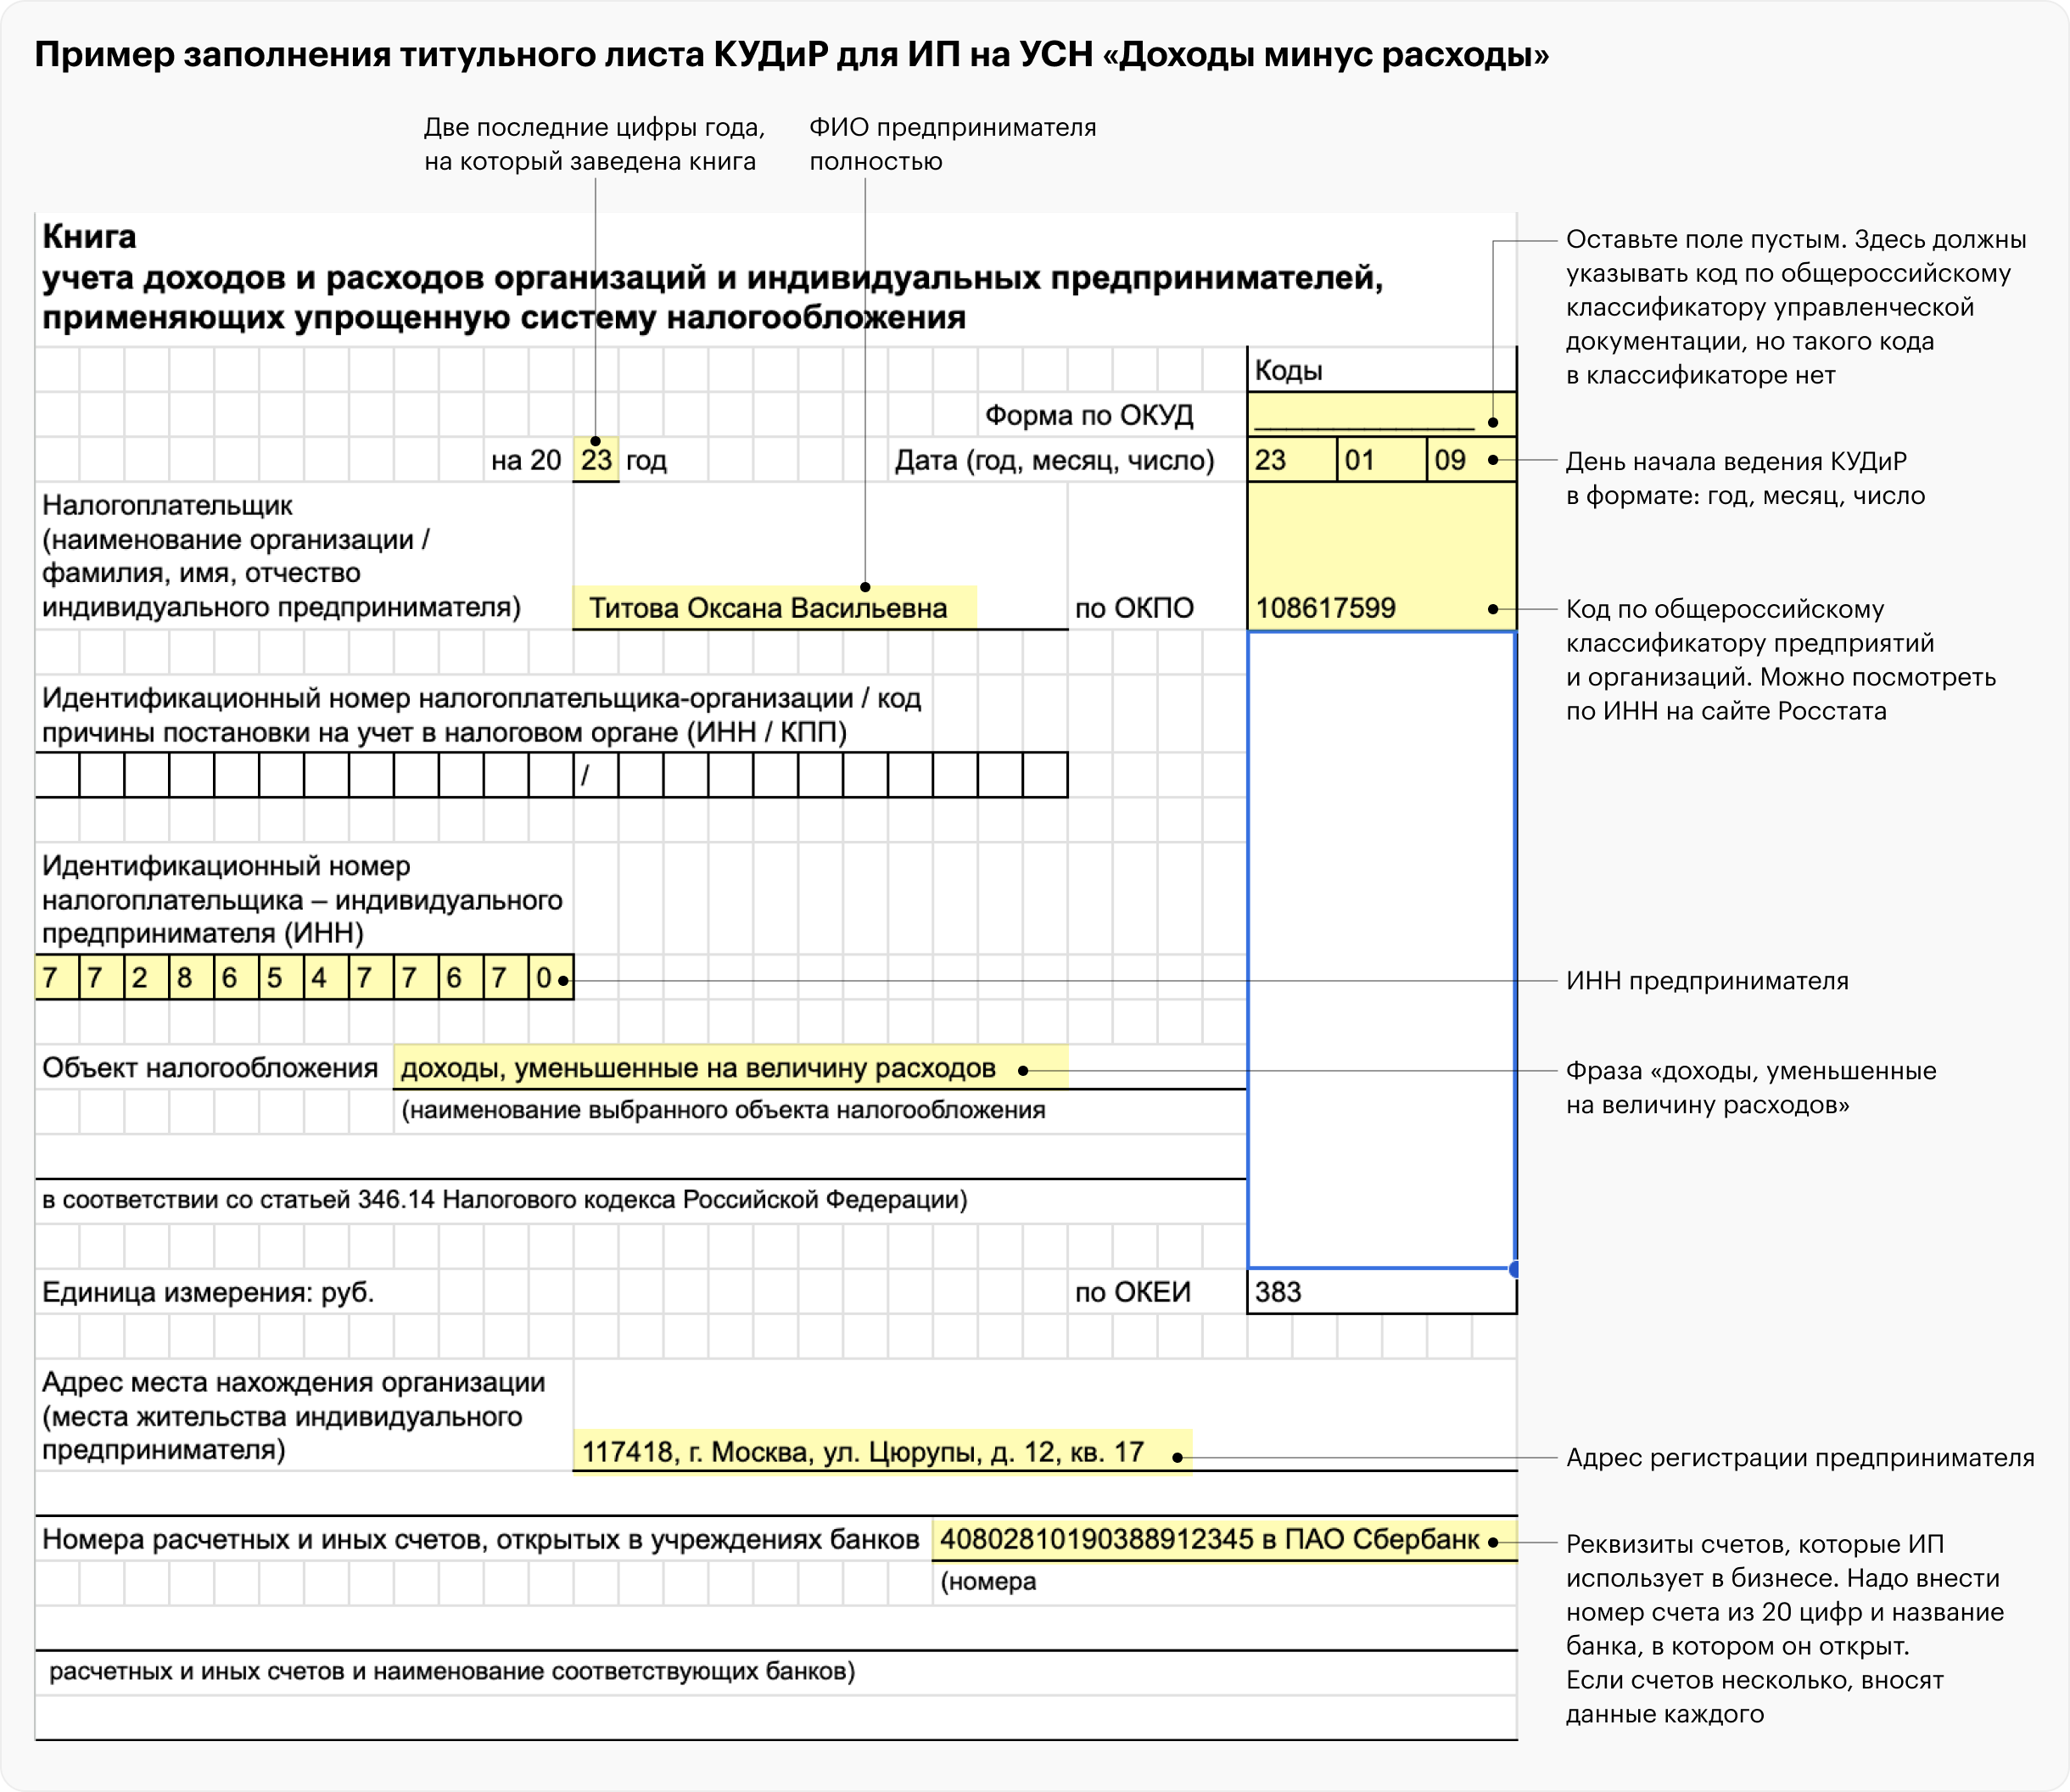
Книга учета для УСН «Доходы минус расходы» , как для УСН «Доходы», только заполняют другой набор разделов.
В КУДиР надо заполнить:
Титульный лист. Заполняют , как при УСН с объектом «Доходы», только в поле «Объект налогообложения» надо писать: «Доходы, уменьшенные на величину расходов».
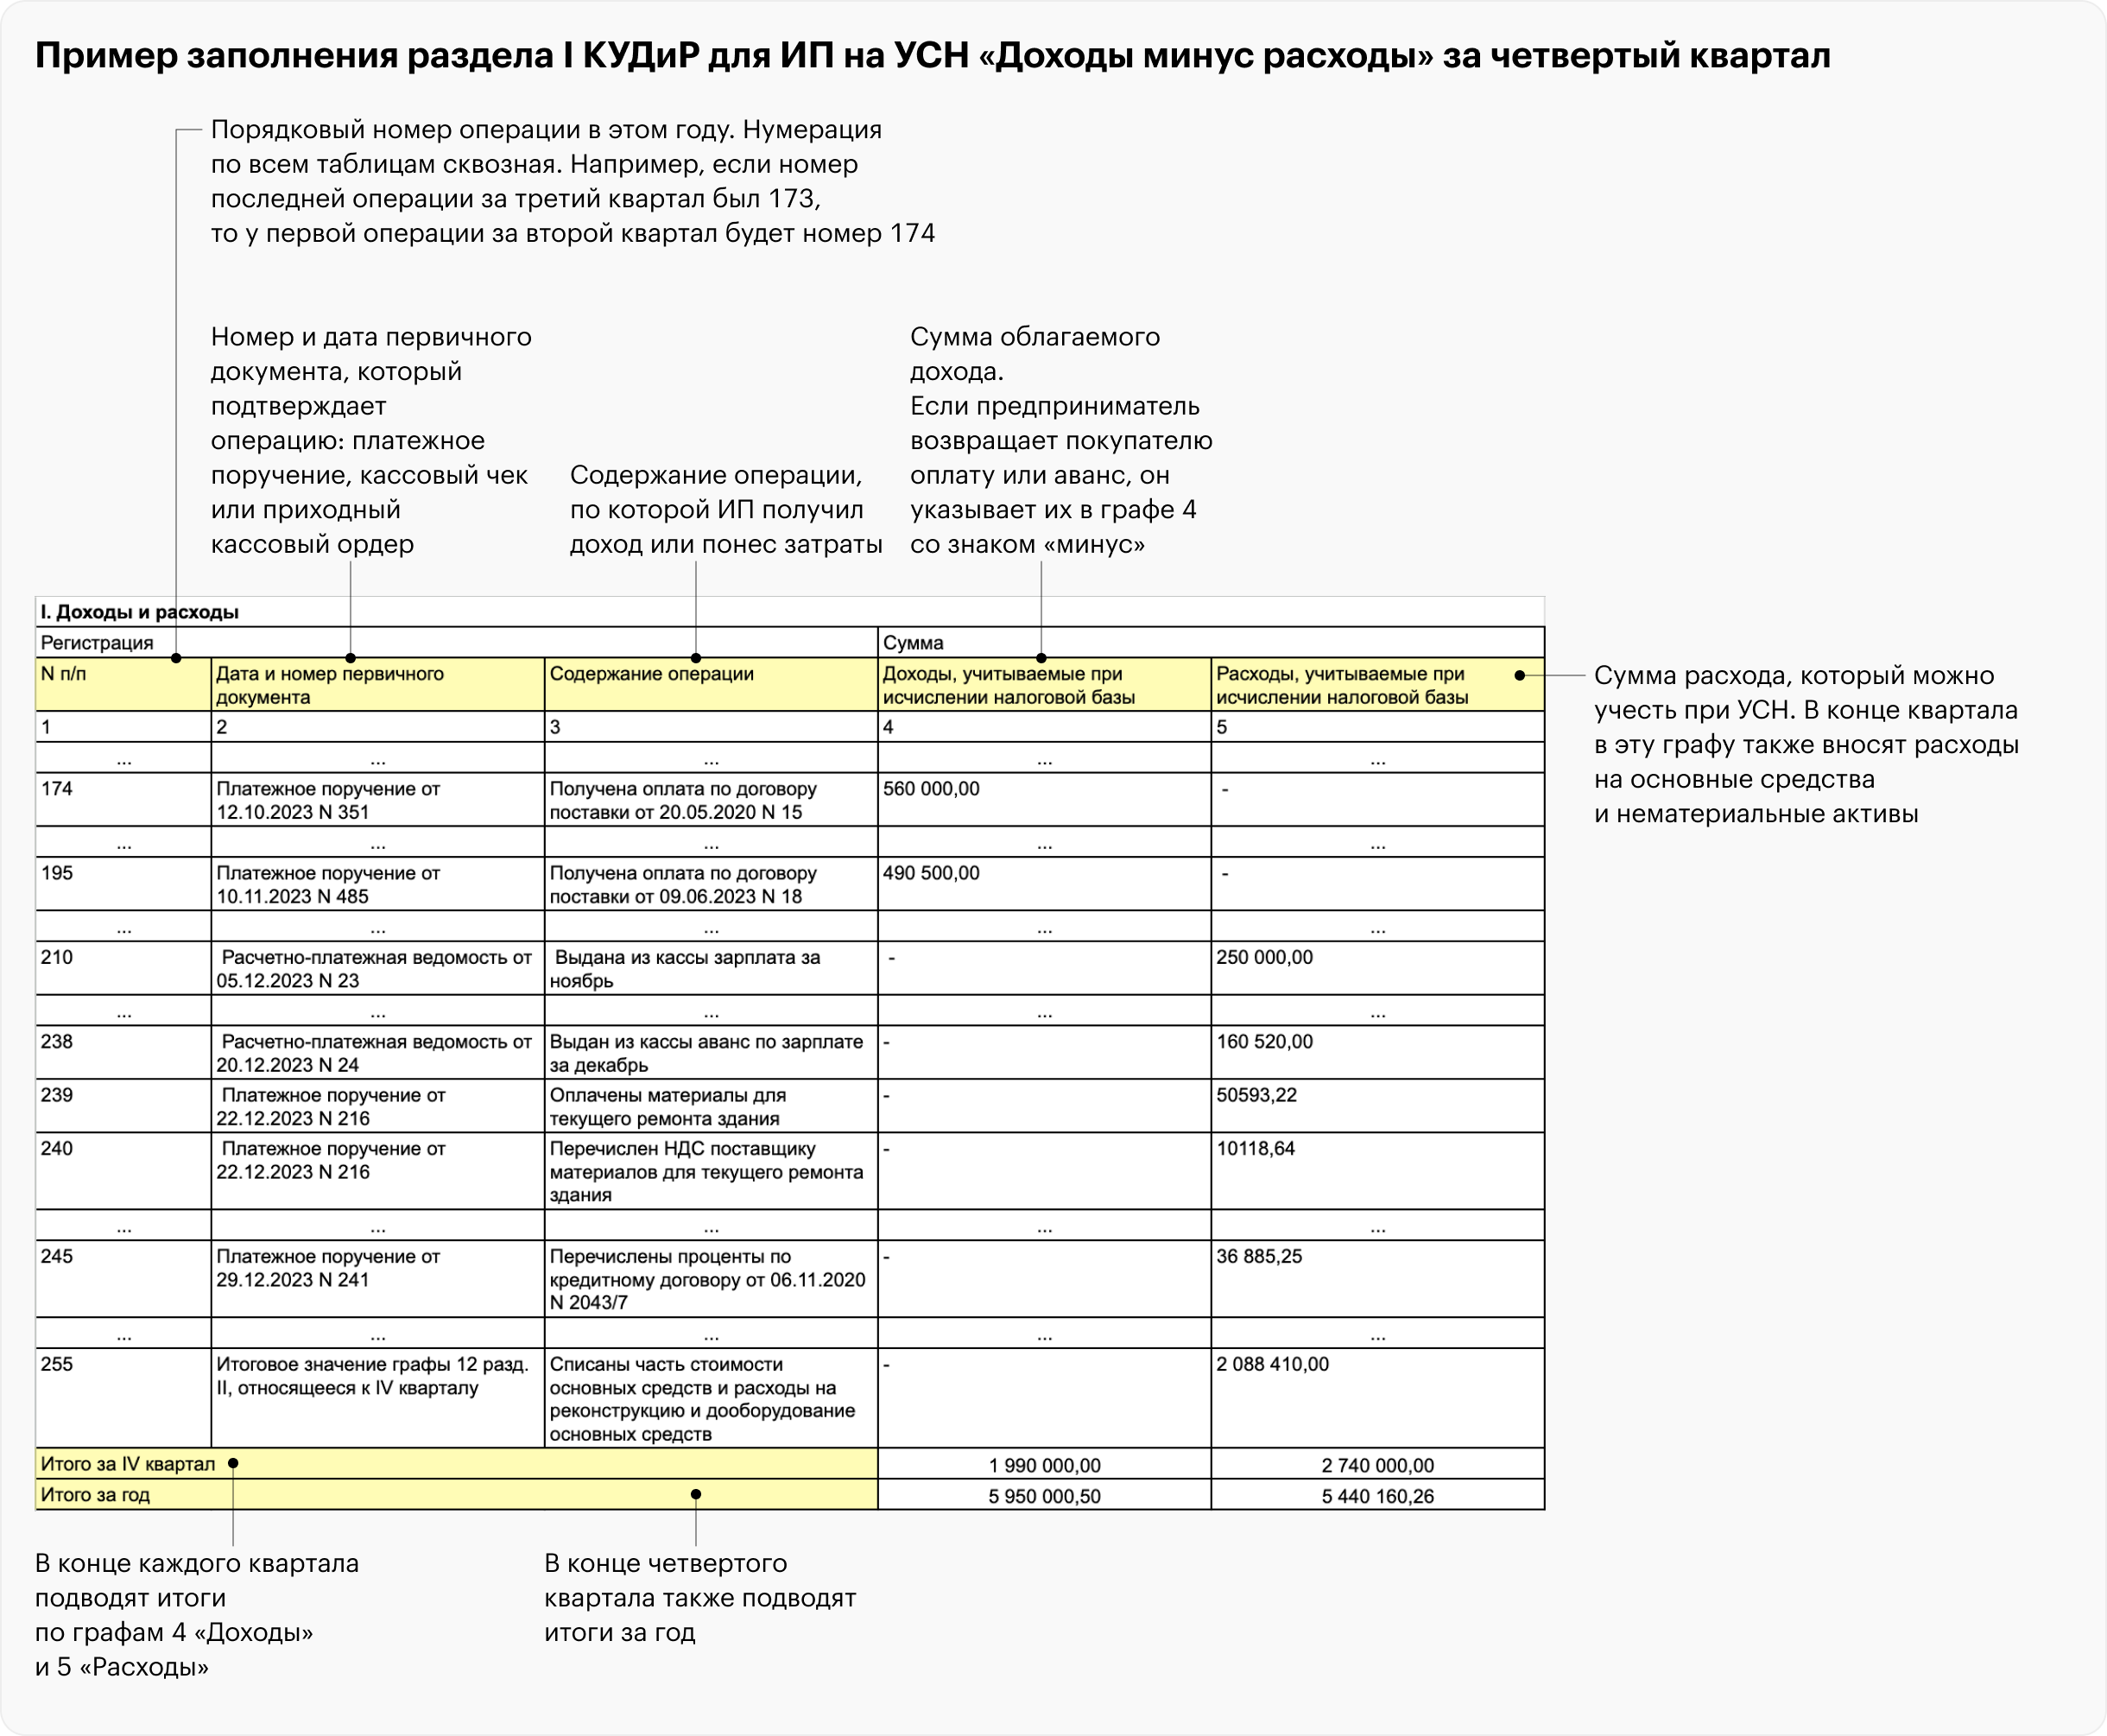
Раздел I. Сюда вносят доходы и расходы.
В графе «расходы» указывают те, которые можно учесть при УСН. Если в стоимость приобретенного товара, работ, услуг, имущественных прав входит НДС
, по этому платежу надо сделать две записи. В одной строке — стоимость без налога, а во второй — «входной» НДС, так как это отдельный вид расходов у упрощенца.
В конце квартала также вносят расходы на основные средства
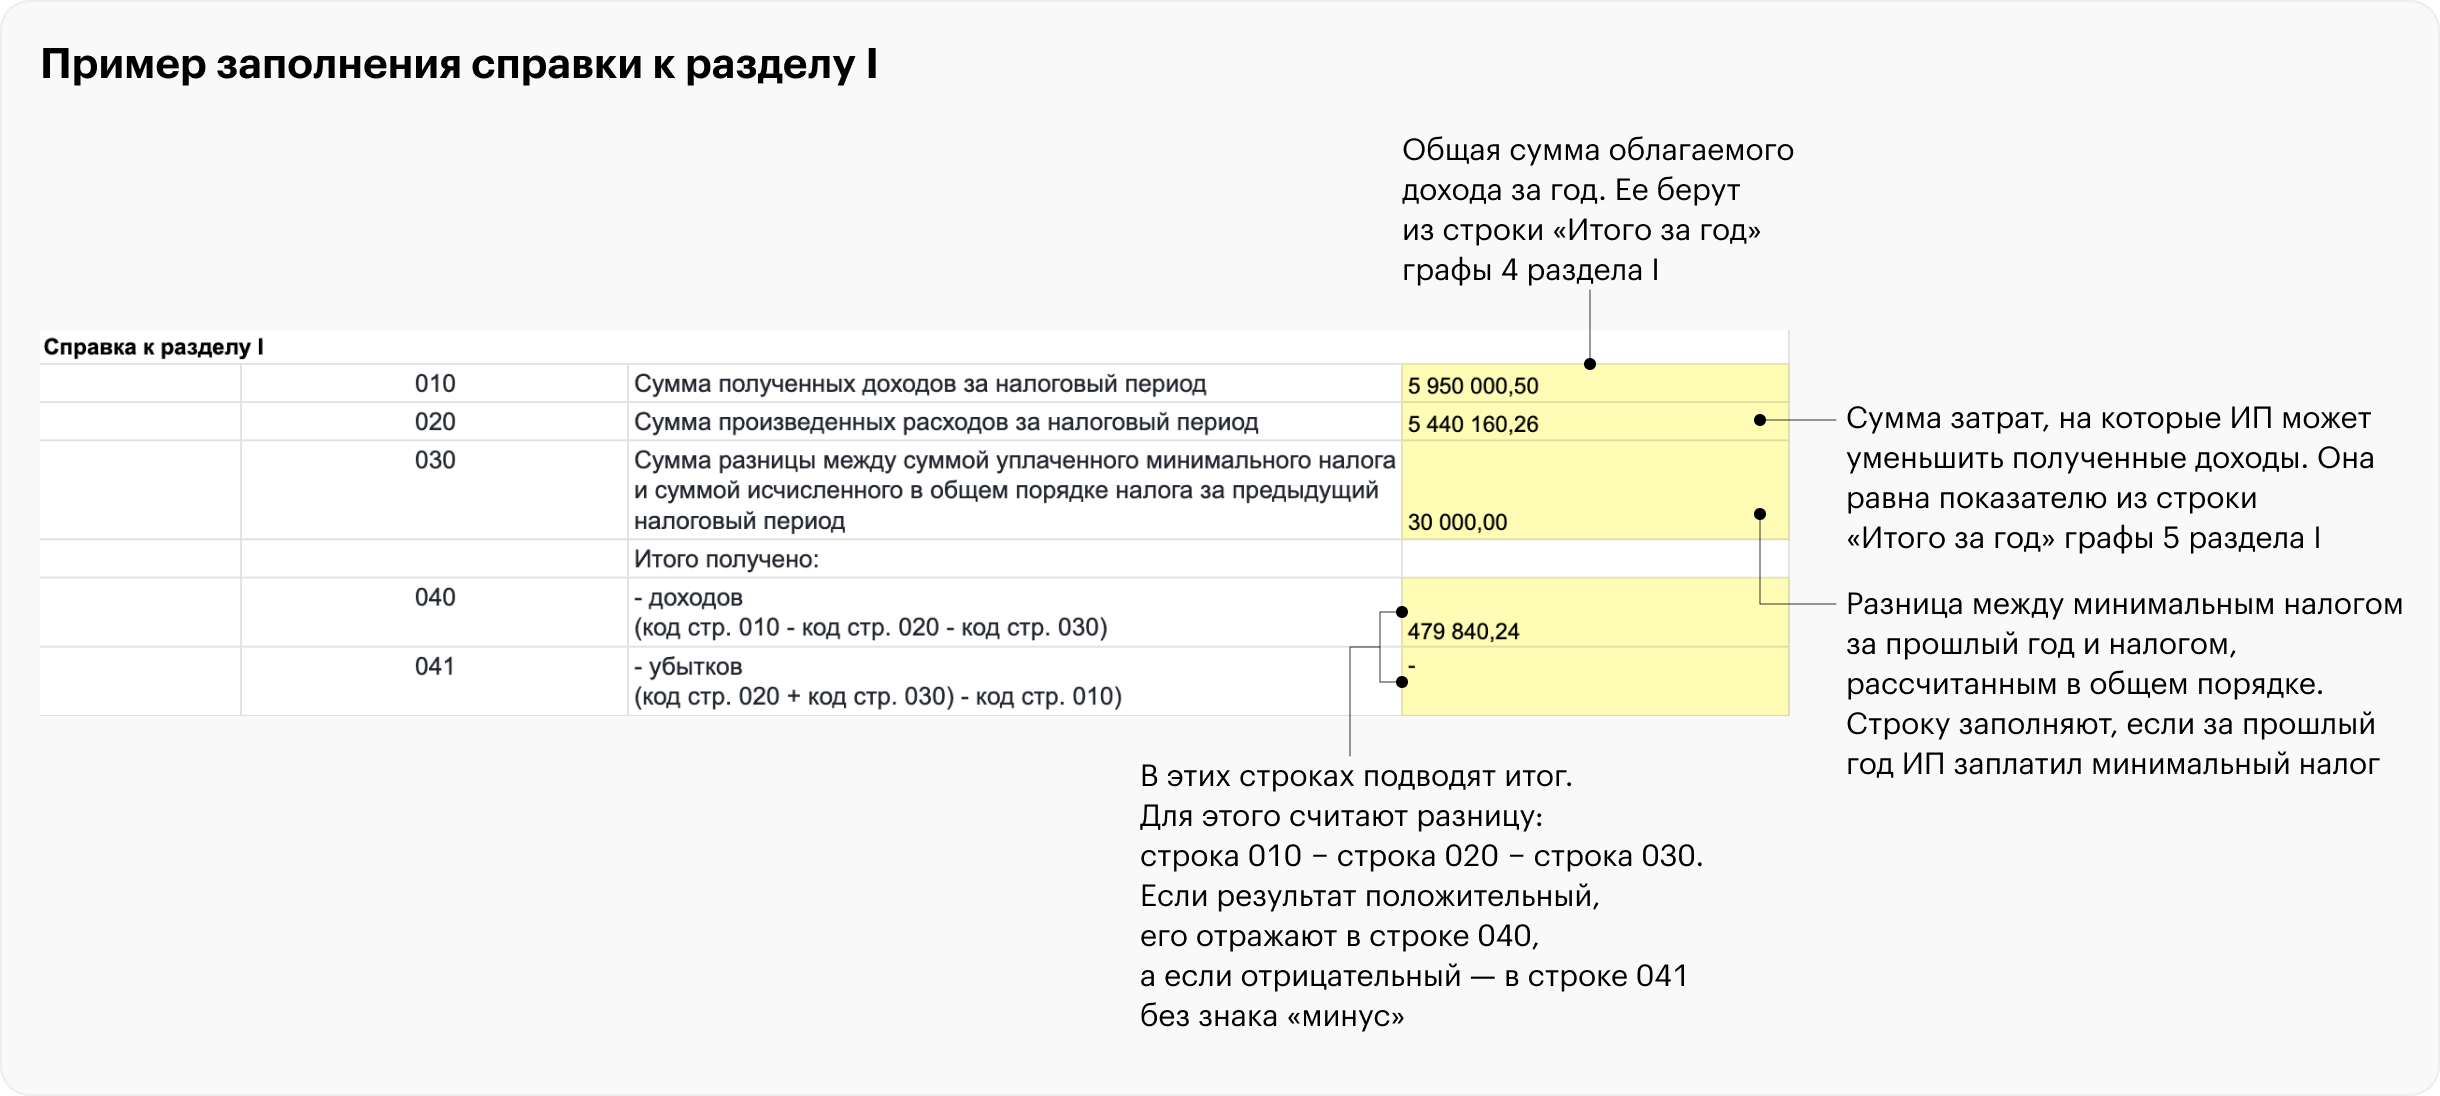
Справка к разделу I. В конце года сюда вносят итоговую сумму доходов, расходов и налог.
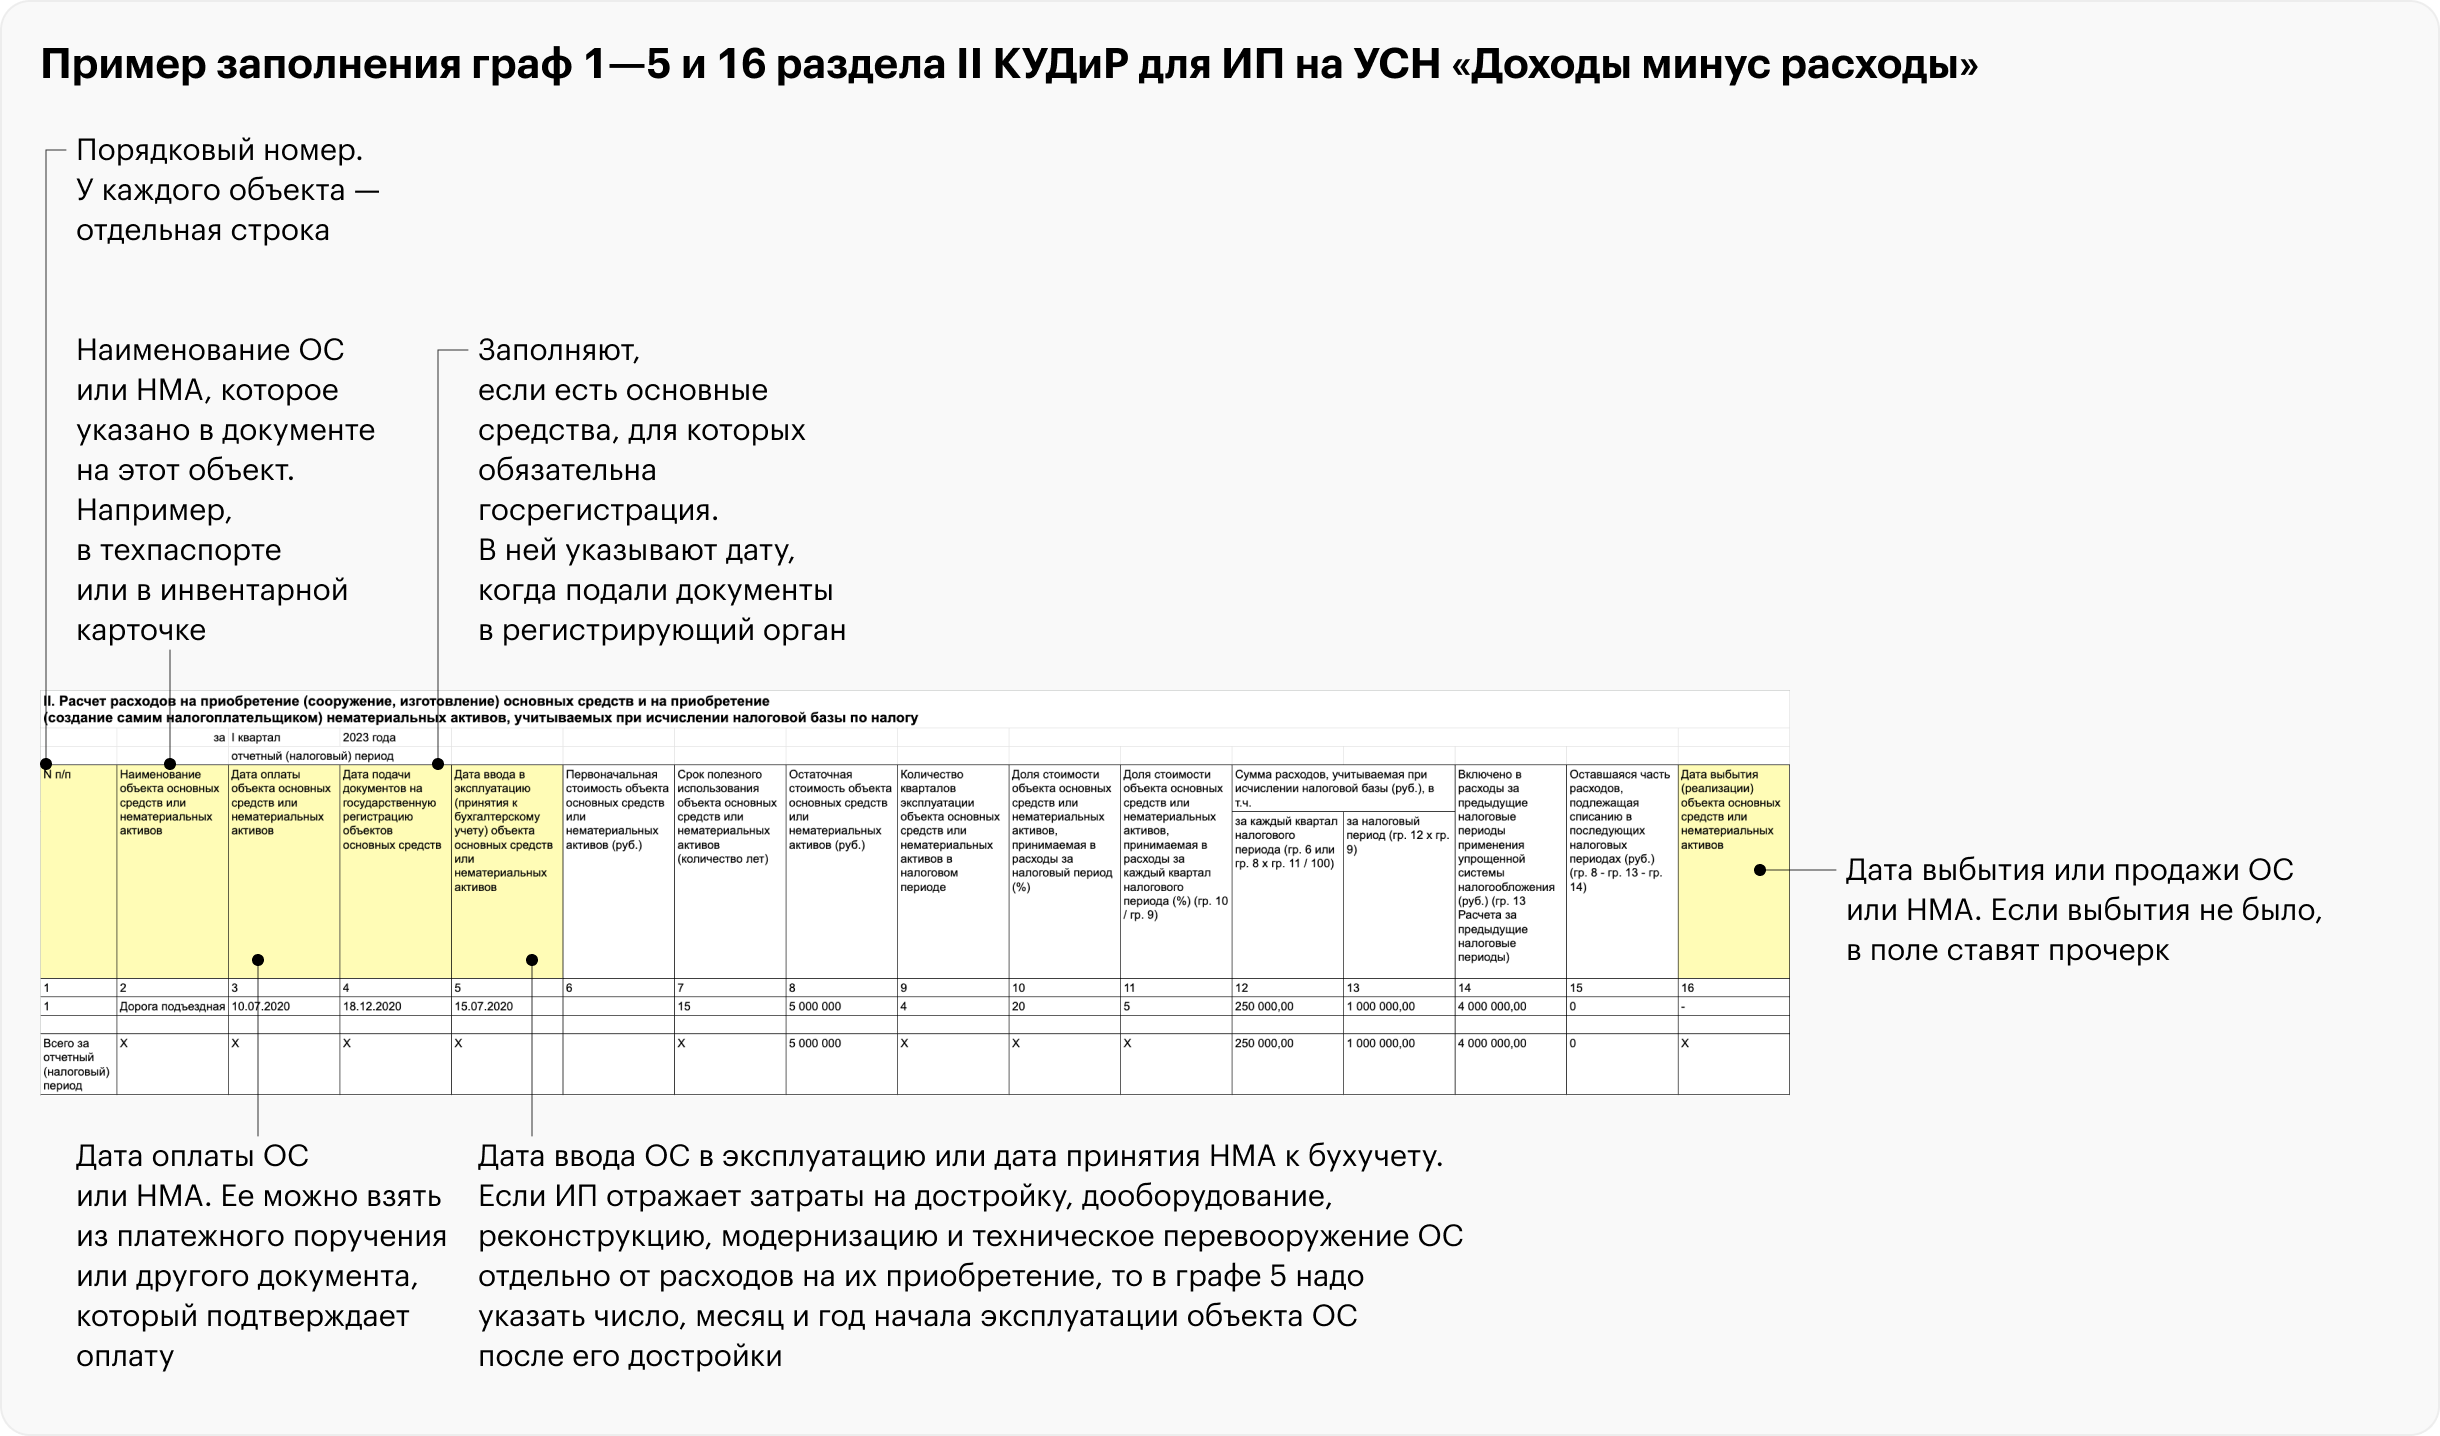
Раздел II. В нем предприниматель показывает расчет затрат на покупку или создание нематериальных активов и основных средств. А также на их достройку, дооборудование, реконструкцию, модернизацию и техническое перевооружение.
Графы и 16 — общая информация по основным средствам и нематериальным активам.
Графы заполняют, если основное средство или нематериальный актив были приобретены или созданы до перехода на упрощенную систему налогообложения.
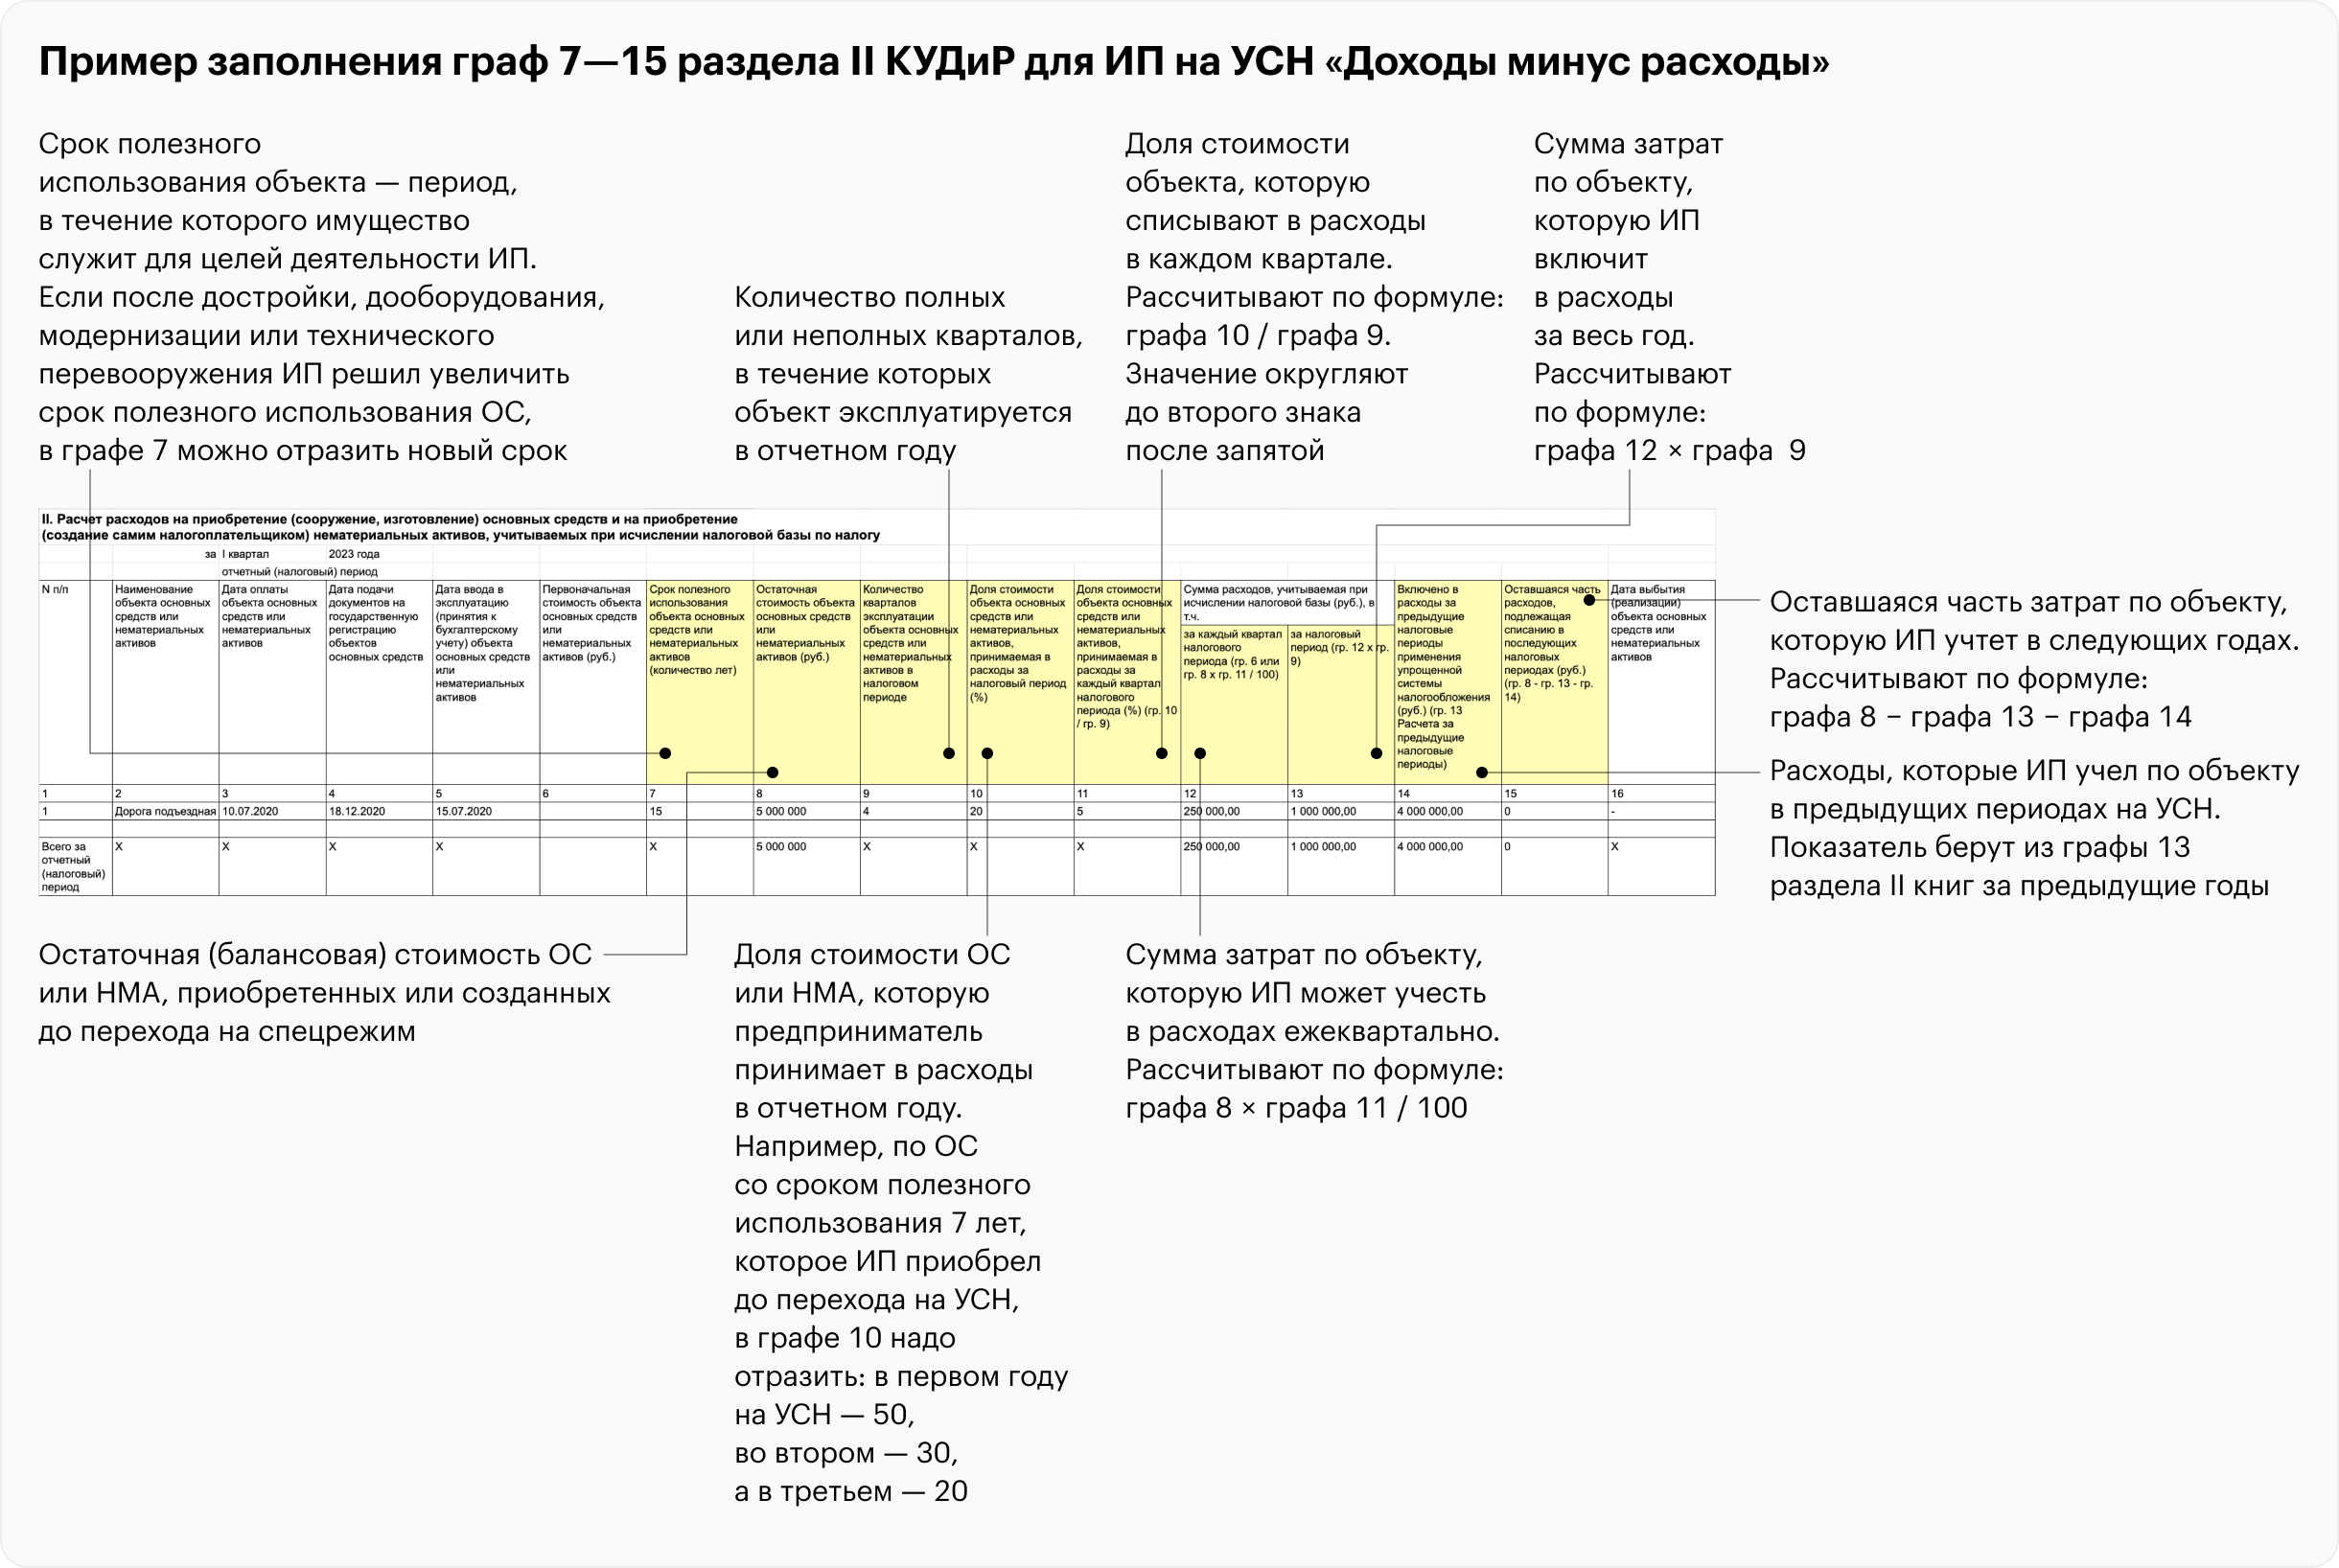
Если основные средства или нематериальные активы приобрели или создали в период применения , заполняют и
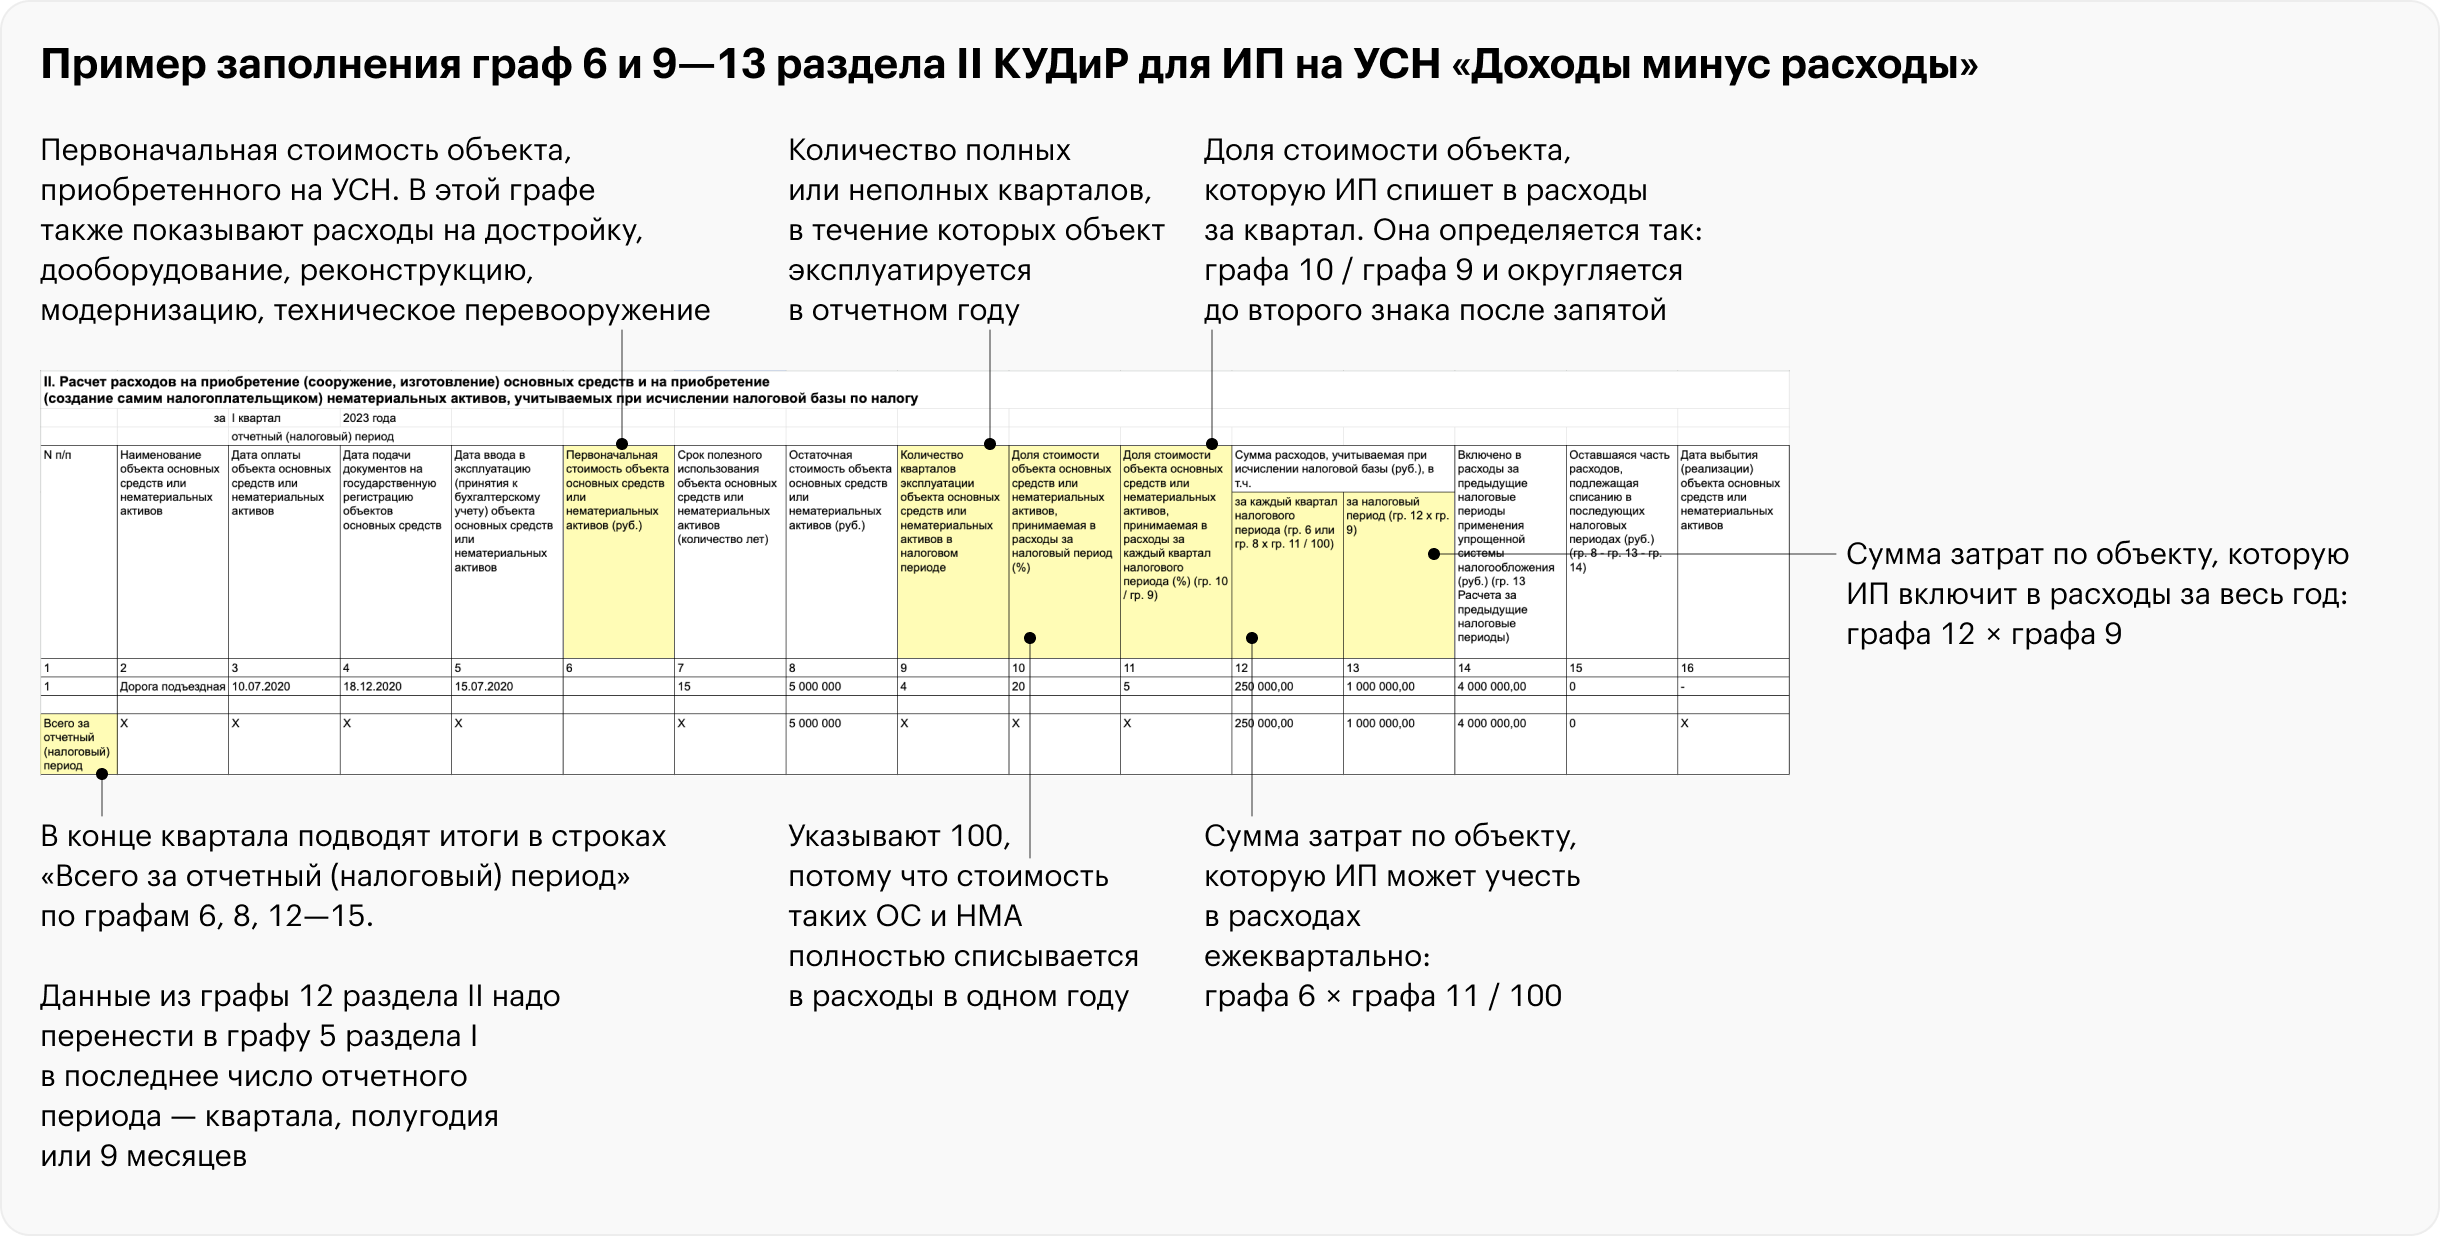
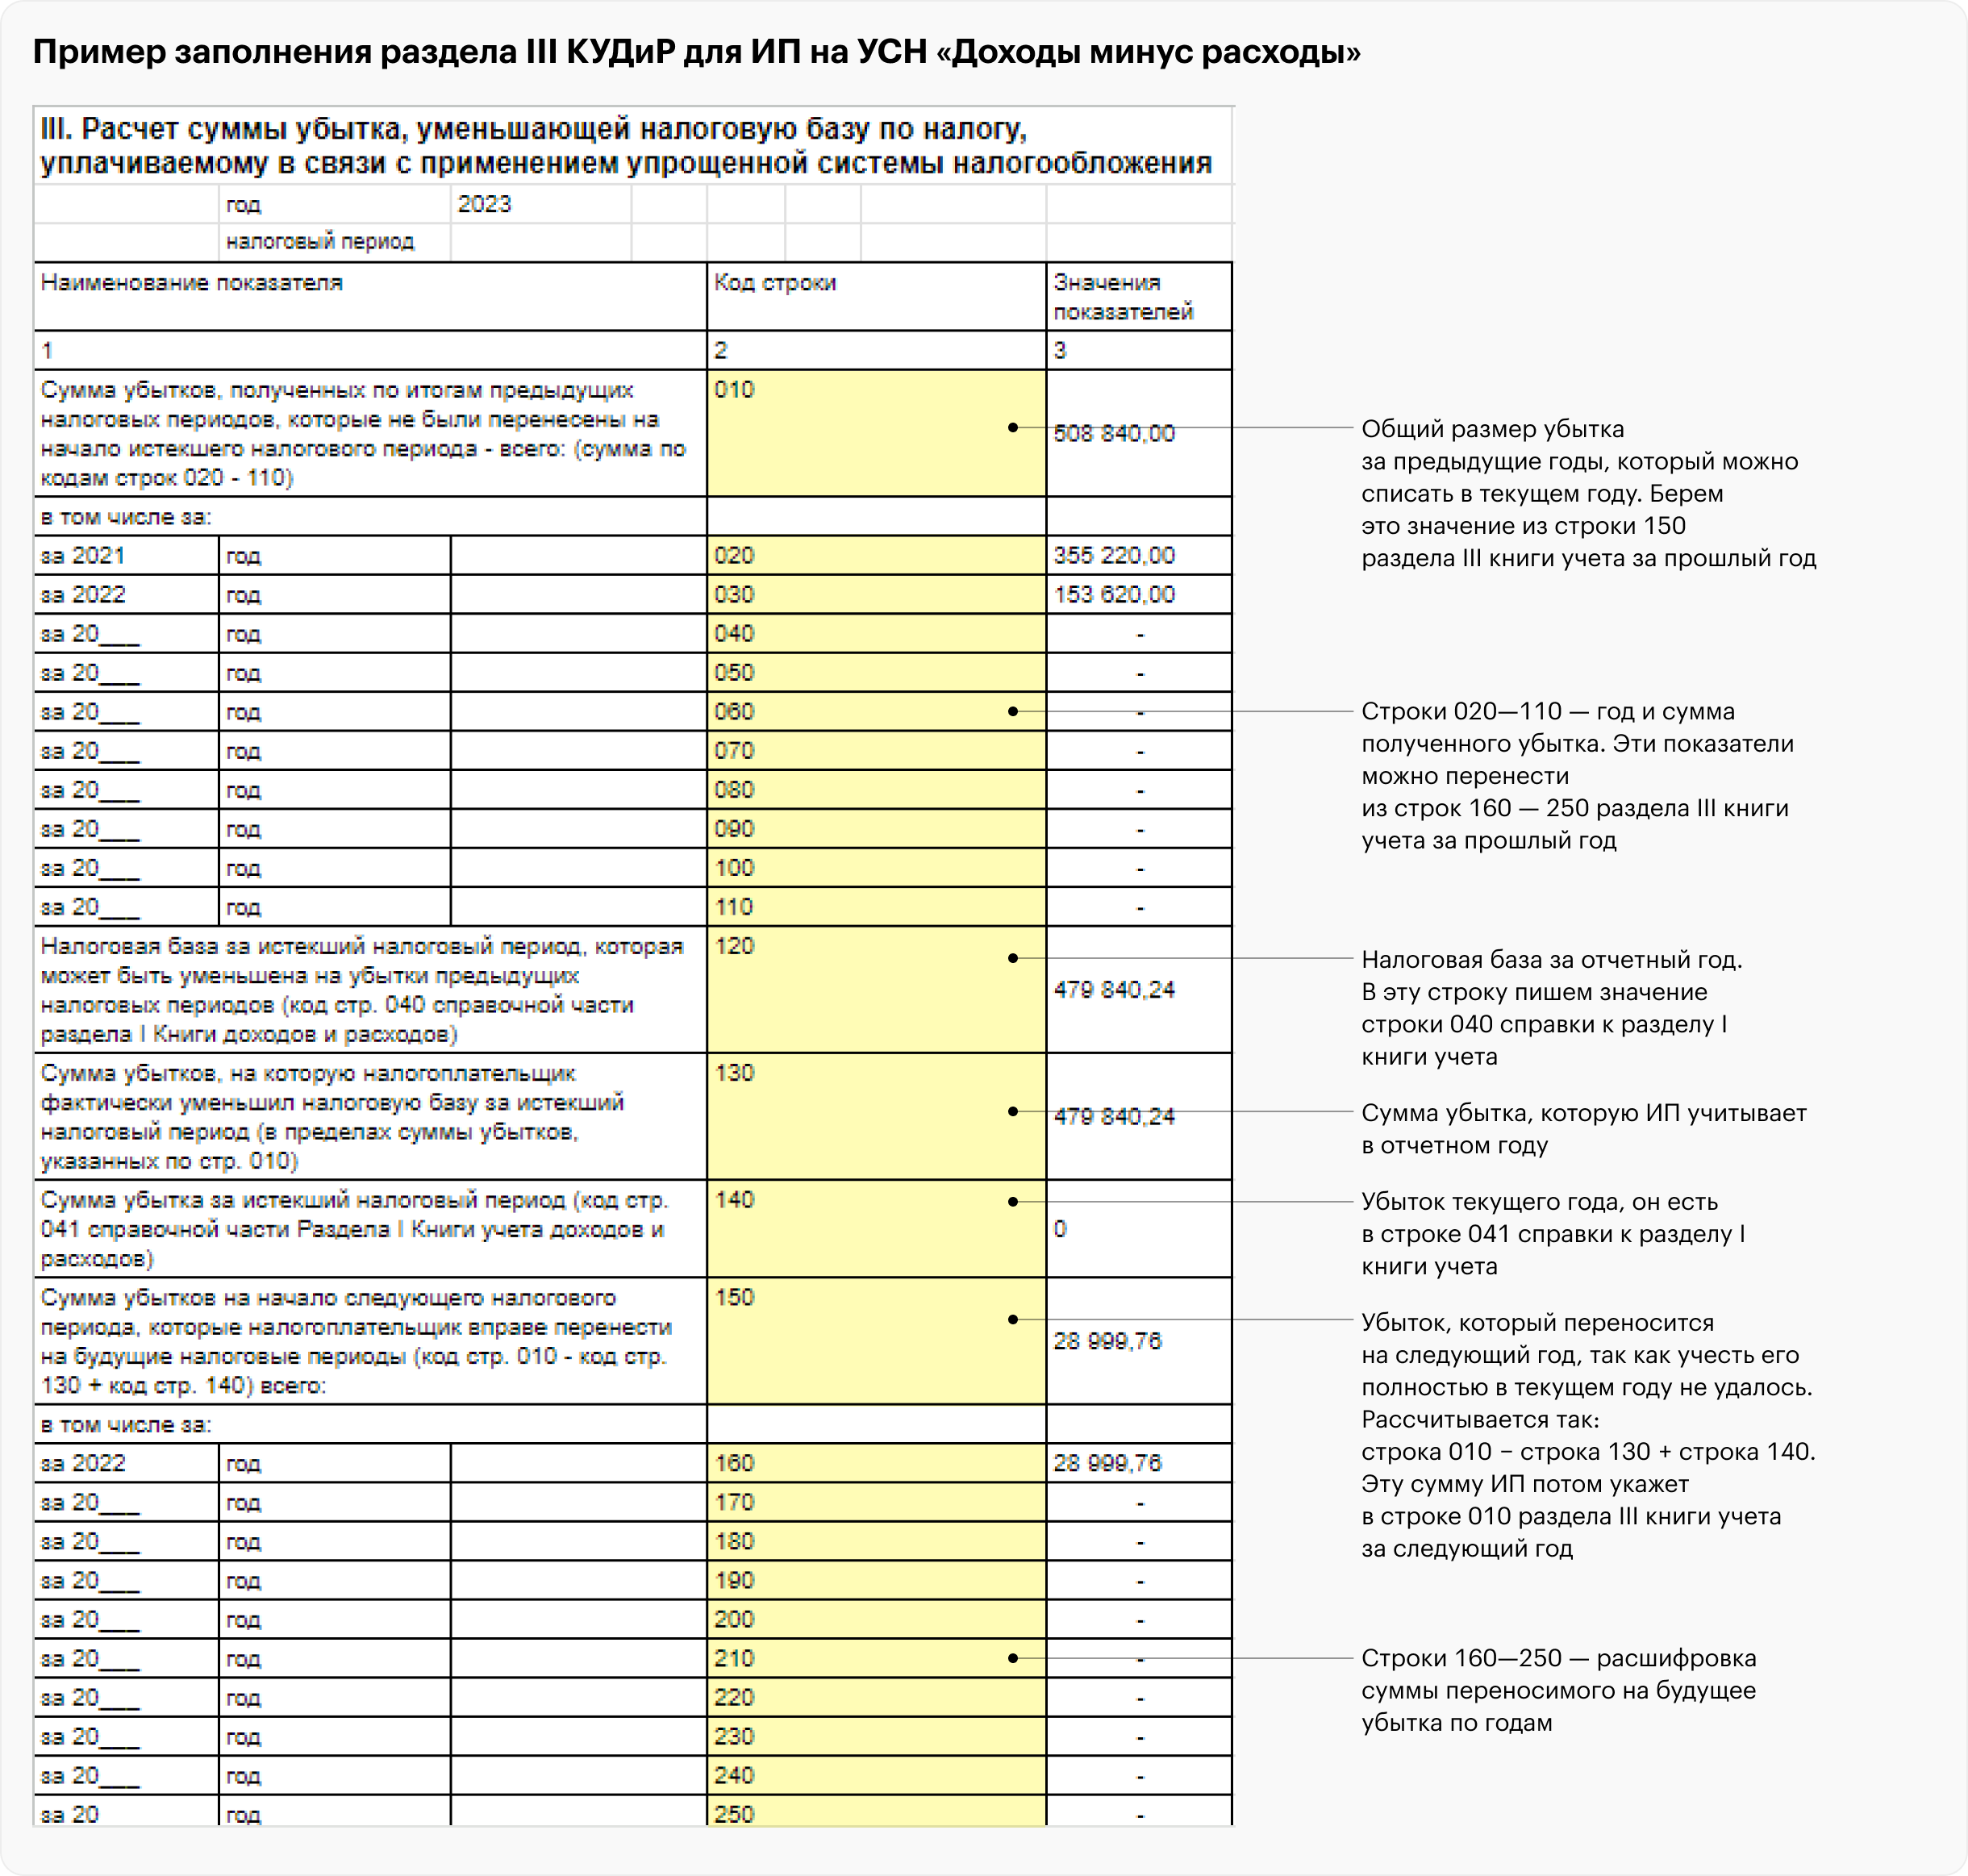
Раздел III. Его заполняют, только если в предыдущие 10 лет был убыток, на который можно уменьшить налоговую базу отчетного года.