Сроки проведения аудита
Когда проводится обязательный аудит? В 2023 году может проходить как аудит за 2022 год (в т.ч. его заключительный этап), так и первый этап аудита за 2023 год (при двухэтапном аудите). Аналогично, в 2024 году может проходить как заключительный этап аудита за 2023 год, так и первый этап аудита за 2024 год.
Вариативные сроки проведения аудита
Вариативные сроки проведения аудита могут немного сбить с толку: не всегда ясно, какие критерии обязательного аудита подлежат применению? Давайте проясним.
Если в 2023 году проводится:
В 2024 году критерии выбираются соответственно — в зависимости от того, за какой год проводится аудит.
В конце текущего и в начале следующего года большинство наших клиентов проводят аудит за 2023. Поэтому в статье подробнее остановимся именно на критериях аудита за 2023 год.
Как проводится аудиторская проверка
В законодательстве не указаны точные сроки проведения обязательного аудита. Установлены только сроки представления аудиторского заключения по обязательному аудиту, проводимому по требованию законодательства — не позже 10 рабочих дней с даты выдачи АЗ и до 31 декабря, следующего за отчетный год.
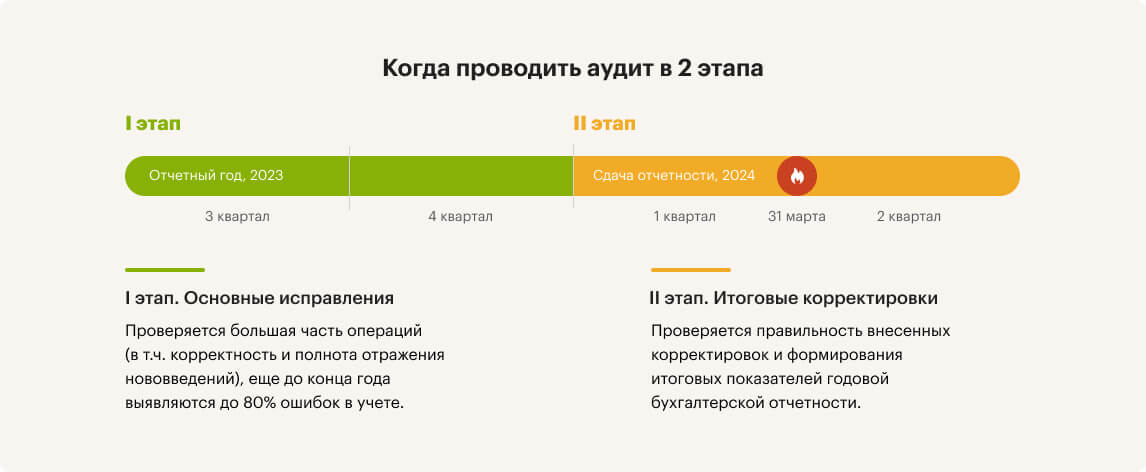
Но рекомендуется проводить аудиторскую проверку заранее, до предоставления отчетности собственникам (акционеров) на собрании по итогам года, крайний срок для которого установлен: для ООО — 30 апреля, а для АО — 30 июня. Лучше проводить аудит поэтапно в течение года, чтобы успеть внести корректировки по результатам аудиторской проверки предприятия.
Конечно, самой лучшей профилактикой ошибок в налогах и самым лучшим вариантом для гарантии достоверности годовой отчетности организации остается проведение первого этапа аудита до закрытия года. Но не всегда это возможно. Осенью и зимой в надежных аудиторских компаниях появляется большое количество клиентов, которые не успели выбрать аудиторов летом и просят провести аудит до сдачи отчетности. Но выход из ситуации есть!
Если вы намерены проводить не просто формальный, а полезный аудит, то до 31 марта пройдите предаудит, сдайте верную отчетность, и спокойно завершите процесс аудита в удобное время, получив аудиторское заключение.
Этапы аудиторской проверки
Качество проверки сильно зависит от профессионализма и опыта аудиторов. В своей работе аудиторы руководствуются Международными стандартами аудита (МСА), включая стандарт контроля качества. МСА являются общепризнанными высококачественными стандартами аудита.
Применение международных стандартов аудита
Использование международных стандартов аудита при проверке финансовой отчетности требует высокой квалификации специалистов, но в то же время помогает проводить глубокий анализ деятельности компании. Это значительно повышает вероятность выявления рисков искажения информации, а также дает возможность отыскать скрытые резервы.
Организация аудиторской проверки
МСА 200 и МСА 300 регламентируют порядок проведения аудита финансовой отчетности. Международные стандарты применяются как при обязательном, так и при инициативном аудите, когда требуется выдать аудиторское заключение о достоверности отчетности.
Этапы официального аудита:
Предварительное планирование: определение задач, согласование сроков и формы отчета, подбор специалистов и уточнение стоимости услуг.
Составление плана и программы проверки: учитывая состояние внутреннего контроля компании для максимальной эффективности.
Подписание договора и технического задания: закрепление согласованного перечня работ.
Проведение проверки: сбор аудиторских доказательств на основании МСА 500, 520, 250.
Представление результатов: сообщение о выявленных отклонениях, рекомендации по устранению ошибок.
При проверке, аудиторы используют разработанную ими же Матрицу аудита, соответствующую международным стандартам аудита.
Проведение аудита в соответствии с международными стандартами помогает обеспечить надежность финансовой отчетности и повысить доверие всех заинтересованных сторон к деятельности компании.
Отчеты по комплексному аудиту: важность и содержание
Данная информация может быть предоставлена в устной форме, в виде краткого свода или подробного отчета, в соответствии с соглашением с аудиторской организацией.
Состав отчета
Содержание отчета по результатам аудита зависит от внутренних стандартов аудиторской организации и обычно включает в себя:
Выявленные ошибки в бухгалтерском и налоговом учете.
Данные ошибки обсуждаются с бухгалтерией, вносятся исправления в учет и отчетность в соответствии с рекомендациями аудиторов.Аудиторское заключение.
По завершении аудита выдается аудиторское заключение, в котором выражено мнение об достоверности проверяемой отчетности.
Дополнительная информация
В аудиторском заключении не указываются все выявленные ошибки при проверке и неисправленные ошибки, а лишь мнение об достоверности бухгалтерской отчетности и другие важные сведения для пользователей, такие как:
- Отрицательные чистые активы.
- Существенные неопределенности.
- Риски банкротства и деятельности прекращения.
Виды аудиторских заключений
При составлении аудиторского заключения выделяют три вида:
Мнение с оговоркой.
Это тип мнения выражается, если аудитор обнаруживает существенные искажения статей бухгалтерской отчетности или не может получить достаточные основания для подтверждения отсутствия существенных искажений.Отрицательное мнение.
Данный тип мнения выражается, если обнаруженные искажения являются существенными и затрагивают более одной формы отчетности.
Важно понимать, что аудиторское заключение играет ключевую роль в оценке достоверности финансовой отчетности компании и предоставлении информации заинтересованным сторонам.
## Отказ от выражения мнения

Отказаться от выражения мнения аудитор должен, если он по итогам проверки не получил доказательств, на которых он мог бы основывать свое мнение о возможном существенном и всеобъемлющем влиянии необнаруженных искажений отчетности.

Однако следует отметить, что отказ от выражения мнения, оформленный в установленной форме, является полноправным аудиторским заключением.

## Проверка на нескольких этапах

Для того чтобы исключить риски получения модифицированного аудиторского заключения, рекомендуется организовывать проверку в несколько этапов, например, по итогам полугодия, 9 месяцев. Таким образом, компания сможет своевременно внести исправления и получить немодифицированное аудиторское заключение.

## Сертификаты от Правовест Аудит

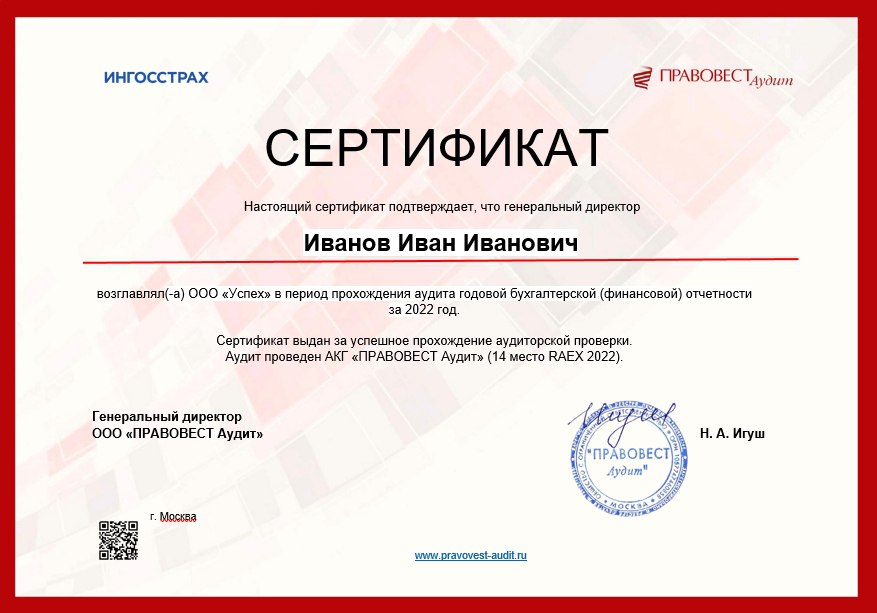
По итогам аудиторской проверки, Правовест Аудит выдает руководителю организации и руководителю финансовой службы индивидуальные сертификаты. Этот сертификат может быть дополнительным доказательством компетенции руководителя и улучшить его резюме при поиске работы.

## Как выбрать аудиторскую компанию

Чтобы получить не только формальное аудиторское заключение, но и максимальную практическую пользу, обращайтесь к проверенным профессионалам, которых рекомендуют ваши коллеги. Правовест Аудит предлагает высокий уровень сервиса за сопоставимую цену и дополнительные финансовые гарантии.

## Об аудите бухгалтерской отчетности за 2023 год

Согласно закону № 307-ФЗ, определенный перечень организаций обязан пройти аудиторские проверки. Это:

1. Организации с годовым оборотом более 800 миллионов рублей.
2. Организации с активами, превышающими 400 миллионов рублей.
3. Государственные и муниципальные унитарные предприятия.
4. Банки.
5. Учреждения обязательного пенсионного страхования и др.
Мы составили для вас таблицу организаций, подлежащих обязательному аудиту в 2023 году согласно 307-ФЗ и иным законам:
ПАО (ОАО) Без условий, ст. 67.1 ГК РФ
НАО (ЗАО) Только в предусмотренных законом случаях, ст. 67.1 ГК РФ
Товарные биржи Без условий,
ГУП, МУП В случаях, определенных собственником имущества унитарного предприятия,
Благотворительные фонды В случае если поступление имущества (в т.ч. денежных средств) за предшествующий отчетному год превысил 3 млн руб.,
НКО Выполняющие функции иностранного агента, закон 7-ФЗ; балансовая стоимость имущества, составляющего целевой капитал, на конец отчетного года превысила 20 млн руб.,
Малые предприятия В случае если сумма активов баланса за предшествующий отчетному год составила более 400 млн руб., закон 307-ФЗ
Эмитенты ценных бумаг Без условий, закон 307-ФЗ
Акционерные инвестиционные фонды Без условий,
Кредитные организации Без условий, ФЗ № 395-1
Это не исчерпывающий перечень.
Коллеги, если вы хотя бы чисто теоретически допускаете возможность того, что ваша фирма «попадает» под обязательный аудит, настоятельно рекомендуем ознакомиться с перечнем Минфина.
Нормативно-правовая база
Условия обязательного аудита в нашей стране регулируются сразу несколькими нормативно-правовыми актами. Основа – это Федеральный закон № 307-ФЗ. Именно этот документ позволяет вывести само понятие обязательного аудита, определить, какие компании должны проводить такой аудит, а также узнать частоту и порядок проведения проверок.
К другим НПА, регулирующим проведение обязательного ежегодного аудита, относят Федеральные законы «Об акционерных обществах», «О банках и банковской деятельности», «Об организации страхового дела в РФ» и т.д. Они устанавливают, в каких случаях аудит становится обязательным, а также определяют, какие работы аудитор должен провести в дополнение к стандартным для учета отраслевой специфики.
Наконец, в своей работе аудитор должен руководствоваться требованиями Международных стандартов аудита (МСА). В частности, МСА 200 разъясняет, какие этические требования должен соблюдать аудитор. Также стандарт предписывает работать с долей профессионального скептицизма и добиваться получения достаточного количества доказательств, которые позволят минимизировать риски и сделать достоверные выводы.
Как часто требуется проводить аудиторскую проверку?
Согласно ч. 2, ст. 5 Федерального закона № 307-ФЗ, за редким исключением экономические субъекты должны проводить аудит каждый год. Исключения оговорены отдельными отраслевыми законами, о которых было сказано выше. Так, ст. 54 Федерального закона «О жилищных накопительных кооперативах» гласит, что при соблюдении ряда условий возможно проведение проверки раз в два года.
Подача аудиторского заключения должна быть осуществлена не позднее 31 декабря того года, который следует за отчетным. При этом продолжительность проведения самой проверки закон не регламентирует.
Заранее заказав аудиторские услуги, вы сможете не только получить заключение, но и скорректировать недочеты в отчетности так, чтобы подать в ИФНС уточненные сведения. Учитывая, что исправлять сведения после того, как отчетность будет утверждена на собрании акционеров, нельзя, важно провести аудит до собрания.

Инициативный аудит
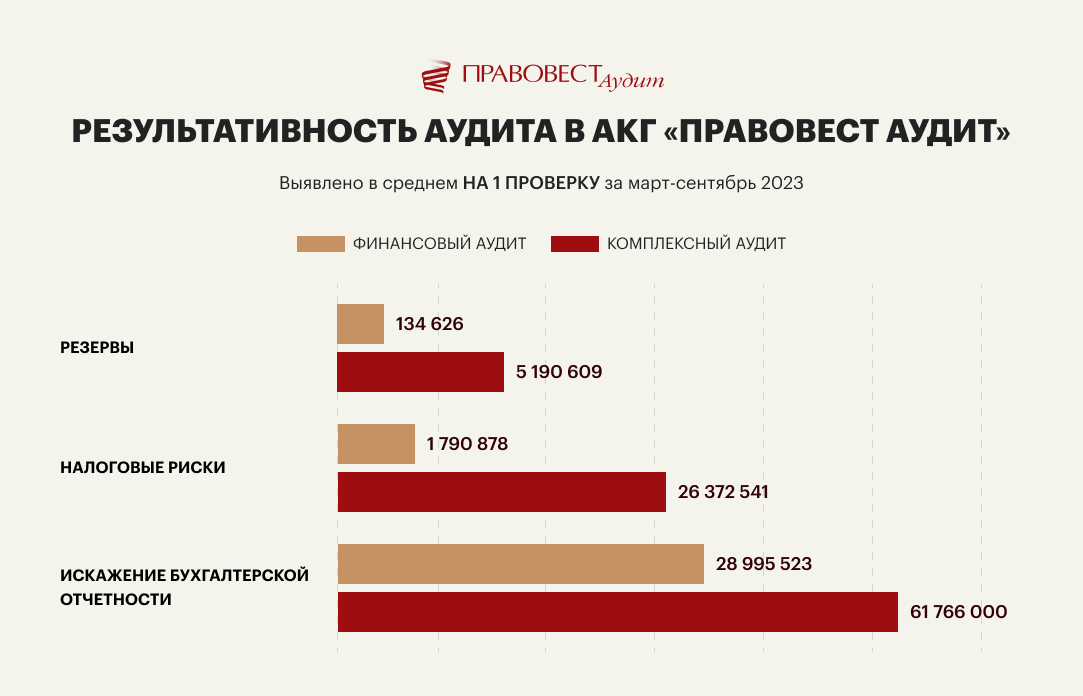
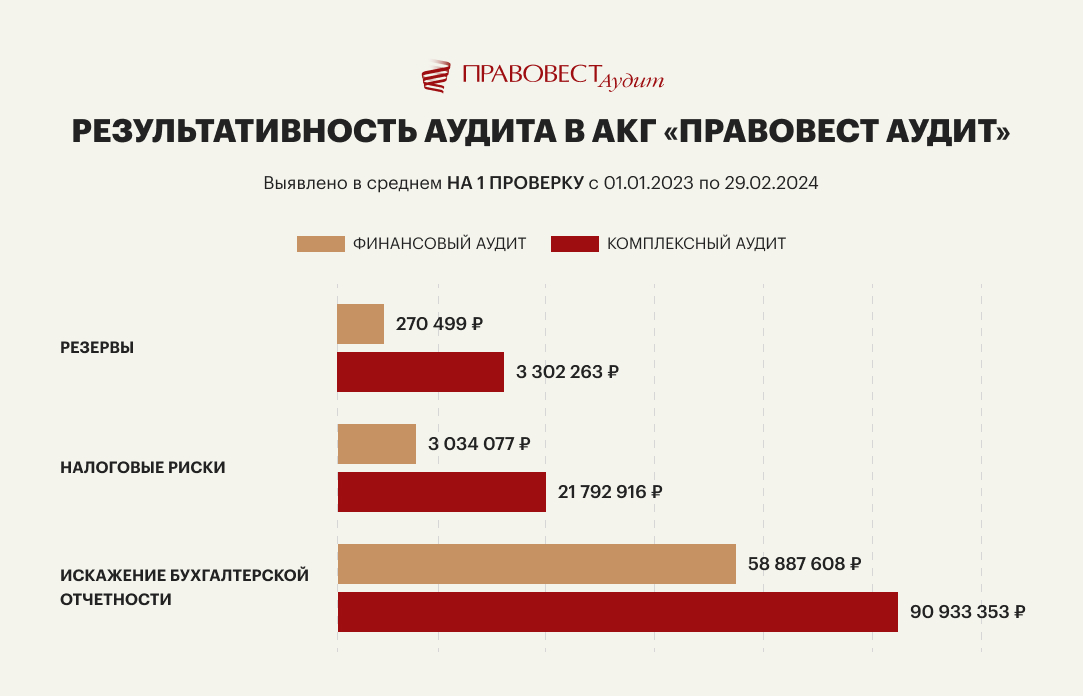
Инициативный аудит — проводится по желанию собственников или руководства предприятия для проверки эффективности работы бухгалтерии, оценки налоговых рисков и выполнения любых других задач. Комплексный аудит (проверка бухгалтерского и налогового учета) обладает гораздо большей результативностью, чем финансовый (когда проверяется только бухгалтерский учет). Это подтверждают данные нашей аудиторской практики:
Главным отличием инициативного аудита является добровольность. Нет законодательно установленной обязанности проведения проверки и предоставления ее результатов проверки третьим лицам.
Если рассматривать внутренний аудит, плюсом является то, что аудиторы хорошо знают предприятие «изнутри», могут оперативно консультировать руководителей отдельных подразделений по юридическим, финансовым, организационным вопросам с учетом специфики конкретного производства, управлять рисками, а также процессами внутреннего контроля (Международный стандарт аудита 610 «Использование работы внутренних аудиторов», утв. приказом Минфина РФ от 09.01.2019 № 2н).
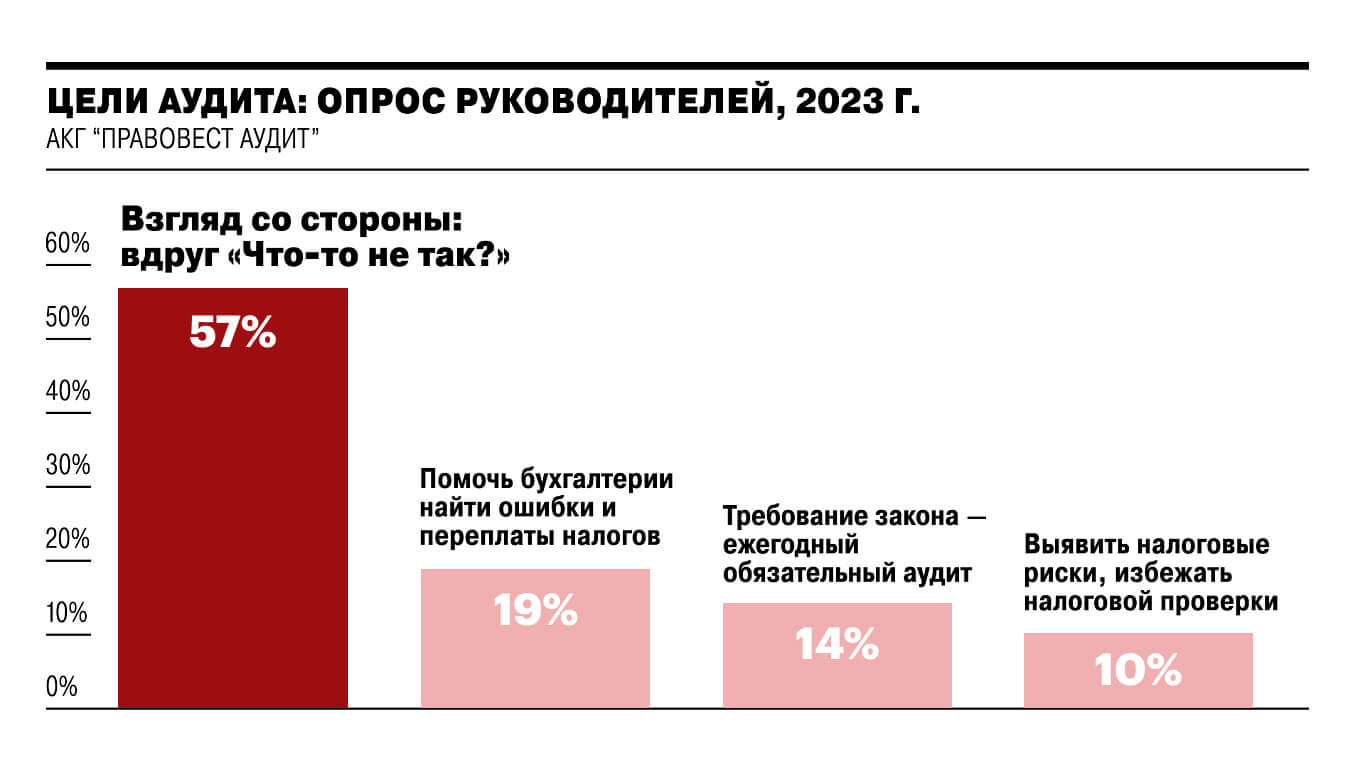
Но привлечение внешних экспертов целесообразно для получения объективного анализа, «взгляда со стороны». Об этом свидетельствуют и результаты опроса, проведенного «Правовест Аудит». Мы спросили у руководителей компаний: с какой целью вы проводите аудит?
Внешний аудит дает дополнительные преимущества:
Довольно часто компаниям, которые не подлежат обязательному аудиту, необходимо именно аудиторское заключение: для получения кредитов, для участия в тендерах, при продаже, реорганизации бизнеса, для исключения рисков привлечения руководителя и главного бухгалтера к субсидиарной и материальной ответственности и др. Тем более, что риски субсидиарной ответственности в последнее время неуклонно растут

В этом случае, инициативный аудит бухгалтерской (финансовой) отчетности могут проводить только внешние аудиторы (аудиторские организации).
Наличие АЗ и персонального сертификата руководителю, главному бухгалтеру, финансовому директору о прохождении аудита — это еще один «плюс» привлечения аудиторской компании к проверке финансового состояния предприятия, а также защита руководителей и собственников от рисков субсидиарной, уголовной и материальной ответственности.
Сегодня независимый аудит фактически становится необходимостью для компании и руководителя, который хочет обезопасить себя от многомиллионных претензий.
Поэтому аудиторскую проверку бухгалтерской (финансовой) отчетности проводят даже те организации, которые не обязаны это делать «по закону». Но, как правило, делают это с максимальной пользой, включая в индивидуальные технические задания вопросы углубленной проверки налогового учета и отчетности, проверку кадрового учета, анализ договоров, сложных операций и т.п., т.е. не ограничиваются только выявлением существенных ошибок в отчетности.
Виды обязательного аудита
Согласно ст. 3, 4 307-ФЗ «Об аудиторской деятельности», аудиторская компания может оказывать профессиональные услуги в этой сфере только при условии членства в саморегулируемой организации аудиторов.
Ответственность за неисполнение обязанностей, вытекающих из аудита
Если обязанность предоставить аудиторское заключение есть, а само аудиторское заключение не было предоставлено или было предоставлено позже нормативных сроков, то виновные будут привлечены к административной ответственности. Штрафы:
Если проверка контролирующих органов выявит, что аудит не был проведен (хотя для соответствующего юридического лица он был обязательным), то составляется протокол об административном правонарушении (ст. 15.11 КоАП РФ). В этой ситуации ответственность руководителя компании будет уже ощутимее:
Если заключение не будет представлено во время подготовки к общему собранию тем лицам, которые имеют на это право (п. 3 ст. 52 Федерального закона № 208-ФЗ «Об акционерных обществах»), то ответственность наступит по ч. 2 ст. 15.23.1 КоАП РФ:
Штрафы за непроведение проверки, если компания попадает под критерии обязательного аудита
С лета 2017 года начали действовать новые правила, согласно которым, при доказательстве, что обязательства организации вызваны нечестными или нерациональными действиями руководства или учредителей, кредиторы могут требовать в суде компенсацию от этих лиц. Раньше такое было возможно исключительно при банкротстве, как указано в п. 3.1. ст. 3 ФЗ «О компаниях с ограниченной ответственностью».
Таким образом, проведение аудита может стать для руководства важным инструментом управления. Аудит предоставит объективную картину о состоянии компании, что, в свою очередь, может помочь руководству защититься от рисков привлечения к ответственности.
Какие аудиторские организации имеют право проводить обязательный аудит?
В последние годы законодательство по аудиту подвергалось многим изменениям, о которых важно быть в курсе даже обычным компаниям. Недавние поправки в Закон № 307-ФЗ «Об аудиторской деятельности» были приняты в июле 2021 года. Основным документом, внесшим множество изменений, стал Федеральный закон от 2 июля 2021 г. № 359-ФЗ, который начал действовать с 1 января 2022 года.
Одним из ключевых моментов стало изменение списка лиц, имеющих право проводить обязательный аудит. Аудит представляет собой независимую экспертизу бухгалтерской и финансовой отчетности организации, в результате которой формируется заключение о ее надежности. Такую экспертизу осуществляют частные аудиторские организации или индивидуальные предприниматели за счет проверяемой стороны. Существует два типа аудиторских проверок: обязательная и добровольная.
Однако, начиная с 1 января 2022 года, индивидуальные аудиторы больше не имеют права осуществлять обязательный аудит, поскольку они были исключены из списка лиц, уполномоченных на проведение такой проверки, согласно Федеральному закону № 359-ФЗ от 2 июля 2021 года.
Обязательные аудиторские проверки проводятся теми, кому это предписано Федеральным законом № 307-ФЗ от 30 декабря 2008 года «Об аудиторской деятельности» или другими федеральными нормативными актами.
Аудиторская компания, которая имеет право проводить обязательный аудит, должна соответствовать следующим критериям:
Критерии обязательного аудита отчетности для акционерных обществ
Согласно изменениям, внесенным федеральными законами от 16.04.2022 № 99-ФЗ и 114-ФЗ в статьи 67.1 ГК РФ и 88 Закона № 208-ФЗ, непубличные акционерные общества теперь обязаны ежегодно проходить аудит только в случаях, прямо указанных в законодательстве. Это означает, что для непубличных акционерных обществ с доходами до 800 млн рублей и активами до 400 млн рублей аудит годовой бухгалтерской отчетности стал необязательным.
Тем не менее, такие общества могут проводить аудиторские проверки на добровольной основе по решению акционеров или соответствующего органа управления.
Если ваша организация не обязана проводить аудит по закону, инициативный аудит может быть полезным:
Этапы проведения обязательного аудита в соответствии с новыми критериями
Процесс обязательной аудиторской проверки разделяется на следующие ключевые этапы:
Подготовительный этап. Прежде всего, бухгалтер должен удостовериться в правильности и актуальности оформления учетной политики, своевременности и корректности бухгалтерской отчетности, первичных документов и актов сверки с контрагентами. Подробные рекомендации по подготовке к аудиту в 2023 году можно найти в соответствующих материалах на эту тему.
Этап проведения проверки. Основным документом для аудита является бухгалтерская отчетность: баланс, отчет о финансовых результатах, отчет об изменении капитала и прочие стандартные формы отчетности. Важно также проверить документы, удостоверяющие право организации на деятельность в определенной сфере, такие как лицензии и свидетельства. Аудитор удостоверяется в их подлинности и актуальности. Документы, имеющие статус коммерческой тайны, обычно остаются за пределами аудита. Подтверждение финансовых обязательств компании осуществляется через проверку кредитных договоров, договоров залога, банковских выписок, налоговых деклараций и других документов.
Формирование и предоставление заключения. По завершении проверки аудитор предоставляет свое заключение, которое следует направить в Федеральную налоговую службу. Этот шаг должен быть выполнен не позднее 10 рабочих дней после получения заключения и до 31 декабря следующего года. Так, за 2022 год заключение необходимо отправить до 31 декабря 2023 года.
Многие предприятия, подпадающие под обязательный аудит, стремятся провести его заранее, чтобы иметь возможность внести коррективы в документы на основе результатов проверки. Большие компании часто рассматривают аудит как инструмент оценки эффективности своего функционирования.
Если вам нужен качественный и своевременный аудит бухгалтерской отчетности, то обращайтесь в ООО «Радар-Консалтинг»:
Вы можете оставить заявку на сайте или позвонить по номеру телефона +7 (495) 070 35 14 для консультации с аудитором.
Аудиторская компания Радар-С
Оказываем услуги по проведению обязательного, инициативного и налогового аудита, проводим аудит по специальному заданию. Также, предоставляем дополнительные услуги по бухгалтерскому аутсорсингу и финансовому консалтингу
Руководитель практики аудита, ACCA Advanced Diploma in Accounting and Business
Что включает в себя аудит бухгалтерской отчетности
Ежегодная аудиторская проверка — независимая оценка бухгалтерской (финансовой) отчетности предприятия. Цель — проверка корректности отражения в учете фактов хозяйственной жизни. В частности, это нужно для снижения вероятности банкротства и угрозы интересам кредиторов.
Основные задачи проведения аудита — с одной стороны, контроль учета и выявление ошибок с другой стороны — защита собственников компании от потери активов и бизнеса, а также иных пользователей бухгалтерской отчетности, в т.ч. контрагентов, принимающих управленческие решения на базе годовой отчетности партнеров.
Результатом выступает аудиторское заключение, которое подводит итог по вопросу достоверности отчетности организации, наличия/отсутствия значительных искажений.
Многие крупные компании имеют отдел внутреннего аудита, сотрудники которого контролируют учет и оказывают помощь финансовой службе компании — внутренний аудит.
Но он не может заменить контроль с привлечением независимых экспертов — внешний аудит, тем более, если компания подлежит обязательному аудиту.
Выделяют обязательный и инициативный аудит достоверности отчетности. Инициативный аудит по заявленным целям можно разделить на:
Требование о проведении обязательного аудита, точнее о предоставлении его результата — аудиторского заключения, установлено нормами законодательства. Предусмотрены и штрафы, когда требование не выполнено.
Итогом обязательной проверки выступает аудиторское заключение — документ, направляемый в налоговую в комплекте с отчетностью и размещаемый на Государственном информресурсе бухотчетности (ГИРБО), а также предоставляемый для ознакомления всем заинтересованным сторонам, которые имеют на это право.
Важно отметить: аудиторское заключение выдается только независимой организацией, внесенной в реестр, опубликованный на портале Министерства финансов и имеющей членство в СРО. Индивидуальные аудиторы не могут выдавать аудиторское заключение по результатам обязательного аудита, в том числе за прошлые периоды.
Перечень случаев, когда предприятию нужно аудиторское заключение, регулируется статьей 5 Закона 307-ФЗ от 30.12.2008 и специальными нормами федерального законодательства. Перечислим организации, для которых установлена обязанность аудироваться:
Проведение аудита обязательно по решению владельцев в ГУПах и МУПах.
Инициативный аудит осуществляется по запросу организации для мониторинга работы бухгалтерской службы, учета и достоверности отчетности, контроля налоговых и прочих рисков.
Проверяемый в рамках инициативного аудита период варьируется — от месяца до нескольких лет.
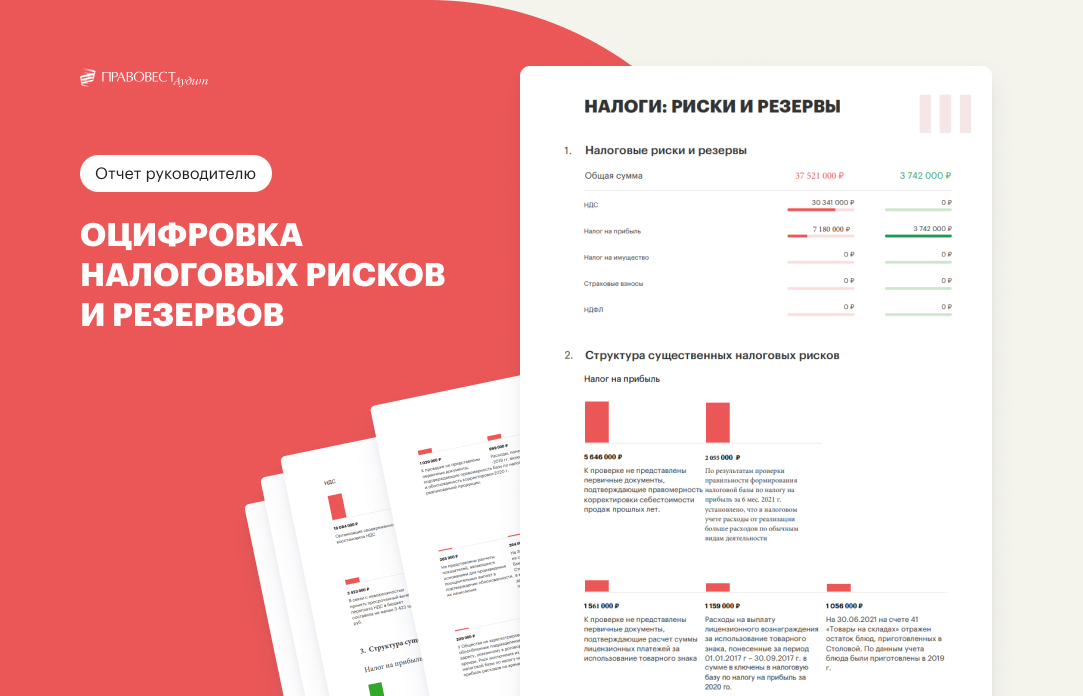
В итоге клиент получает подробный отчет по ситуации и рекомендации аудиторов, аргументированные законодательством и актуальной правоприменительной практикой. Это позволяет руководителю увидеть полную картину с цифрами и решениями по имеющимся недочетам. При этом все данные по организации предоставляются только заказчику и не передаются третьим лицам.
Добровольно аудит проводят по различным причинам: смена владельцев бизнеса, руководящего состава, главбуха, предстоящая сделка по продаже организации. Не лишним будет пройти «тренировочный контроль» и перед ВНП. В последнее время значительно повысилась «эффективность» подобных контрольных мероприятий с целью пополнения бюджета. Отсутствие в налоговой отчетности существенных ошибок и несоответствий минимизирует риски неожиданного визита налоговиков, санкций с их стороны.
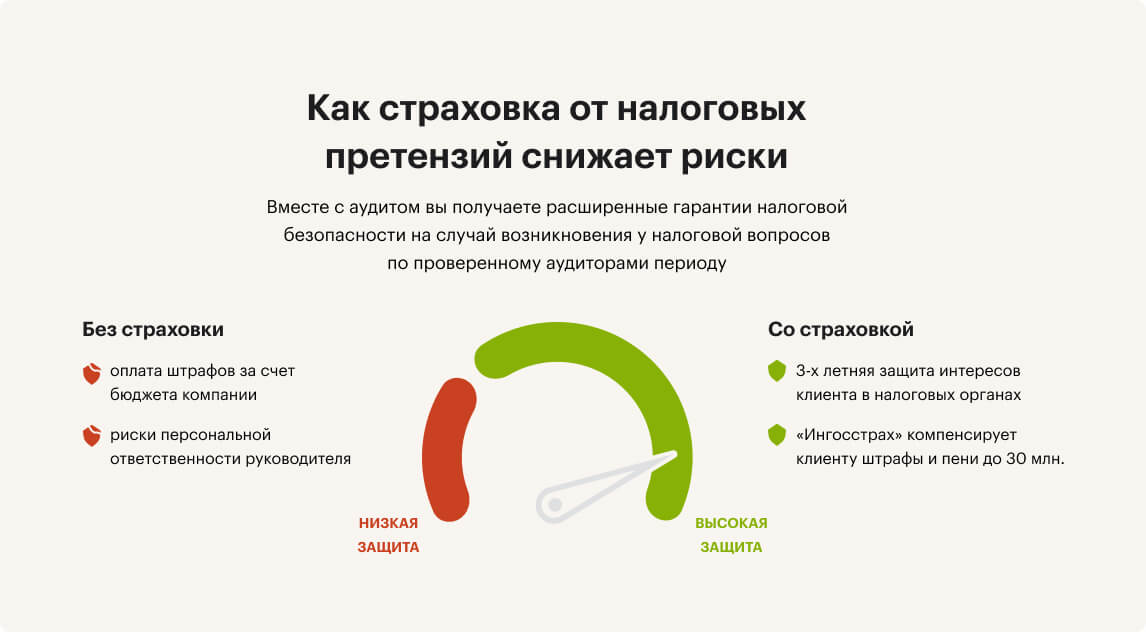
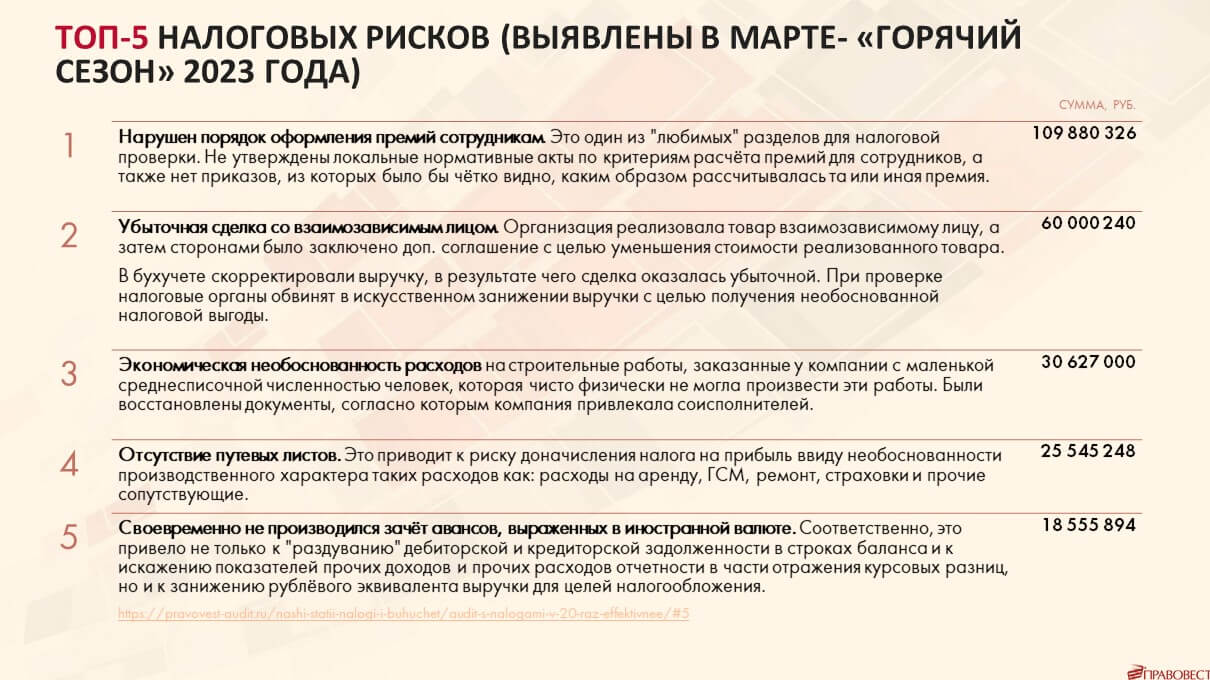
Но еще эффективнее — проведение комплексного аудита с расширенной проверкой налогового учета и дополнительными финансовыми гарантиями компенсации пени и штрафов на случай доначисления налогов по проверенному периоду. Тем более, что довольно часто доначисления налогов могут возникнуть из-за отсутствия внутренних документов, которые должны были составить сотрудники компании, но по незнанию или нежеланию этого не сделали. Аудиторы подскажут, как устранить такие риски. Например, 586 млн руб. сэкономил комплексный аудит по итогам которого выявлено отсутствие большого количества первичных документов, обосновывающих расходы по налогу на прибыль.
Кадровый аудит, в процессе которого проводится анализ структуры и оптимизация кадровой политики, контроль ведения документов по картам поможет предупредить возможные споры с работниками и трудовой инспекцией.
Можно организовать работу аудиторов по индивидуальному техническому заданию, в котором специалистам можно поставить такие задачи, как проведение дополнительной инвентаризации, оптимизация структуры компании, выявление легальных финансовых источников оборотных средств и потенциала роста прибыли.
АУДИТ ВСЕ ПОБЕДИТ!
Узнайте, сколько стоит помощь в учете без ошибок вместе с защитой от налоговых рисков и страховкой
Рассчитать за 1 мин.
Руководитель направления налоговой практики и споров
Критерии обязательного аудита отчетности за 2023 год
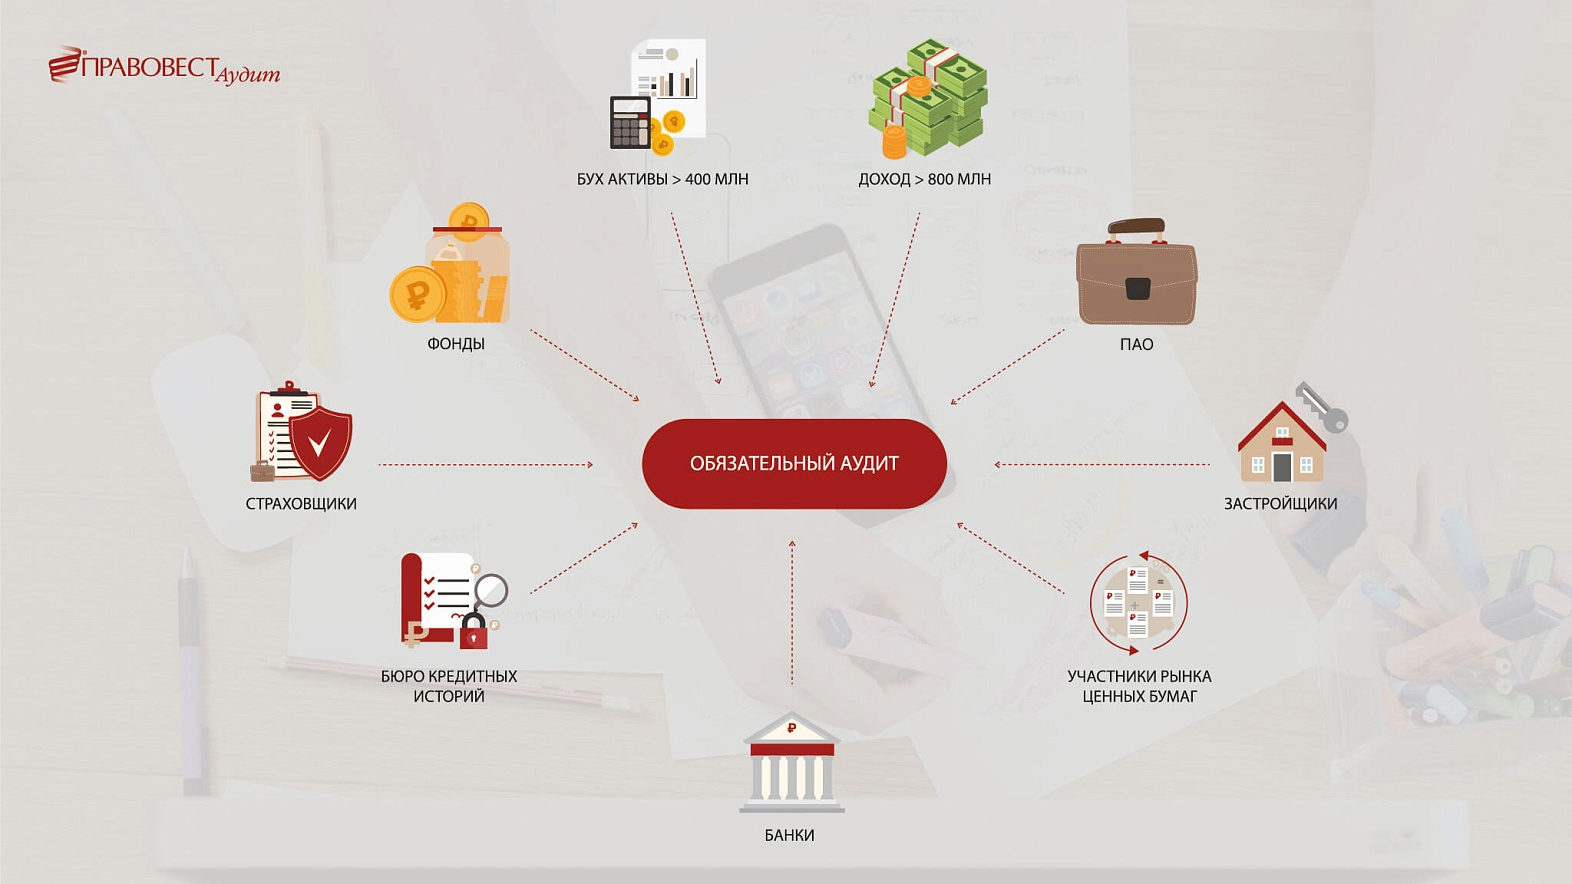
В Федеральном законе от 30.12.2008 № 307-ФЗ «Об аудиторской деятельности» (далее — Закон № 307-ФЗ) приводятся критерии обязательного аудита.
Закон № 307-ФЗ не дает закрытого списка компаний: кто подлежит обязательному аудиту? Ситуации, когда аудит является обязательным, также предусматриваются и в других законах федерального уровня. На это прямо указано в ст. 5 Закона № 307-ФЗ.
Если вы видите, что доходы за 2022 год или на 31.12.2022 года активы вашей компании превысили указанные пределы, то вам необходимо провести аудиторские процедуры за 2023 год.
Некоторые полагают, что раз речь идет о проверке бухгалтерской отчетности, то доходы, соответственно, берутся из бухгалтерского учета. Однако это ошибочное мнение. Доход определяется по данным налогового учета — для организаций на ОСН по правилам главы 25 Налогового Кодекса «Налог на прибыль организаций»: суммируются строки 010 и строки 020 Листа 02 годовой Декларации по налогу на прибыль. В расчете участвуют все виды доходов, включая и внереализационные.
В разъяснениях Минфина подчеркивается, что даже если отчетность подлежит обязательному аудиту по одному основанию, но освобождена от обязательного аудита по другому основанию, организация все равно должна провести аудит этой отчетности (Информационное сообщение Минфина России от 25.07.2023 N ИС-аудит-64).
Например, обязательный аудит:
С 1.01.2023 года аудит непубличных АО обязателен только при их соответствии суммовым критериям Закона № 307-ФЗ или если он вытекает из требований других федеральных законов.
Итак, обязанность появляется, если соблюдается любой из поименованных в законодательстве РФ критериев.
Пример 1: Непубличное акционерное общество является застройщиком жилого комплекса на основании договоров долевого участия в соответствии с Федеральным законом от 30.12.2004 № 214-ФЗ. При этом по критериям оно подходит под СМП (налоговый доход за прошлый период — 60 млн руб., валюта баланса — 300 млн руб., а средняя численность персонала — 92 человека), но ему все равно придется проаудировать годовую отчетность за 2023 год, т.к. проведение обязательного аудита застройщиков предусмотрено федеральным законом от 30.12.2004 № 214-ФЗ (п. 38 Перечня случаев проведения обязательного аудита бухгалтерской (финансовой) отчетности за 2022 год (Информационное сообщение Минфина России от 11.01.2023 N ИС-аудит-60)).
Для удобства получения ответа на вопрос: есть ли у вашей организации обязанность организовывать аудит в непреложном порядке, рекомендуем обратиться к списку случаев, в которых он требуется. Этот список публикует Минфин РФ ежегодно.
Перечень видов компаний, подпадающих под обязательный аудит, размещается в подразделе сайта Министерства финансов «Обязательный аудит» (
раздел «Общая информация»
Если сомневаетесь, правильно ли решили, что аудит для вас обязателен/не обязателен, волнуетесь не закреплен ли в каком-то законодательном акте новый критерий как раз «под вашу компанию» — обратитесь к аудиторам. Они помогут сориентироваться: какие организации подлежат обязательному аудиту.
Какие санкции предусмотрены?
Под общим понятием «аудит» подразумевается комплексная оценка компании с точки зрения эффективности, правомерности и правильности осуществления ее хозяйственной деятельности. Предметом аудита, как правило, выступает бухгалтерская и финансовая отчетности субъекта.
Инициативный аудит – это выборочная или полная проверка отчетности предприятия по желанию собственника или иных заинтересованных в этом лиц (акционеров, учредителей и т.д.). Такие проверки могут быть единовременными и непрерывными, например, когда оценка деятельности осуществляется сначала в первом полугодии или квартале, а потом – в последнем.
Основным регламентом, в котором освещены основные правила и положения, является Федеральный закон №307-ФЗ «Об аудиторской деятельности» от 30.12.2008 г. Надо сказать, он не статичен, поскольку постоянно дополняется поправками и нововведениями. Помимо Федерального закона, аудиторские компании и индивидуальные аудиторы должны также строго соблюдать федеральные и международные стандарты аудита.
Что такое обязательная аудиторская проверка?
Согласно статье 5 Федерального закона №307-ФЗ обязательный аудит – это законодательно закрепленное государством требование к компаниям, деятельность которых затрагивает интересы большого количества людей или имеющих высокую доходность (более 800 млн рублей). То есть, ежегодная аудиторская проверка обязательна только для предприятий, попадающих под утвержденные критерии аудита.
Случаи обязательного аудита
Статьей 5 действующего Федерального закона установлено, что проведение обязательной аудиторской проверки обязательно для следующих компаний:
Стоимостной критерий
В 2023 году обязательной аудиторской проверке подлежат все представители российского бизнеса любой организационно-правовой формы при условии наличия у них высоких доходов за прошлый отчетный период. Государство требует: если доход компаний составляет более 800 миллионов рублей или стоимость активов оценивается в более чем 400 миллионов рублей, они автоматически становятся субъектами обязательной аудиторской проверки.
Важно! Полный перечень компаний по видам деятельности или организационно-правовым формам представлен на официальном сайте Министерства финансов Российской Федерации. Ведомство ежегодно публикует соответствующее письмо в первых числах января.
Особенности и преимущества проведения аудита в «Кроу Аудэкс»
«Кроу Аудэкс» более 29 лет оказывает профессиональные аудиторские услуги бизнесу из разных сфер экономики. К работе над проектами привлекаются узкоспециализированные аудиторы, налоговые консультанты, юристы, что позволяет обеспечить высокую точность результатов.
Аудит выполняется в соответствии с требованиями МСА. При этом трудоемкость оптимизирована за счет автоматизации с помощью программы «Аудит Стандарт» и интернет-технологий. В качестве бонуса вы получите выявление налоговых рисков и повышение профессиональных компетенций ваших сотрудников.
Компания имеет лицензии на лицензируемые виды деятельности, является членом саморегулируемой организации аудиторов Ассоциация «Содружество» (СРО ААС). Ежегодно более 300 организаций России проводят аудит в «Кроу Аудэкс».
По итогам 2022 года, компания «Кроу Аудэкс» вошла в ТОП-25 ведущих аудиторских компаний РФ, согласно уважаемому рейтингу аналитического агентства RAEX.
Среди других услуг компании – аудит финансовой отчетности, бухгалтерские услуги.
Закажите консультацию эксперта, воспользовавшись формой на сайте или обратившись по телефону!
Когда требуется проводить обязательный аудит?
Принципы, позволяющие определить, кто подлежит обязательному аудиту, изложены в ч. 1 ст. 5 307-ФЗ и позволяют определить, что проверка является обязательной для следующих компаний:
Однако это не единственные критерии, определяющие необходимость проверки. Закон № 307-ФЗ не содержит закрытого списка экономических субъектов и отдает приоритет в этом вопросе отраслевым федеральным законам, которые регулируют деятельность различных экономических субъектов. Так, обязательному аудиту подлежат компании, осуществляющие банковскую, страховую, брокерскую, депозитарную, клиринговую деятельность, управление и эмиссию ценных бумаг (всего 23 вида деятельности). В частности, 208-ФЗ «Об акционерных обществах» указывает на необходимость проведения внутреннего обязательного аудита ПАО.