Запрет на плановые проверки бизнеса по Постановлению 336 от 10 марта 2022 года
Правительство продлило до 2030 года запрет на плановые проверки бизнеса. Однако, в свете недавних событий на рынке слабоалкогольной продукции, пока неясно, приведут ли они к отмене этого Постановления. В настоящее время бизнес продолжает работать в условиях моратория. Но не означает ли это, что предприниматели вообще не будут иметь дело с инспекторами? Какие изменения уже произошли и какие мероприятия сейчас происходят на место проверок? Для каких бизнесов станут обязательными профилактические визиты?
Защита компании мнимая и настоящая
Многие компании, проводящие аудит, верят, что аудиторское заключение обеспечивает полную защиту от налоговых рисков и этого достаточно для спокойствия. Но как на самом деле?
Посмотрим на это со стороны профессионалов: аудиторов, налоговых консультантов и юристов. Аудит всегда является дополнительным контролем и гарантией правильности учета и отчетности.
Финансовый аудит
При проведении классического финансового аудита, аудиторское заключение подтверждает лишь достоверность бухгалтерской отчетности. Ошибки в учете влияют на налоги и могут повлиять на финансовую отчетность. Уровень существенности ошибок рассчитывается для каждой компании индивидуально.
Например, неуплата налога в 6 млн рублей может быть несущественной для крупной компании, но привести к серьезным штрафам и пеням для руководства.
Выборочный контроль
При проведении выборочного аудита невозможно оценить все риски ошибок в учете из-за ограниченной выборки документации. Аудиторы могут не выявить недостающие документы, что может привести к доналоговым начислениям.
Риски финансовых злоупотреблений
Недостаточная выборка документов может привести к финансовым злоупотреблениям, особенно в сфере заключения выгодных договоров между должностными лицами компании.
Если ограничиться только финансовым аудитом, налоговые риски и другие финансовые риски могут остаться незамеченными.
Татьяна Филипенкова, руководитель практики аудита АКГ Правовест Аудит
Аудит с налоговым уклоном
Сейчас наиболее востребован и популярен аудит с налоговым уклоном. Этот вид аудита не только оценит бухгалтерский учет и отчетность компании, но и налоговый учет, выявит налоговые риски и финансовые резервы. По итогам аудита компания получает аудиторское заключение, а также оцифрованные налоговые риски и резервы. Эта информация поможет принимать управленческие решения, включая снижение рисков.
Преимущества комплексного аудита
У комплексного аудита есть еще один важный плюс. Проверка проводится в несколько этапов, что обеспечивает верное применение законодательства в течение года. Это позволяет избежать ошибок, уточненной отчетности и привлечения внимания налоговых органов.
Начать аудит за 2023 сейчас
Вы можете быстро получить помощь аудиторов, включая оценку новых ФСБУ, выявление налоговых рисков и ошибок до сдачи отчетности. Сразу узнать цену аудита и начать процесс можно прямо сейчас.
Защита клиента
При выборе аудита с налоговым уклоном важно обращать внимание на условия договора с аудиторской компанией. Это поможет оценить степень защиты клиента от возможных финансовых потерь.
Аудиторская компания не обязана страховать свою профессиональную ответственность, это ее право. Однако, для осуществления аудиторской деятельности компания обязана быть членом саморегулируемой организации аудиторов (СРО) и выплаты по обязательствам членов СРО осуществляются из компенсационного фонда СРО.
На практике структура обеспечения ответственности профессиональной деятельности из компенсационных фондов СРО практически не применяется. В случае возникновения убытков, страхование профессиональной деятельности у аудиторской компании дает возможность клиентам получить компенсацию.
Выбирая аудит с налоговым уклоном, помните о важности условий договора с аудиторской компанией и защите себя от возможных рисков.
Важность страхования аудиторских компаний
Но не каждая страховка гарантирует выплаты при доначислении налогов.
Как правило, аудиторские компании страхуют свою ответственность на сумму, равную стоимости оказанных услуг. Например, если аудит обошёлся компании в 200 тыс. руб. и заказчику удастся доказать, что аудиторские услуги привели к убыткам, например, в размере штрафов и пеней по результатам выездной налоговой проверки в сумме 3 млн руб., максимум, что сможет получить заказчик — сумму, потраченную на некачественный аудит, т.е. 200 тыс. руб.
Проверка страхового полиса
При изучении страхового полиса, выданного аудиторской компании, обратите внимание на следующие моменты:
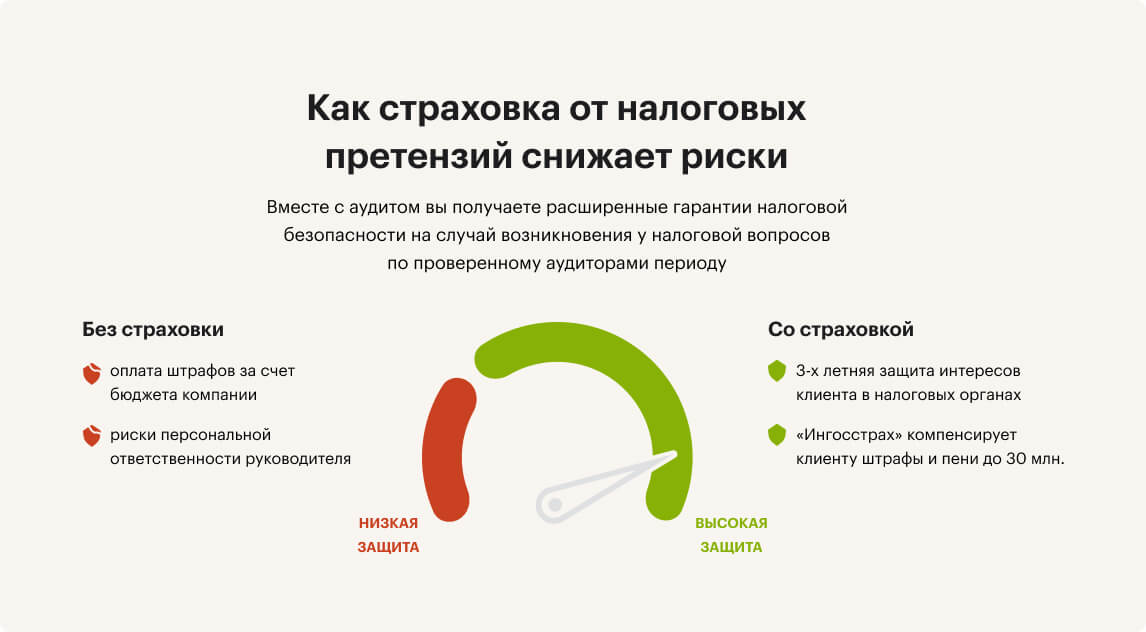
Пример страхования компанией Ингосстрах
Сергей Худяков, Старший юрист по гражданско-правовым и корпоративным спорам компании Правовест Аудит
У нас застрахованы все виды осуществляемой деятельности, включая аудит (обязательный и инициативный), прочие связанные с аудиторской деятельностью услуги. Имеющаяся расширенная страховка покрывает не только допущенные ошибки и/или упущения, но и выданные рекомендации в рамках договоров с расширенными аудиторскими процедурами, включающие проверку налогов и налоговой отчетности.
Дополнительные гарантии качества услуг
Помимо страховки клиентам предоставляются дополнительные гарантии качества услуг по договорам с расширенными аудиторскими процедурами. Такие гарантии заключаются в оказании консультационно-правовой поддержки клиента налоговыми юристами после проведения аудита (подготовка заключений, возражений, представление интересов в налоговом органе) на протяжении 3 лет (срок риска назначения выездной проверки) при проведении налоговой проверки, если аудитор в ходе проверки не обнаружил ошибки, которые привели или могут привести к доначислению налогов, взысканию пеней, штрафов. Такой основательный подход к поддержке клиентов на практике пользуется успехом, его действительно ценят и часто выбирают. Тем более, что на рынке аудиторских услуг — это самый лучший выбор с такими условиями для клиентов.
Аудит — не затраты, а инвестиции с ROI >1000%
Управляющий партнер АКГ Правовест Аудит
И самое главное — важны не только условия страховки, но и как она работает на практике.
Наталья Игуш, генеральный директор Правовест Аудит, аттестованный аудитор
При проведении комплексного аудита мы даем страховку по договору с Ингосстрах до 30 млн руб. Это означает, что если к клиенту будут предъявлены претензии налоговых органов по проверенному нами периоду, а клиент соблюдал все наши рекомендации, то мы предоставим юридическую поддержку силами наших налоговых юристов, а если отстоять доначисления не удастся — компания „Ингосстрах“ компенсирует штрафы и пени в рамках этой страховки.
Проверка налоговых рисков: как предотвратить претензии ФНС
Даже при высоком уровне обучения аудиторов, подтвержденном различными сертификатами, нельзя гарантировать идеальное проведение проверки и выявление всех возможных нарушений в деятельности компании. Ошибка аудитора, допущенная компанией Правовест Аудит, стала страховым случаем, но это подтвердило, что страховка от налоговых претензий действительно работает.
Профилактика налоговых рисков и защита в 2024 году
Советник налоговой службы РФ II ранга, заместитель руководителя отдела консалтинга, ведущий юрист по налоговым и гражданско-правовым спорам АКГ Правовест Аудит
Примеры профилактики налоговых рисков и топ-ошибок
Рекомендуем действовать оперативно, чтобы избежать рисков привлечения внимания налоговых органов и доначислений. Регулярная проверка учета и результатов деятельности компании и контрагентов помогает нивелировать риски до появления интереса контролирующих органов.
Анализ и оценка налоговых рисков
В ходе аудиторской проверки компания оценивается на соответствие 12 критериям ФНС. Результаты предоставляются в виде отчета с оцифрованными налоговыми рисками и вероятностью назначения выездной налоговой проверки. Эти данные позволяют увидеть опасные зоны в компании, на которые стоит обратить внимание.
Профессиональная помощь аудиторов и налоговых юристов
Опытные специалисты выявляют зоны налогового риска бизнеса, предупреждая серьезные последствия. Например, низкая налоговая нагрузка компании может вызвать вопросы у налогового органа, поэтому лучше заранее подготовиться к возможным претензиям. Различные обстоятельства, такие как выход на новый рынок или кризис в отрасли, могут объяснить отклонения в уплате налогов.
Необходимо обратить внимание на данные отчета, чтобы оперативно принимать меры и избежать серьезных проблем с налоговыми органами.
При наличии низкого уровня среднемесячной зарплаты на одного работника (по виду деятельности компании) — есть все шансы не только получить запрос о причинах, но и «приглашение» руководителя в инспекцию (на заседание рабочей группы). Здесь придется также не голословно доказывать отсутствие умысла в неуплате налогов («серых зарплат»). Часто на практике низкий уровень среднемесячной зарплаты объясняется особенностями деятельности организации, отличными от общеотраслевых, более низкой квалификацией персонала (много молодых работников), наймом работников по совместительству и пр.
Начать аудит сейчас
Сразу получить помощь аудиторов, в т.ч. по новым ФСБУ, выявить налоговые риски и ошибки до сдачи отчетности
Руководитель отдела аудита, аттестованный аудитор и профбухгалтер
«Особо опасным» является 12-ый критерий — деятельность с высоким налоговым риском. Инспекторы нередко подозревают компании в получении ими необоснованной налоговой выгоды по сделкам с «сомнительными» контрагентами, в «дроблении» бизнеса и притворных сделках. Поэтому о наличии следов «сомнительных» сделок и операций важно знать заранее, чтобы исправить ситуацию. Ведь нередко речь вовсе не идет о «налоговых схемах», добросовестные налогоплательщики упускают из вида важность верного документального оформления договорных отношений, не проверяют контрагентов на «благонадежность», не имеют в наличии документов, обосновывающих выбор контрагентов, и «досье» о проявлении должной степени осмотрительности. Наличие важных документальных доказательств способно снять вопросы даже на стадии разговора, в рамках «предпроверки», не доводя дело до назначения выездной проверки.
Может ли аудит в 2024 выявить ошибки в налогах?
Аудит с акцентом на налогах (комплексный аудит) во много раз эффективнее классического аудита, т.к. позволяет выявить гораздо больше налоговых рисков и резервов. Об этом говорит наша статистика. Именно аудит с расширенным ТЗ по налогам — предупредит риски и поможет применить законные преференции.
Конечно в ходе комплексного аудита проверка не ограничивается только оценкой налоговых рисков бизнеса с учетом 12 критериев ФНС. Ведь серьезные риски возможных налоговых доначислений в ходе выездных проверок могут быть в ином. Например, в отсутствии документальных доказательств обоснованности применения вычетов по НДС, расходов по налогу на прибыль и пр.
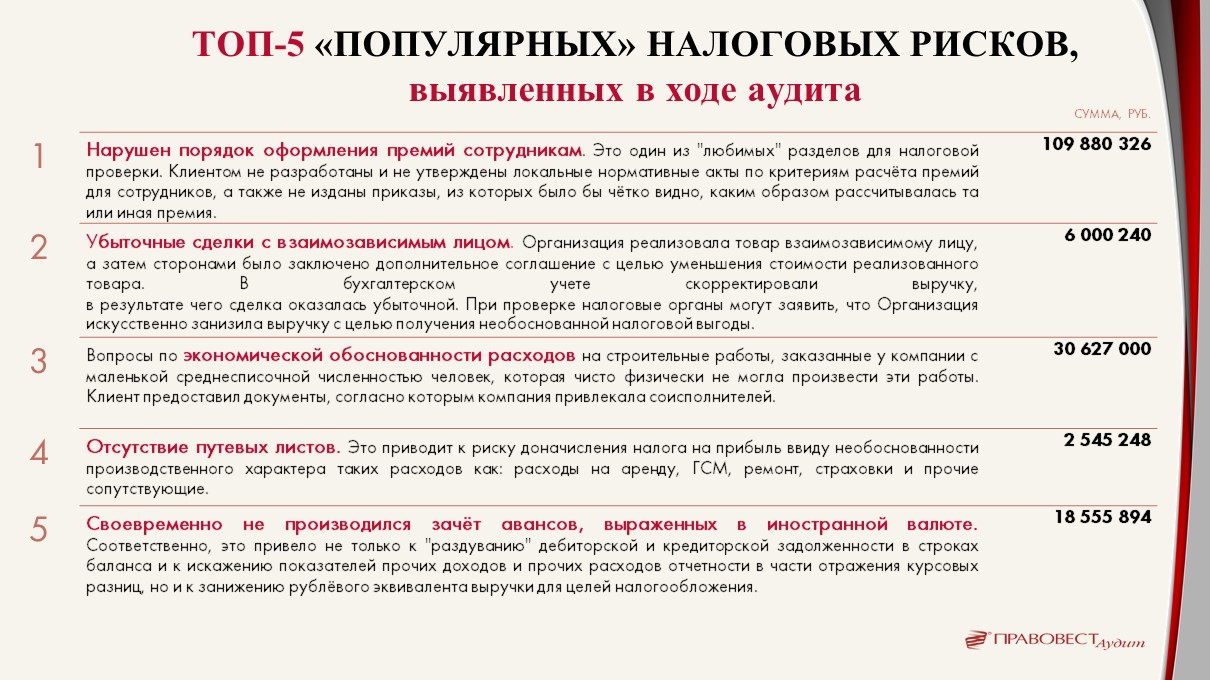
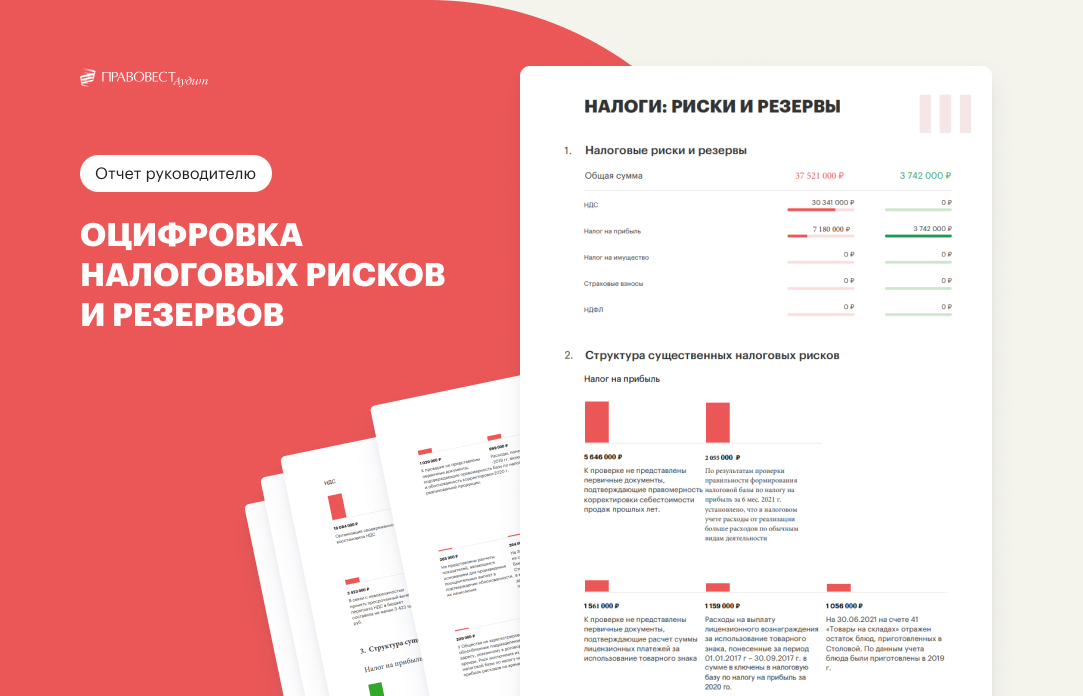
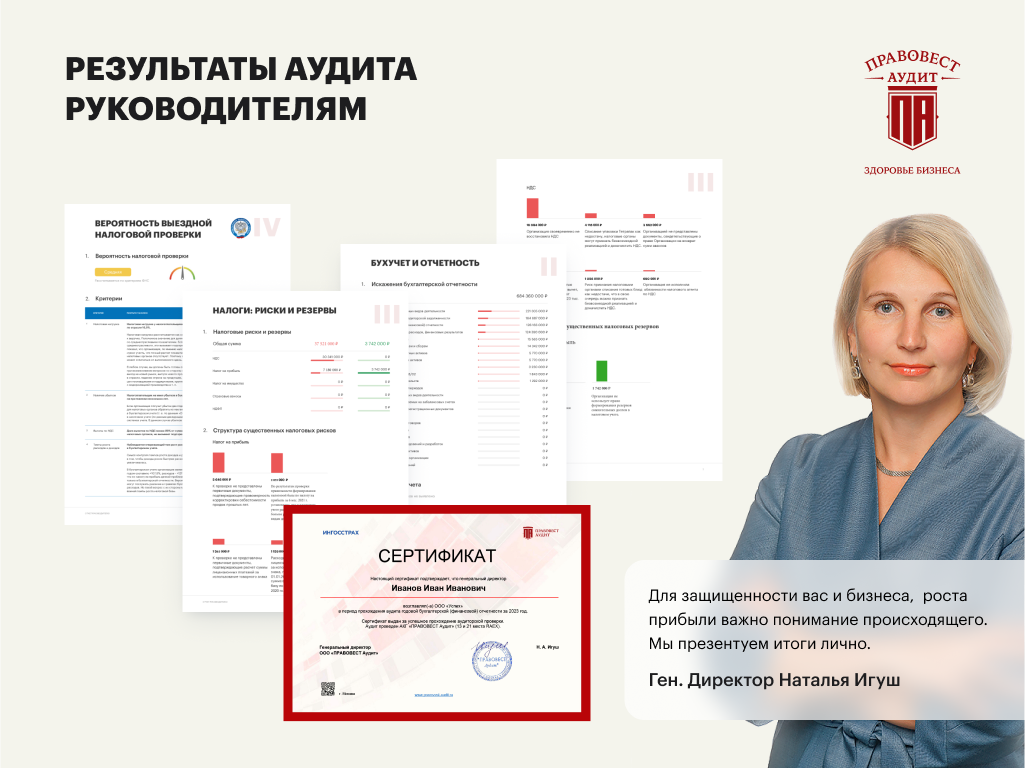
Отчет, предоставляемый руководителю аудируемой компании по результатам комплексного аудита в «Правовест Аудит», ярко и в цифрах демонстрирует выявленные проверкой налоговые риски с детализацией существенных рисков, а также демонстрирует данные по резервам бизнеса в разрезе налогов.
Некоторые бухгалтеры опасаются, что аудиторы найдут какие-нибудь ошибки и профессиональная репутация бухгалтера будет «подмочена». Опасаться этого не стоит. Задача аудиторов — помочь бухгалтеру сделать все правильно, дать «дружеский» совет по исправлению ошибок. Это поможет навести «идеальный» порядок в учете, следовательно, значимость и репутация бухгалтера только вырастут.
Аудит в 2024 и репутация бухгалтера
Что угрожает бизнесу и руководству?
В первую очередь — это налоговые риски. Они вызывают не только финансовые проблемы компании (солидные налоговые доначисления, пени и штрафы), но и личные — субсидиарную ответственность за налоговые долги бизнеса, уголовную ответственность за неуплату налогов.
Конечно, в зоне особого риска «оптимизаторы», которые используют в работе всевозможные схемы минимизации налогового бремени. Так, например, игры с налогами привели к доначислениям почти 2 млрд руб., банкротству компании и субсидиарной ответственности нескольких руководителей, возглавлявших ее в разные периоды. Теперь именно они будут гасить этот немалый долг бюджету (Постановление АС МО от 51.07.2021 года по делу № А40-92521/16 (отказное Определение ВС РФ от 22.10.2021 № 305-ЭС21-18513). А можно еще получить и реальный срок лишения свободы (например, Апелляционное определение суда Ростовского областного суда от 02.03.2020 по делу № 22-616/2020, Постановление Президиума Тульского областного суда от 25.06.2019 по делу № 44у-57/2019, Определение ВС ЧР по делу № 1-385/2020).
Применение налоговых схем неминуемо приводит к повышенному интересу налоговых органов и сулит как минимум встречу с руководством инспекции, где обязательно будут побуждать к добровольной доплате причитающихся налогов, а как максимум — выездную налоговую проверку с доначислениями в несколько десятков-сотен млн руб. в бюджет.
Если компания-должник не в состоянии погасить налоговый долг, налоговый орган взыщет его с контролирующих должника лиц (КДЛ) (ст. 61.11-61.14 Федерального закона от 26.10.2002 года 127-ФЗ «О несостоятельности (банкротстве)»).
К сведению! КДЛ могут быть признаны не только действующие руководители и учредители, но и иные лица, имеющие возможность опосредованно влиять на решения должника (например, члены совета директоров, бывшие руководители/учредители, бухгалтеры и пр.).
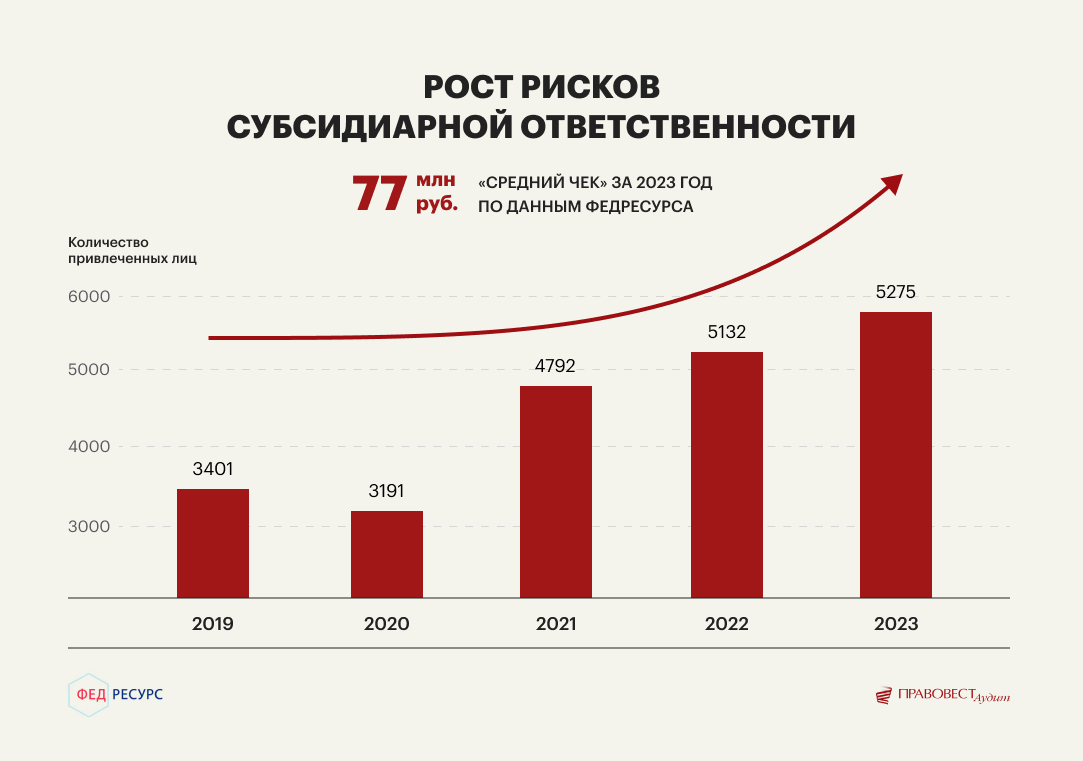
Кейс: За налоговую «экономию» руководитель уплатил 18 млн руб. из своего кармана.
Также применение налоговых схем или «просто» неуплата налогов из-за незнания законодательства чреваты для руководителя компании риском привлечения его к материальной ответственности собственниками компаний (учредителями, акционерами). Например, учредитель успешно взыскал с гендиректора в судебном порядке убытки в виде налоговых доначислений в размере почти 44 млн руб.
Руководитель компании и бухгалтер являются весьма уязвимыми в части налогов и связанных с ними рисков.
Кстати, налоговые риски возникают не только при применении схем. Под доначисления могут поспасть и благонадежные налогоплательщики, если, например, по неосторожности заключили сделку с «нехорошим» контрагентом, который не заплатил налоги, не имел ресурсов для исполнения договоров.
Кроме того, к повышенному вниманию налоговой инспекции приводит применение льгот и законных преференций, установленных НК РФ: льготные ставки по налогам, применение «амортизационных» премий, возмещение НДС и т.п. Но чтобы сэкономить для компании деньги бухгалтер должен быть уверен в безупречности налогового учета. Довольно часто даже самому профессиональному бухгалтеру нужна поддержка. Как это не странно, но у компании может быть и риск «ПЕРЕПЛАТЫ налогов», т.е. нерациональное их исчисление. Устранение этого риска даст дополнительную экономию оборотных средств, в т.ч. по привлеченным кредитам.
Кейс: По итогам аудита компания получила налоговый резерв 13,7 млн руб..
Аудит с «подсказками» в моменте, защита от ИФНС и страховка на 3 года
Узнать цену за 1 мин
Руководитель отдела консалтинга Советник налоговой службы II ранга
Как оспорить предписание
Предприниматель, который всё-таки получит предписание во время моратория, может его оспорить. Юридические лица и ИП должны соблюдать установленный досудебный порядок обжалования по 248-ФЗ. Это значит, что сначала через Госуслуги 📄 нужно подать претензию в само надзорное ведомство.
До 2030 года жалобу можно подписать простой электронной подписью лица, который действует от имени компании, или ИП. Это разрешено пунктом 11.2 Постановления 336. Напомним, что бесплатная простая электронная подпись доступна при регистрации на Госуслугах и подтверждении учётной записи.
Агентство РСТ оказывает экспертную поддержку в сфере соблюдения обязательных требований технического регулирования. С 2004 года мы помогаем клиентам работать без нарушений. Для уверенного прохождения всех проверок воспользуйтесь нашими услугами анализа документации поставщика и подготовки к анализу состояния производства.
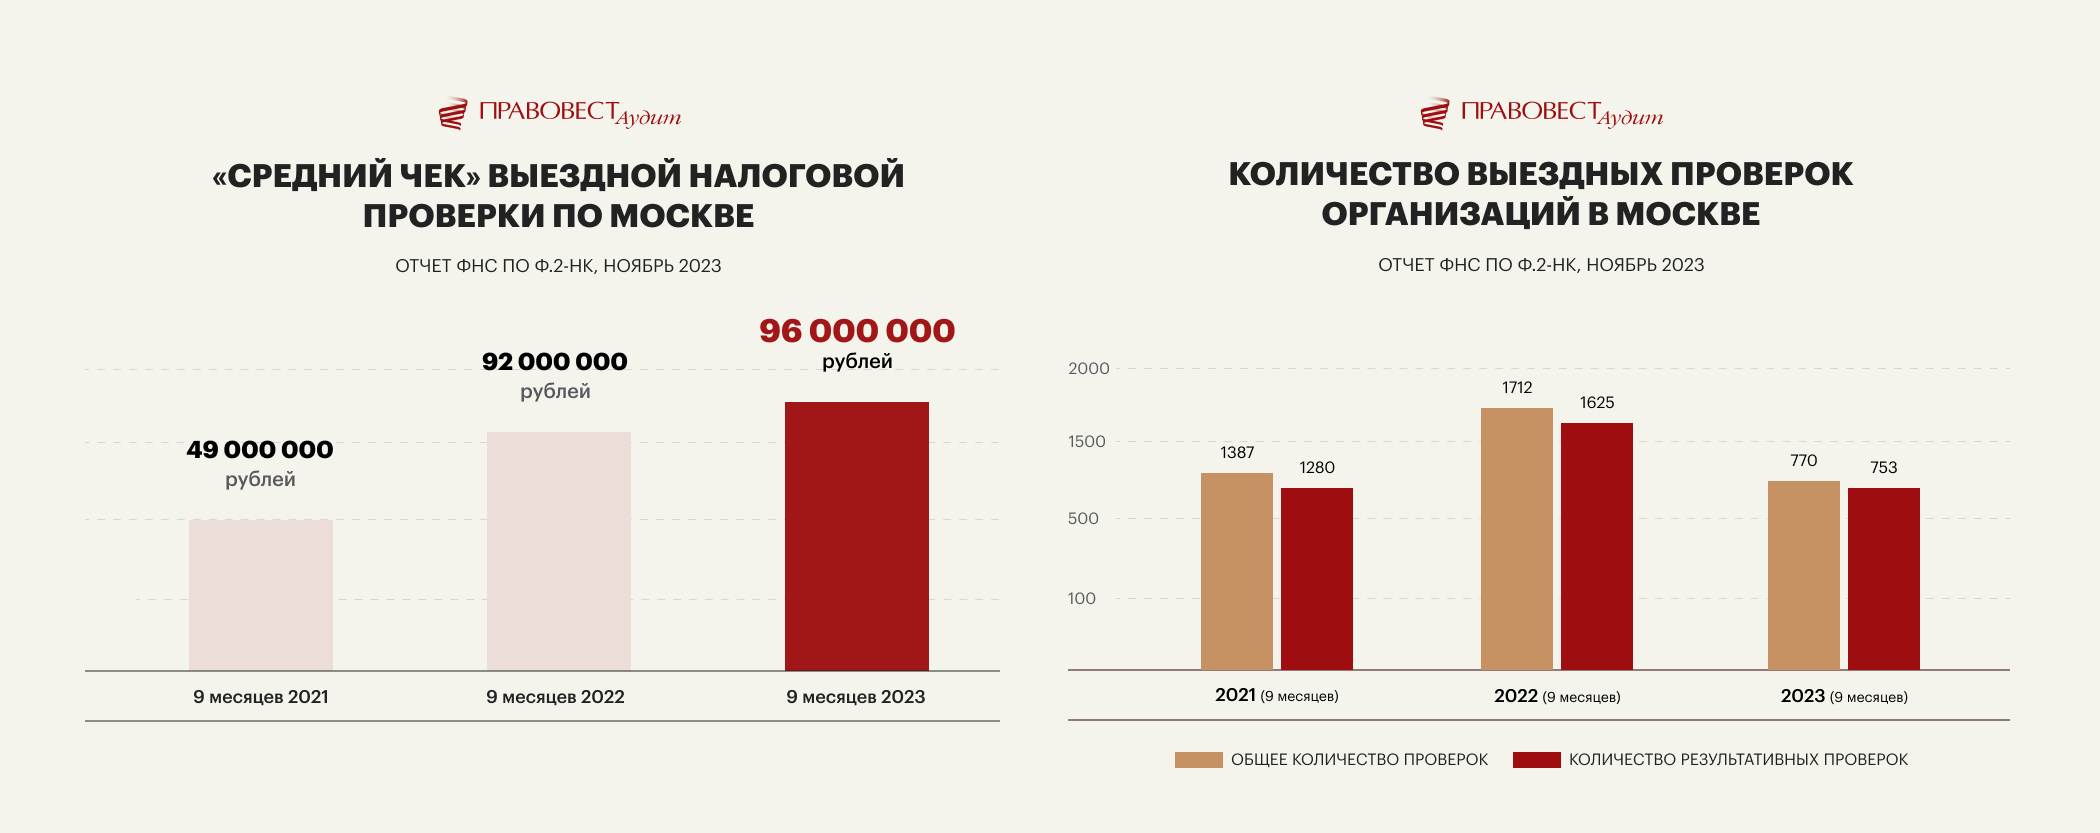
«средний чек» 96 млн р. с вероятностью 98%
По официальным данным ФНС (отчет Ф.2-НК за 9 мес. 2023 г.) результаты выездных налоговых проверок:

Ниже рассмотрим основные «факторы риска» в деятельности налогоплательщика, которые могут повлечь проверку налогоплательщика и последующие доначисления.
Цифровизация позволяет налоговому органу изучать и анализировать «тонны информации» о налогоплательщике. Обнаружение параметров, отклоняющихся от установленных «нормативов», становится триггером для повышенного интереса к компании и поводом для проведения анализа ее деятельности. Начинается все с истребования пояснения причин отклонений от «нормальных показателей», вызова на «разговор» в инспекцию и может привести к более глубокому предпроверочному анализу, итогом которого часто становится решение о назначении выездной проверки.
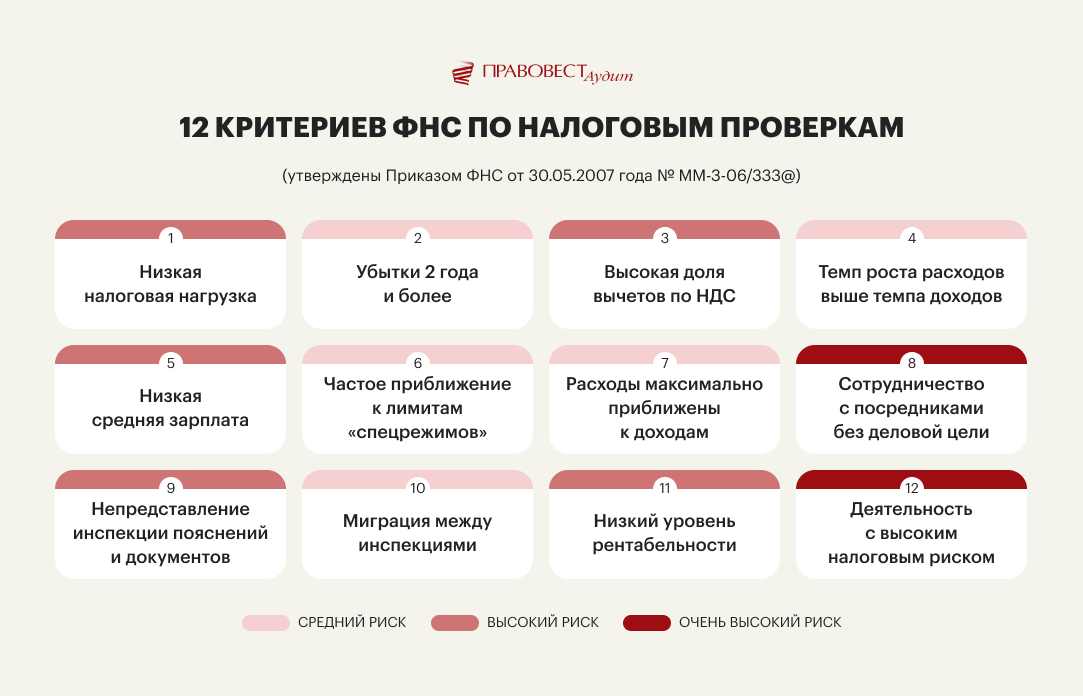
Критерий 1: Низкая налоговая нагрузка — это соотношение уплаченных налогов по данным отчетности налоговых органов и оборота (выручки) организаций по данным Росстата. Обоснованность налоговой нагрузки проверяют путем сравнения показателей компании со средними значениями по отрасли.
Сопоставима ли налоговая нагрузка вашей компании (применяющей общий режим налогообложения) со средней по отрасли — можно узнать, используя калькулятор в сервисе ФНС «Прозрачный бизнес».
Критерий 2: Убытки на протяжении 2-х лет. По нашему опыту от организаций зачастую требуют объяснить причину убытка.
При этом инспекция вправе запрашивать пояснения по убыткам и в ходе камеральной проверки декларации (абз. 3 п. 3 ст. 88 НК РФ). Если для уточнений по убыткам в ходе камеральной проверки инспекция истребует документацию (в т.ч. выписки из регистров налогового и (или) бухгалтерского учета), то это неправомерно. Обязанности передать эти документы налоговой — нет. Произойти такое может только по желанию налогоплательщика. Существует ограниченный перечень случаев, когда инспекция в ходе «камералки» правомочна истребовать документы. Эти случаи перечислены в пп. 6-9, 11, 12 ст. 88 НК РФ (постановление Президиума ВАС РФ от 11.11.2008 № 7307/08, письма Минфина от 03.09.2015 № 03-05-05-01/50668, от 08.08.2022 № 03-02-07/76672).
Критерий 3: Высокая доля вычетов по НДС — это доля вычетов по НДС больше либо равна 89% суммы исчисленного НДС за период 12 месяцев.
Для определения доли вычетов у компании используют данные декларации по НДС:
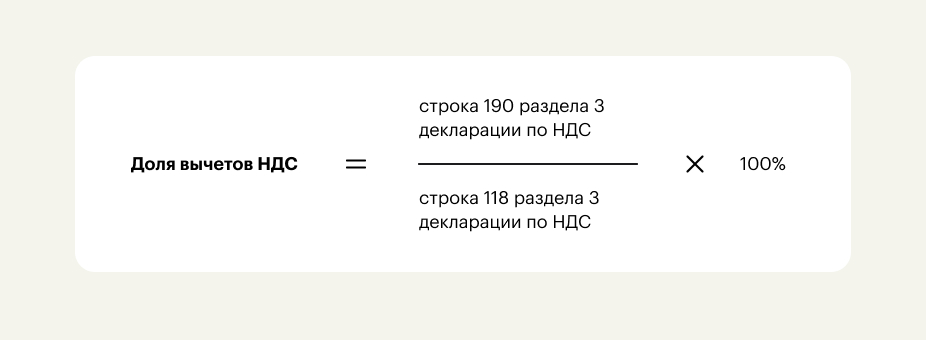
Полученное значение компании сравнивают с показателем средней доли вычетов по региону. ФНС не публикует готовые данные по размерам «безопасной доли». Они рассчитываются на основании данных отчета ФНС (1-НДС), публикуемого на официальном сайте службы. Например, по состоянию на 01.08.2023 года средняя доля вычетов НДС по Москве составила — 88,9%.
Критерий 4: Темп роста расходов на реализацию товаров (работ, услуг) выше, чем темп роста доходов от нее — такая ситуация приводит к уменьшению суммы налога на прибыль к уплате, поэтому не «пройдет мимо» инспекции. Цель налогового органа — определить, обусловлено ли такое положение дел реальными нуждами хозяйственной деятельности организации или является результатом применения «налоговых схем», которые направлены на уплату налога в меньшем размере. При этом, учитывайте, что проверяющие не должны проверять затраты компании на рациональность, эффективность или целесообразность (Письмо Минфина от 01.06.2021 № 03-03-07/42417, п. 33 Обзора судебной практики Верховного Суда Российской Федерации № 4 (2019) от 25.12.2019).
Критерий 5: Низкая средняя зарплата — это среднемесячная зарплата на одного сотрудника менее среднего значения оплаты труда по отрасли в конкретном регионе.
Определить риск в части уровня зарплаты можно также с помощью сайта ФНС (в разделе «Прозрачный бизнес» — сервис «Налоговый калькулятор по расчету налоговой нагрузки»).
Критерий 6: Приближение к максимальным лимитам спецрежимов (УСН и пр.) 2 раза и более в течение календарного года — имеется в виду приближение менее, чем на 5% к максимальным значениям показателей, которые предоставляют компании право на применение спецрежимов.
Критерий 7: Расходы максимально приближены к доходам в течение календарного года. Проверяющие пересматривают весь перечень расходов, анализируют соответствие затрат п. 1 ст. 252 НК РФ, контролируют единство содержания операции над ее формой и др. На практике достаточно часто инспекторы просят пояснить причину «больших расходов» компании. Поэтому важно «расшифровать» причины повышенных расходов (например, падение спроса на товар, приобретение дорогостоящего оборудования, ТМЦ и пр.).
Критерий 8: Сотрудничество с посредниками без деловой цели. Незаконным, в частности, считается фиктивное участие посредников в операциях, если цель — искусственное наращивание цены и получение покупателем повышенного вычета НДС и завышенных расходов.
Критерий 9: Отсутствие пояснений и документов при выявлении проверяющими ошибок и нестыковок в данных. Налоговые органы вправе запрашивать пояснения и истребовать документы. Но не все, а только те, что необходимы для проверки (п. 1 ст. 93 НК РФ). Рекомендуем все запросы инспекции подвергать анализу на предмет их обоснованности и аргументированно на них отвечать. Если исполнить законное требование невозможно либо предоставленный срок недостаточный, то важно указать конкретные причины такой ситуации.
Защитите свой бизнес
Вместе с достоверной отчетностью и аудиторским заключением вы получите страховку от штрафов ФНС и защиту налоговых юристов на 3 года
Руководитель направления налоговой практики и споров
Критерий 10: Миграция между налоговыми инспекциями. Имеются в виду случаи, когда компания неоднократно ставила себя на учет в инспекции, а затем снимала и переходила в другое территориальное отделение налоговой службы.
Критерий 11: Низкий уровень рентабельности — значительное отклонение рентабельности (по данным бухгалтерского учета компании) от тех показателей, что характерны для определенного вида деятельности и подтверждены Росстатом.
Показатели рентабельности продаж и активов по компании определяются по данным бухгалтерской отчетности. Среднеотраслевые показатели рентабельности по регионам для организаций на общем режиме налогообложения можно также найти с помощью сервиса ФНС «Налоговый калькулятор по расчету налоговой нагрузки».
Критерий 12: Деятельность с высоким налоговым риском — проведение сделок, имеющих целью получить налоговую выгоду без законных на то оснований (ст.54.1 НК РФ). Это один из самых рисковых критериев, который может привести к серьезному предпроверочному анализу или к выездной проверке. Ведь часто речь идет о следах «налоговых схем» (наиболее популярные, например, отношения с «техническими» контрагентами, фиктивное дробление бизнеса, притворные сделки и пр.).
«Базовый материал» для инспекции — сведения, которые можно почерпнуть из различной отчетности: например, средняя зарплата в организации, рентабельность ее деятельности и налоговая нагрузка на компанию. С учетом сложившейся практики можно сформулировать закономерность: низкий размер этих показателей в сравнении с уровнем сопоставимых налогоплательщиков — это зачастую «билет» на «налоговую комиссию» для дачи объяснений или даже повод для проверяющих провести глубокий предпроверочный анализ компании. Результаты «предпроверки», в свою очередь, напрямую влияют на вероятность проведения выездной проверки.
Однако, это не совсем так. Во-первых, на самостоятельный контроль не всегда хватает времени и фокуса внимания, а, во-вторых, применение критериев имеет множество нюансов, которые не всегда известны внутренним службам компании. Например, при расчете налоговой нагрузки некоторые обязательства не должны учитываться и др.
Кроме того, помощь опытных аудиторов и налоговых юристов помогает с наименьшими потерями выйти даже из тех ситуаций, когда риски объективно есть.
Так, инспекторы не вправе для пояснения причин несоответствия показателей компании какому-то «критерию риска» — требовать представления письменных расчетов, аналитических справок (п. 4 письма ФНС от 13.09.2012 года № АС-4-2/15309). Это право налогоплательщика, но не обязанность.
На практике нередко представляются лишние документы, информация, которые могут даже навредить бизнесу.
При этом «играть в молчанку» — тоже не вариант. Поскольку предоставление налоговому органу обоснованных пояснений существенно снижает риск назначения углубленного предпроверочного анализа деятельности компаний, а значит уменьшается вероятность полноценной проверки.
Как противостоять личным рискам руководителя и бухгалтера
Налоговые долги компаний зачастую влекут за собой персональные риски руководителя и бухгалтера:
Налоговые долги и личные риски руководителя и бухгалтера в 2024
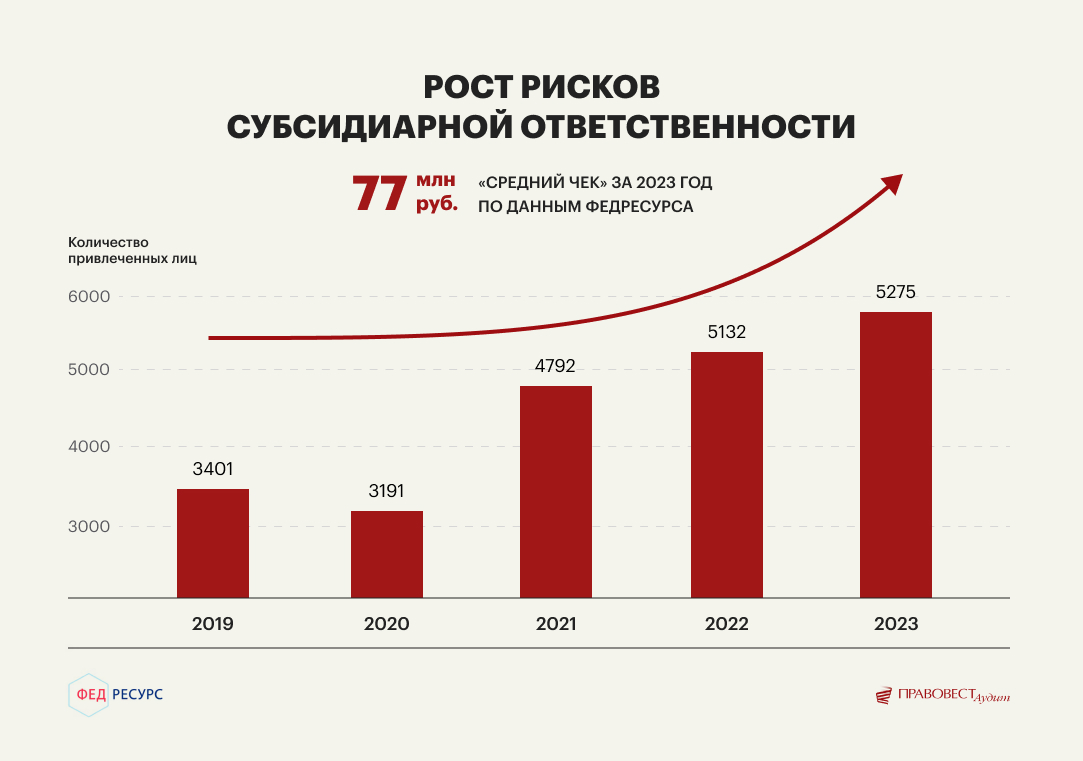
При этом размер субсидиарной ответственности может исчисляться миллиардами рублей. Так, итогом выездной проверки стали доначисления 1,1 млрд руб. Этот долг теперь платят из своего кармана несколько руководителей, возглавлявших компанию в разные периоды (Постановление АС Московского округа от 13.04.2023, от 05.12.2022 по делу № А40-258031/18).
В другом «кейсе» за компанию-банкрота платят руководители (в т.ч. «бывшие») налоговые доначисления в 1,6 млрд руб. (Постановление АС МО от 51.07.2021 года по делу № А40-92521/16).
Бухгалтер также имеет все шансы попасть под «субсидиарку» (например, Определение ВС РФ от 13.01.2021 по делу № А53-6904/2017).
Аудит — защита от личных рисков руководителя и бухгалтера в 2024
Проведение аудита «с налогами» и аудиторское заключение по его итогам — защита руководителя и бухгалтера от личных рисков из-за налогов компании.
Аудиторское заключение пригодится для защиты руководителя/бухгалтера и для подтверждения, например, следующих важных фактов:
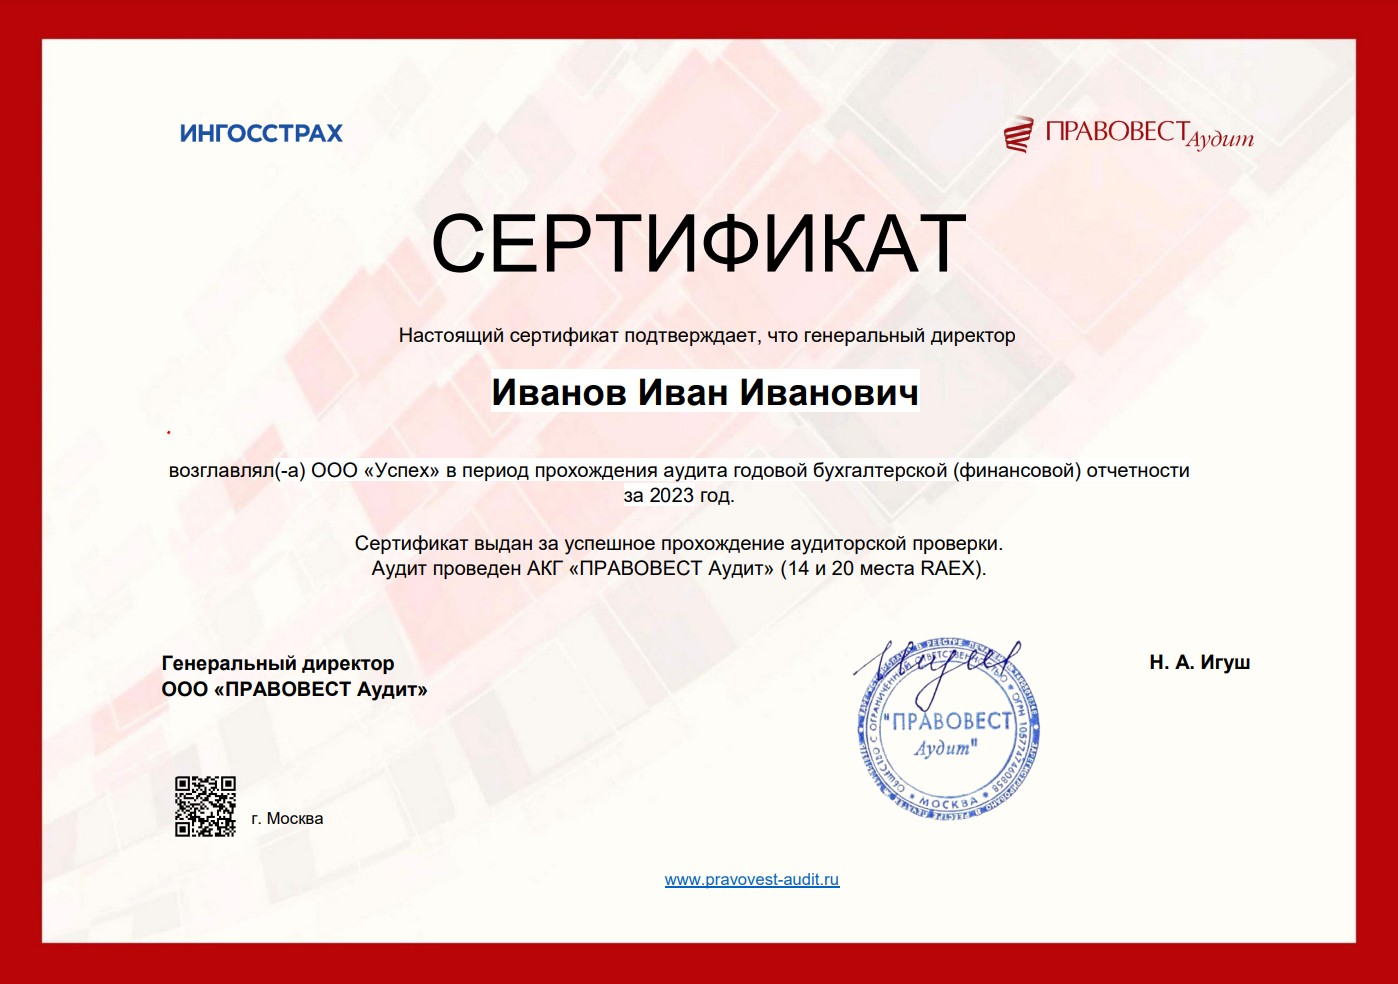
По итогам «расширенного» аудита «Правовест Аудит» выдает не только аудиторское заключение и расширенные юридические и финансовые гарантии бизнесу, но и персональный сертификат руководителю, главному бухгалтеру о прохождении аудита. С учетом серьезных личных рисков рекомендуем хранить его и при необходимости он подтвердит квалификацию и соблюдение законодательства в части ведения достоверного учета и представления достоверной отчетности.
Занимаем 15 место среди аудиторско-консалтинговых компаний России
Система менеджмента качества соответствует стандарту ISO 9001:2008
Членство в Институте профессиональных бухгалтеров
На основе оценок и отзывов пользователей Яндекса
Мнение редакции
Добропорядочный налогоплательщик, не причастный к налоговым схемам, просто обязан иметь в арсенале доказательства коммерческой осмотрительности, которую в нормальных обстоятельствах проявляет при заключении сделок каждый разумный экономический субъект с целью исключения коммерческих рисков ненадлежащего исполнения обязательств.
При этом защиту от рисков выездных налоговых проверок и других налоговых «неприятностей» может обеспечить только надежная система внутреннего контроля, а еще эффективнее — независимый взгляд сторонних экспертов на деятельность организации.
Может ли аудит в 2024 защитить бизнес и руководство компании?
Поскольку проверку можно заменить профилактическим визитом, более подробно рассмотрим, что такой визит означает на практике.
Профвизит инспектора можно назвать индивидуальной разъяснительной беседой с предпринимателем. Инспектор не оформляет протоколы и не выписывает штрафы. Он лишь консультирует проверяемую компанию и может собирать сведения для отнесения предприятия к соответствующей категории риска.
Профвизит может проводиться очно, на предприятии, или дистанционно — по видеоконференцсвязи. Мероприятие длится, как правило, один рабочий день (8 часов).
Почему бизнесу выгодны профвизиты? Во-первых, ими они могут заменить плановую проверку. Во-вторых, это отличная возможность получить индивидуальную консультацию инспектора надзорного органа. Тематика вопросов не ограничена, но лучше составить их список заранее.
О профилактическом визите предпринимателя предупредят за пять рабочих дней. Уведомление придёт по почте, с курьером, на официальный адрес электронной почты компании или в кабинет на Госуслугах.
В большинстве случаев предприниматель может отказаться от профвизита, если направит заявление в надзорный орган за три рабочих дня. Однако в этом случае есть риск получить внеплановую проверку. Ведь, как мы уже говорили, профвизиты могут проводиться после получения жалоб от клиентов или работников компании. Также существуют ситуации, в которых проведение профвизита обязательно.
Когда от профилактического визита отказаться нельзя
В Постановлении 336 указаны организации, которые не могут отказаться от профилактического визита: государственные и муниципальные образовательные учреждения — детсады, школы, колледжи, отнесённые к категориям чрезвычайно высокого и высокого риска.
Предприниматель не сможет отказаться от профилактического визита, если тот проводится по поручению Президента РФ, Председателя Правительства РФ или его заместителей.
Здесь стоит упомянуть и об особенностях таких случаев:
Надзорные ведомства утверждают программы профилактики на год. В них для отдельных категорий риска они могут предусматривать обязательные профвизиты.
Пример. Роспотребнадзор утвердил Программу профилактики рисков на 2023 год 📄 Приказом 693 от 19 декабря 2022 года. В ней указаны обязательные профвизиты на предприятия чрезвычайно высокого, высокого и значительного рисков, а также к производителям и продавцам продукции чрезвычайно высокого и высокого риска.
Можно ли получить предписание и штраф во время моратория
«Заморозка» плановых проверок не означает, что бизнес может перестать соблюдать обязательные требования. Как уже упоминалось, инспектор может провести внеплановую проверку, если получит информацию о возможных нарушениях от граждан или из СМИ.
По результатам внеплановой проверки инспектор точно так же, как и до моратория, может выдать предписание, а также завести административное дело и выписать штраф. Единственное ограничение — этого нельзя делать при мониторинге безопасности и выездном обследовании, поскольку они проводятся без взаимодействия с предпринимателем.
Личная безопасность руководителя и главного бухгалтера
Занимаем 14 место среди аудиторско-консалтинговых компаний России
Может ли аудит защитить бизнес и руководство компании? Думаем, что теперь ответ очевиден. Главное — выбрать действительно полезный аудит с дополнительной защитой, гарантиями налоговых юристов и расширенной страховкой от налоговых претензий!
Как избежать штрафов после налоговой проверки и защитить свой бизнес
Налоговые проверки — неотъемлемая часть жизни каждой компании. Важным этапом этих проверок является вынесение решений по их результатам, что регламентируется статьёй 101 НК РФ.
Что нужно знать каждому
Статья 101 Налогового кодекса РФ является фундаментом для действий Федеральной налоговой службы (ФНС) по итогам налоговых проверок. Она определяет, как и на каком основании ФНС принимает решения, касающиеся проверяемых компаний.
В этой статье мы разберёмся в деталях этого процесса, включая документы, процедуры рассмотрения, возможные штрафы и права налогоплательщиков.
Ключевые элементы процесса
Определение нарушений и принятие решений
Штрафы и административные меры
Примеры нарушений и штрафов
Право на обжалование
Организация имеет право обжаловать решение ФНС, если считает его необоснованным. Для этого может быть подана апелляционная жалоба в вышестоящий орган ФНС или в суд.
Статья 101 НК РФ устанавливает чёткий порядок действий ФНС после налоговых проверок, обеспечивая защиту прав налогоплательщиков и установление справедливых мер в случае нарушений. Понимание этих процедур позволяет организациям эффективно защищать свои права и интересы в процессе налогового контроля.
Эта информация предоставляется исключительно в информационных целях и не является профессиональным налоговым консультированием.
Управляющий партнер АКГ «Правовест Аудит» — 14 место RAEX 2022, выпускница бизнес-школы «Сколково»
На какие проверки введён мораторий, а на какие — нет
До 2030 года не будут проводиться плановые контрольные мероприятия: прежде всего — проверки и инспекционные визиты (248-ФЗ). Мораторий не распространяется на:
Список исключений из Постановления 336 кажется длинным, но на практике большинство предпринимателей под плановые проверки попадать не будут. А предприятия, на которые мораторий не распространяется, смогут заменить надзор профилактическими визитами. Это разрешено пунктом 11.3 Постановления 336.
Заменить проверку профвизитом можно, подав соответствующее заявление в надзорный орган не позднее чем за два месяца до плановой даты проверки.
Как контролируется бизнес
Для ведения любой хозяйственной деятельности предприниматели обязаны выполнять требования, полный список которых можно найти в Едином реестре видов контроля 📄. Из него Вы узнаете:
За соблюдением предпринимателями обязательных требований следят органы государственной власти и местного самоуправления. Для этого они проводят два вида мероприятий: контрольные (надзорные) и профилактические.
Контрольные (надзорные) мероприятия
На контрольных мероприятиях инспектор проверяет, как на конкретном предприятии выполняются нормативные требования. При выявлении нарушений он может выписать штраф, объявить административную приостановку деятельности до 90 суток и выдать предписание.
Список контрольных вопросов для проверки приведён в проверочных листах (чек-листах), утверждаемых приказом соответствующего ведомства. Например, в санитарно-эпидемиологическом контроле применяется Приказ Роспотребнадзора 18 📄 от 20 января 2022 года. В нём указано, какие документы запросит инспектор при проверке и что именно проверит на предприятии. По чек-листам удобно готовиться к визитам контролирующих органов или проводить самоаудит.
По Федеральному закону от 31.07.2020 № 248-ФЗ «О государственном контроле (надзоре) и муниципальном контроле в Российской Федерации» 📄 к надзорным мероприятиям относятся:
Контрольные мероприятия, при которых надзорный орган взаимодействует с предпринимателем, бывают плановые и внеплановые. Частота проведения первых прямо зависит от категории риска, присвоенной конкретному предприятию. По статье 23 248-ФЗ их всего шесть: чрезвычайно высокая, высокая, значительная, средняя, умеренная, низкая. Чем выше категория риска, тем чаще будут проводиться плановые проверки предпринимателя.
Узнать свою категорию риска Вы можете в территориальном отделении соответствующего ведомства. Для каждой сферы надзора Вы найдете свои списки. Например, Роспотребнадзор запустил онлайн-сервис проверки чрезвычайно высокой, высокой и значительной категории риска 📄, но он имеет пометку «архив». Актуальную информацию лучше письменно уточнить в ведомстве.
Основанием для внеплановых надзорных мероприятий, как правило, служат жалобы или информация о конкретных нарушениях. Также ведомства могут инициировать их проведение, чтобы проверить выполнение выданных ранее предписаний.
Стоит заметить, что большая часть проверок согласовывается с прокуратурой. Речь идёт о плановых проверках, внеплановых выездных проверках, внеплановом выборочном контроле, внеплановой мониторинговой закупке, внеплановой контрольной закупке, рейдовом осмотре, внеплановом инспекционном визите. И если в решении об их проведении нет ссылки на разрешение прокуратуры, они нелегитимны. В этом случае предприниматель может их оспорить.
Информацию о проверках можно узнать во ФГИС «Единый реестр контрольных (надзорных) мероприятий 📄. Реестр ведёт Генпрокуратура РФ.
Профилактические мероприятия
Как понятно из названия, профилактические мероприятия по 248-ФЗ направлены на предупреждение нарушений. К ним относятся:
По результатам профилактического мероприятия предпринимателю не выпишут штраф, не оформят протокол, не возбудят административное дело. Но если инспектор заметит какое-то нарушение, то может инициировать внеплановую проверку (ст. 45 248-ФЗ).