Кредитная история заемщика играет ключевую роль при проверке его кредитоспособности. Она позволяет банкам оценить, насколько надежно и безопасно предоставить заем определенному клиенту. Наличие четкой и положительной кредитной истории повышает шансы на одобрение кредита, а отсутствие или негативная история может стать серьезным препятствием.
Ниже приведены основные пункты, которые включаются в кредитную историю и влияют на решение банка о выдаче кредита:
- История кредитования: информация о предыдущих кредитах, включая суммы, сроки, платежи и их своевременность.
- История платежей: информация об исполнении финансовых обязательств, включая просрочки, неуплаченные суммы и другие факты.
- Запросы о кредите: количество запросов о кредите, которые делал заемщик, могут указывать на его финансовую дисциплину и потребность в заемных средствах.
- Другие финансовые обязательства: в том числе долги перед нефинансовыми организациями, судебные взыскания, исполнительные производства и другие факты.
Все эти данные позволяют скоринг-системе более точно оценить риски, связанные с каждым заемщиком, и принять обоснованное решение о выдаче кредита. Поэтому важно внимательно следить за своей кредитной историей, своевременно исполнять финансовые обязательства и поддерживать ее в положительном состоянии.
Роль кредитных историй в финансовых организациях
Кредитные истории значительно упростили задачу финансовых организаций по построению доступной и безубыточной системы кредитования. Проверка заемщика стала быстрой и дешевой.
Однако для сохранения в тайне персональных данных доступ к кредитным историям третьим лицам, в том числе банкам, предоставляется только с согласия самого заемщика. Также в определенных законом случаях кредитная история может быть доступна некоторым государственным органам и нотариусам, ведущим дела о наследстве.
Где востребованы скоринг-системы
Скоринговая модель наиболее широко применяется в микрофинансировании и экспресс-кредитовании, где время проверки потенциального заемщика и принятия решения должно занимать несколько минут. Система автоматически сравнивает указанные потенциальным заемщиком сведения о себе со статистикой. Если база показывает, что люди с аналогичными анкетными данными часто не возвращают кредит, решение по заявке может быть отрицательным. При этом банк или микрофинансовая организация имеют право даже не называть потенциальному заемщику причин отказа (но обязаны указать эти причины в его кредитной истории).
Скоринговые системы сильно различаются по используемым алгоритмам, параметрам и выставляемым оценкам в зависимости от того, в какой организации они применяются. Микрофинансовым организациям, например, важна скорость, каким-то банкам — род занятий заемщика, а кто-то из кредиторов может настроить свою систему на кредитование многодетных семей. Возможны почти любые настройки, главное — все они приносят результат в виде положительного или отрицательного решения.
Как понять, хороший ли у вас балл
Для заемщика трудность заключается в сложности понимания, какие именно требования предъявляет банк к своим заемщикам. Это действительно непросто, так как у каждого кредитора есть свои нюансы. Едиными остаются только общие принципы — и именно из них следует исходить. Так, поскольку для любого кредитора всегда во главе угла стоят добросовестность и пунктуальность клиента, первоочередное значение приобретает качественная кредитная история. И здесь важны инструменты, помогающие оценить ее качество.
Чтобы облегчить заемщикам задачу чтения кредитной истории, Национальное бюро кредитных историй рассчитывает на основе записей из нее Персональный кредитный рейтинг (ПКР). ПКР выставляется в баллах от 1 до 999 единиц. При помощи нового инструмента любой человек может самостоятельно проверить шансы на привлечение кредита, в случае необходимости приняв меры к повышению рейтинга и улучшению кредитной истории.
Как повысить Персональный кредитный рейтинг и получить высокий скоринг-балл в банке
Есть несколько способов повышения Персонального кредитного рейтинга и увеличения шансов на получение кредита на хороших условиях. Потенциальный заемщик может применить их или все вместе, или любой по отдельности. При комплексном подходе эффект от принятых мер будет максимальным.
- Сбор и анализ финансовой отчетности компании
- Оценка финансовых показателей и платежеспособности
- Анализ рентабельности и финансового состояния
- Определение кредитоспособности и платежеспособности
Экспертная оценка
Экспертная оценка включает в себя анализ потенциальных рисков и возможных проблем, которые могут возникнуть в процессе предоставления кредита. Эксперты оценивают стабильность доходов компании, ее репутацию на рынке, отношения с партнерами и клиентами, а также уровень конкурентоспособности на рынке.
Сравнительный анализ
Сравнительный анализ — это сопоставление финансовых показателей компании с показателями других компаний в отрасли или среднестатистическими данными по рынку. Такой анализ помогает определить конкурентоспособность компании, ее финансовую устойчивость и возможность развития.
Исходя из результатов скоринга, аналитической и экспертной оценок, банк принимает решение о выдаче кредита компании или отказе. Управление кредитными рисками — это сложный и ответственный процесс, требующий профессионального подхода и компетентности.
Кредитный рейтинг | Оценка кредитоспособности
Оценка рисков и финансового положения клиента в банке
На оценку рисков и финансового положения клиента банки прямо или косвенно выделяют до половины своих сотрудников. Это включает аналитиков, рисковиков, методологов, безопасников, залоговиков, клиентщиков и специалистов последующего контроля.
Каждый банк формирует несколько томов нормативной документации для оценки заёмщиков. Несмотря на регламентированность процесса, один и тот же заёмщик может быть оценен по-разному разными аналитиками. Иногда один сотрудник выступает за предоставление кредита, а другой – против. Тем не менее, можно говорить об оценке финансового положения как о системе.
Как банки оценивают бизнес?
Ликвидность
Ликвидность представляет способность предприятия быстро превращать активы в деньги для погашения обязательств. Балансовые сроки должны соответствовать друг другу, идеальное соотношение – как новогодняя ель. На практике бизнес – это скорее пожар в лесу, поэтому банк анализирует, может ли предприятие своевременно погашать обязательства.
Коэффициенты ликвидности
- Коэффициент абсолютной ликвидности (КА) показывает долю обязательств, которую можно погасить деньгами в течение 1-7 дней.
- Коэффициент текущей ликвидности (КТ) показывает долю обязательств, которую можно погасить в периоде 7-30 дней оборотными активами.
Рентабельность
Рентабельность – это эффективность деятельности, измеряемая как рентабельность активов (RoA) и рентабельность капитала. RoA показывает, сколько в процентах заработала компания от активов.
Непоследственно аналитики, риски и методологии имеют критическое влияние на принятие решений по кредитованию заёмщиков в банке. Путем тщательного анализа финансовых показателей компаний, банки могут минимизировать риски и предлагать щедрые кредитные условия для успешных компаний.
Данный показатель сравнивается со среднеотраслевыми показателями рентабельности и здравым смыслом. Если RoA будет меньше 5−10%, то вероятность получения кредита будет небольшой. Также рассчитывается и оценивается показатель рентабельности капитала (RoE) — сколько в процентах зарабатывает собственник бизнеса.
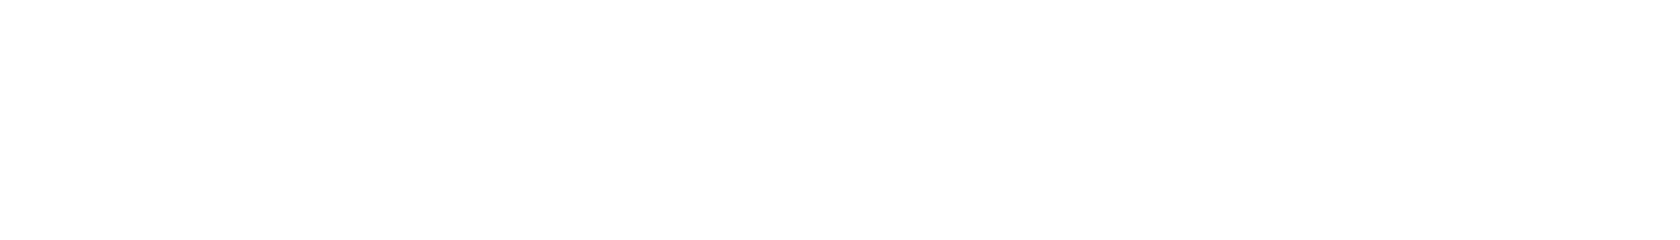
Если RoE будет на уровне процентов по депозиту, то возникнет вопрос в целесообразности вложения капитала в подобный бизнес, собственнику проще отнести деньги в банк и не заниматься операционной деятельностью. В малом бизнесе рекомендуемый показатель RoE более 20%.
Автономность
Автономность предприятия выражается коэффициентом автономии (КА), который рассчитывается следующим образом:
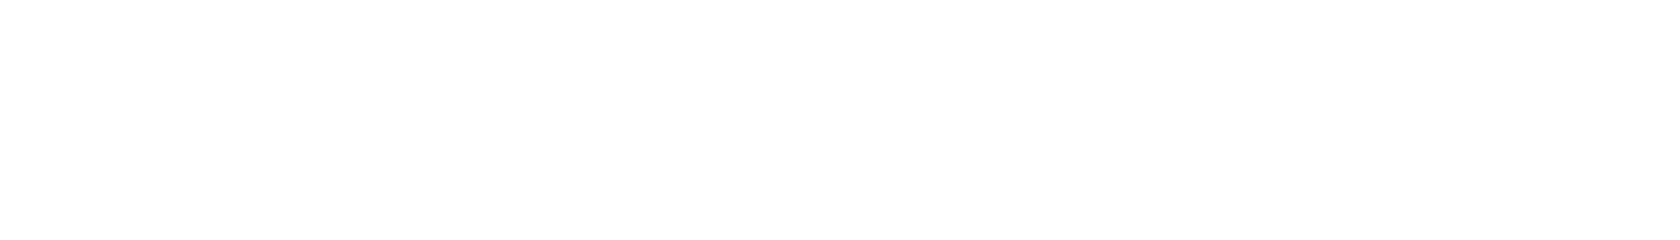
Чем выше коэффициент, тем более финансово устойчивым является предприятие. Оптимальным является значение 0,5. Это означает, что собственник и кредиторы вложились в бизнес 50/50. Со значением КА менее 0,3 решение может быть принято не в пользу заемщика.
Оборачиваемость
Оборачиваемость активов (ОА) — ещё один показатель, который анализируется банком в обязательном порядке. Выглядит соотношение так:
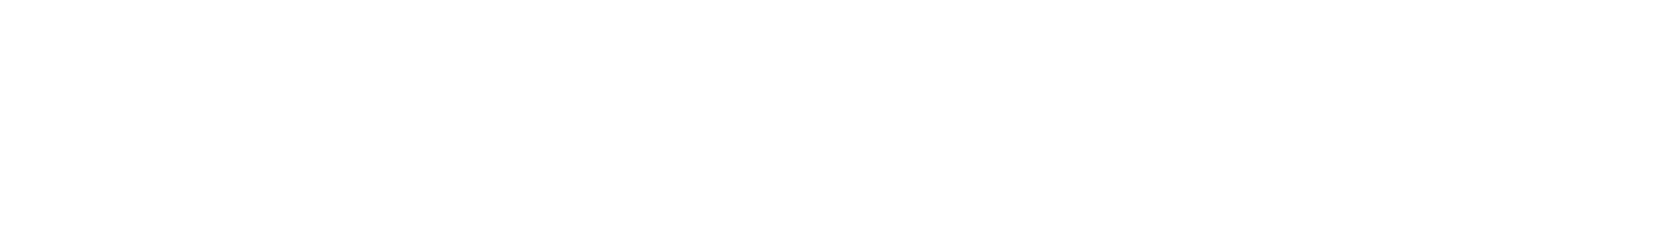
Данный коэффициент отражает деловую активность бизнеса, или ещё говорят об интенсивности использования активов. Если ОА равно 2, то это означает, что 1 рубль активов сгенерировал выручку в размере 2 рублей.
Оборачиваемость оценивают в динамике — растёт деловая активность или падает. При отрицательной динамике и/или при значении ОА меньше единицы последует отказ в кредите. Исключение составляют несколько отраслей, например, аренда недвижимости.
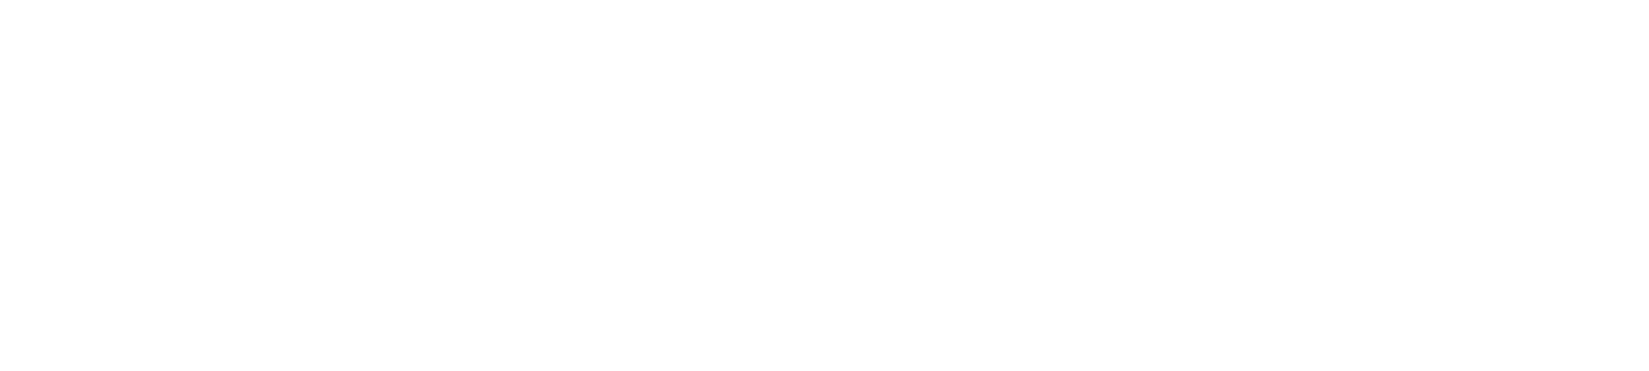
В процессе подготовки финансовых данных для проверки банком вы можете ориентироваться на таблицу, представленную ниже. Можно спланировать показатели компании таким образом, чтобы вероятность одобрения заявки оказалась максимальной.
Залоги и поручительства
Важным фактором для принятия решения о выдаче займа является наличие обеспечения — залога или поручительства. Тема обеспечения — отдельная огромная планета. В рамках статьи коротко рассмотрим рейтинг предпочтения со стороны банков.
Сразу оговорюсь, что объекты залога должны быть надлежащим образом оформлены и находиться в нормальном эксплуатационном состоянии. То есть такой объект недвижимости, как полуразрушенный завод на большом расстоянии от областного центра и находящийся на земле с сомнительной регистрацией, не вызовет у банка никакого оптимизма, хотя оценка независимого оценщика будет выражаться цифрой с семью нулями.
Рейтинг обеспечения с точки зрения банка
Одним словом, чем лучше залог, тем выше вероятность одобрения кредита.
Ещё одним немаловажным фактором является оценка владельцев бизнеса (бенефициаров) и оформления личного поручительства. Требования к владельцам достаточно стандартные:
Что точно помешает взять кредит?
Кроме оценки финансового положения, банк проверяет наличие, так называемых, стоп-факторов. К ним относятся:
Этот список неисчерпывающий, так как банки могут на основании своей практики применять иные стоп-факторы. Наличие одного из перечисленных моментов практически гарантирует остановку заявки на кредит.
Подытожим
Выполнение всех условий по финансовому положению, наличию ликвидного обеспечения и требований к бенефициарам сделает ваше предприятие крайне привлекательным для банков, чтобы те выдали кредит. При этом компании следует избегать стоп-факторов. И прежде чем идти за займом, следует проверить бизнес на соответствие минимальным требованиям банков.
Рассказываем о важных материалах про корпоративные финансы и делимся полезными подборками
Error get alias
Банки, МФО и МКК
При удаленной идентификации личности перед банками и МФО стоит вопрос, как выявить мошенников и при этом не потерять хороших клиентов.
Мы предлагаем комплекс проверок, которые решают эту проблему, автоматически отсеивают неприемлемых заемщиков и обеспечивают автоодобрение хороших клиентов, не запрашивая у них дополнительную информацию. Все транзакции осуществляются в режиме реального времени.
Наши результаты применения решения антифрод:
Как мы проверяем потенциальных клиентов банков и МФО?
Для минимизации фрода при удаленной идентификации мы предлагаем решение, состоящее из нескольких проверок. Их можно применять все вместе или варьировать, исходя из задач финорганизации. Мы готовы создать оптимальную комбинацию, опираясь на наш опыт.
Как мы помогаем МФО соответствовать Базовому стандарту ЦБ?
Новый пункт 5.8 Базового стандарта совершения микрофинансовой организации операций на финансовом рынке направлен на минимизацию случаев мошенничества, связанных с ошибками в идентификации клиента. При выдаче онлайн-микрозайма МФО должна провести не менее 5 из 10 предложенных ЦБ проверок личности.
Мы предлагаем решение, которое позволит МФО полностью соблюдать требования Базового стандарта.
Как мы распознаем и верифицируем документы?
Для ускорения обслуживания клиентов и оптимизации документооборота финорганизации используют решения по распознаванию документов. Мы можем распознать паспорт человека (самый популярный вид документа), свидетельство о рождении, справку 2-НДФЛ, водительское удостоверение ВУ, СТС, диагностическую карту и т.д. Точность нашего распознавания – 98%. Также мы осуществляем моментальную проверку распознанных данных в эталонных источниках.
Как мы оцениваем кредитосопособность и благонадежность клиентов банков и МФО?
Банкам и особенно МФО важна быстрая оценка финансового состояния потенциального клиента. Кроме того, для соблюдений требований законодательства мы можем проверить благонадежность человека, осуществить комплекс процедур KYC. Мы делаем углубленную проверку личности клиента, которая включает следующие сервисы:
Как мы проверяем юрлиц?
При обслуживании юридических лиц банкам важен прогноз их финансовой устойчивости. Для минимизации рисков при обслуживании юрлиц мы предлагаем скоринг предбанкротства крупных компаний. Это уникальный инструментарий разработан IDX совместно с экспертами финансового рынка. Он позволяет с вероятностью более 80 % предсказать введение процедуры наблюдения в течение 6 месяцев и последующую ликвидацию компании в результате процедуры банкротства.
Брокеры
Открытие брокерского счета и обслуживание клиентов чаще всего происходит удаленно, поэтому брокерам необходимо подтверждение личности клиента, его телефонного номера, СНИЛС, ИНН. Часть данных брокеры, согласно законодательству, подтверждают в УПРИД СМЭВ. IDX предлагает расширенную проверку данных клиента. Мы гарантируем результат в режиме реального времени, даже если государственные базы временно не работают.
Что мы проверяем у клиентов брокеров?
При большом потоке запросов потенциальных клиентов мы рекомендуем решение, интегрированное по API. Оно позволит в разы ускорить обработку данных и заявок на кредит, полученных от физических лиц.
Как банк принимает решение о выдаче кредита
Порядок рассмотрения заявки сильно зависит от банка, но почти везде первым этапом проводится автоматический скоринг — проверка потенциального заемщика по определенным параметрам, например
Полный список параметров не знает никто — банки тщательно скрывают эту информацию, чтобы никто не мог мог воспользоваться ею в мошеннических целях. Количество параметров тоже непостоянное — чем популярнее банк, тем больше параметров в его списке — где-то их может быть 30, а где-то все 200.
На основе результатов скоринга банк принимает решение о выдаче или невыдаче кредита, а также рассчитывает процентную ставку. Например, для бизнеса существующего год ставка будет выше, чем для компании, которая работает 5 лет.
В некоторых случаях (обычно в небольших банках или при очень большой сумме кредита), может быть проведена дополнительная ручная проверка вплоть до собрания, на котором управляющие примут решение по конкретному заемщику.
Главная проблема автоматического скоринга — ему нельзя объяснить, что на самом деле вы честный предприниматель, а долг перед приставами или непонятки с налогами — это просто ошибка базы данных.
Кроме того, банк имеет право не объяснять причину отказа, что сильно усложняет ситуацию — бизнес не понимает, что исправить, чтобы получить кредит.
Помимо результатов скоринга, банки могут отталкиваться и от других факторов, например, наличия или отсутствия залога — даже при прохождении роботизированной проверки некоторые банки отказывают в займе, если бизнес не может обеспечить кредит квартирой, коммерческим помещением или транспортом.
Как вы уже наверное поняли, единого ответа на вопрос: «Что делать, чтобы бизнесу дали кредит?» не существует 🤷♂️ Но дальше мы разберем самые распространенные причины отказов в кредите для бизнеса и дадим пару советов, как можно исправить ситуацию.
Популярных причин отказа в кредите для бизнеса
Каждый банк принимает решение по своему набору критериев — нет единых правил и стандартов. Но есть некоторые общие характеристики заемщика, которые интересуют все банковские организации — их следует проанализировать в первую очередь, если банк отказал бизнесу в кредите.
Причина 1. Заемщик не предоставил залог
Для некоторых банков это один из важнейших критериев, по которому выносится решение. Разумеется, эта причина актуальна не для всех видов кредитов и даже не для всех кредитных продуктов внутри одного банка.
Например, кредит на развитие бизнеса могут выдавать без залога, а кредит на открытие — только с залоговым имуществом. Иногда наличие залога может влиять на ставку — если есть обеспечение, она ниже. Но, опять же, это всё частные случаи и политика конкретных банков — стандарта тут нет.
Причина 2. Плохая кредитная история
Если вы оформлены, как ИП, то банк будет смотреть в том числе вашу кредитную историю, как физлица. Но что, если у вас не ИП, а ООО?
Тут всё то же самое, даже несмотря на статус компании. Банки проверяют кредитную историю организации, если она есть, и участников, получающих выгоду. Например, они могут проверить генерального директора и владельцев бизнеса.
С большой долей вероятности банк откажет в кредите если:
Конечно, исключения бывают, но чаще всего они касаются крупного бизнеса — суммы займа там обычно выше и банк рассматривает заявки в индивидуальном порядке. Если у компании есть имущество, все хорошо с ликвидностью и деньгами, на плохую кредитную историю могут закрыть глаза.
Причина 3. Долг перед приставами
Когда банк проверяет потенциального заемщика, он обязательно обращается к базе данных судебных приставов. Если выяснится, что у предпринимателя есть активные исполнительные производства, в кредите могут отказать.
Логика простая: если человек должен другим банкам, поставщикам, партнерам, налоговой, велик риск, что на платеж по новому кредиту у него просто не будет денег. Да и в целом этого свидетельствует о финансовой нестабильности.
Разумеется, речь идет о существенных задолженностях. Штраф за парковку в неположенном месте или 1 000 ₽ долга за коммуналку едва ли станут причиной отказа в кредите.
Перед тем, как отправиться в банк, рекомендуем проверить себя на сайте судебных приставов, даже если вы уверены, что никому не должны. Ошибки в базе — не редкость. Бывает, что на человека «вешают» чужой долг, потому что он полный тезка реального должника, живущего в другом регионе.
Причина 4. Нежелательная сфера деятельности
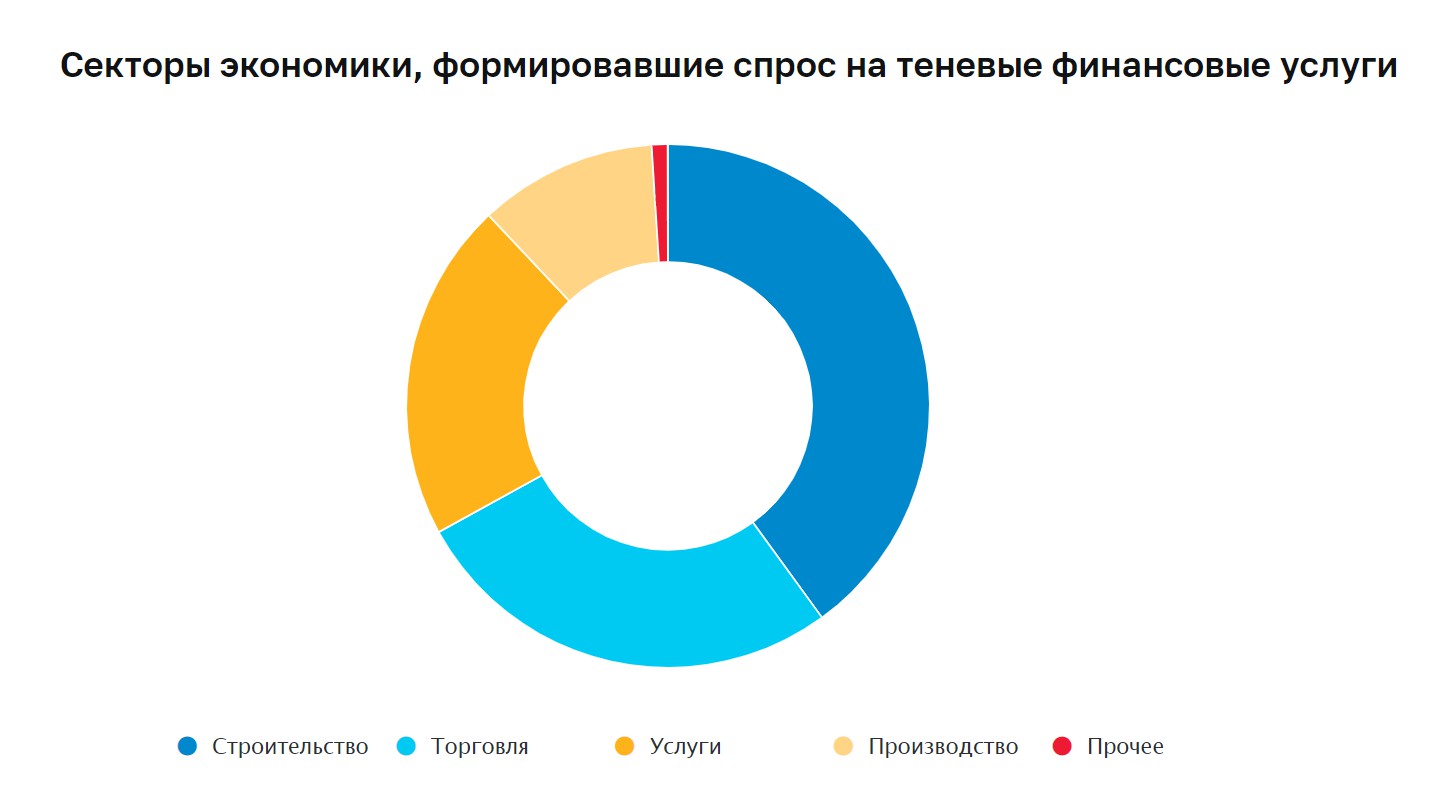
По данным Банка России в 2022 году больше всего денежных махинаций было зафиксировано в строительстве, торговле и услугах. Компании из этих сфер проверяют чаще и они имеют высокий риск попасть под действие 115-ФЗ и столкнуться с блокировкой счетов.
Конечно, это не значит, что владелец салона красоты или основатель строительной фирмы никогда не получит кредит — представители этих отраслей успешно берут займы. Но таких заемщиков часто подвергают более глубоким проверкам или предлагают высокую процентную ставку.
Причина 5. Бизнес зарегистрирован в «нежелательном» регионе
Да, и такое тоже бывает. У каждого банка свой список таких регионов, который составляется на основе статистики — жители каких городов чаще просрочивают платежи или вообще не отдают кредиты.
Обычно высокорискованными считают регионы Северного Кавказа — Ингушетию, Чечню, Дагестан.
Причина 6. Ненадежные партнеры
Банк проверяет, с кем работает предприниматель. По большей части его интересуют фирмы-однодневки, а также компании с плохой репутацией. Если в списке партнеров такие найдут — это может стать причиной отказа.
Кредиты на большие суммы выдают с еще большей осторожностью. Например, представитель банка может связаться с кем-то из партнеров, чтобы удостовериться в благонадежности заемщика. Если партнер скажет, что вы постоянно задерживаете платежи или вообще отказываетесь платить, это может стать причиной отказа.
Причина 7. Недостаточно отчетности
Банк должен оценить, насколько платежеспособен предприниматель или юридическое лицо. Для этого он запрашивает финансовую отчетность компании — это может быть баланс, отчет ДДС, договоры с поставщиками и прочие документы.
Для малого бизнеса это может стать проблемой — далеко не все компании ведут финансовый учет и могут оперативно предоставить исторические данные хотя бы за последний год. Тут решение одно — как можно скорее начать вести учет финансов бизнеса и держать отчеты в порядке. Тогда вы сможете предоставить банку все нужные отчеты и подтвердить платежеспособность.
Что делать, если банк отказал в кредите
Когда вы знаете причину отказа — поняли сами или подсказали в банке, попробуйте ее исправить и подать заявку повторно. Если загвоздка действительно была в этом, вероятность одобрения кредита высока.
Если причина не ясна, есть несколько вариантов:
А вот обманывать банк не рекомендуем — это может навсегда испортить вашу репутацию. Если заранее понимаете, что не подходите под известные параметры, лучше отложить оформление займа и исправить ситуацию. Так шансы получить кредит вырастут, а ваши взаимоотношения с банком не испортятся, что в будущем может очень помочь в развитии компании.
Вебинар проводится для сотрудников банков, кредитных менеджеров и руководителей, аудиторов, сотрудников рейтинговых агентств с целью сравнения анализа своего бизнеса, который бы провёл бы сам заемщик, с банковским анализом, и почему обязательно понимать этот анализ.
По окончании вебинара сотрудник банка сможет определять причины расхождения кредитного анализа бизнеса банков и самих заемщиков, избегать грубых ошибок в анализе заемщиков МСБ и крупного бизнеса, понимать основные отличия устойчивого бизнеса от непонятного и от неустойчивого. В ходе вебинара будут рассмотрены 37 основных небумажных нюансов анализа от заемщика, а также представлена классификация акционеров по способностям ведения бизнеса, с учетом нюансов решения проблем.
Формат проведения: вебинар, 2 дня с 10.00 до 18.00.
Вебинар проводит автор методологии Ивкин Евгений Сергеевич, основатель Института квалифицированного заемщика, основатель Restructuring Business, антикризисный управленец с 23-летним опытом работы по прямому восстановлению, оздоровлению и развитию компаний заемщиков среднего и крупного бизнеса в 15 странах мира в роли со-акционера, генерального директора, управляющего, вице-президента по развитию. Эксперт Сколково EMBA, лектор открытых семинаров CFA Institute, Russia, член Ассоциации банков России, лектор Банка России и АСВ.
Оргкомитет
О просрочках контрагента по кредитам лучше узнать до сделки — ненадежная компания может нарушить обязательства в будущем. Команда Контур.Фокуса рассказывает, чем полезна кредитная история потенциального партнера и где ее искать.
В этой статье
Для бизнеса брать кредит в банке — обычная деловая практика. Причины могут быть самыми разными: расширение производства, покрытие кассовых разрывов, расчеты с контрагентами и другие. Главное — возвращать деньги вовремя. Данные о том, сколько раз компания брала в долг и как его гасила, складываются в кредитную историю фирмы. Кредитная история (КИ) — это информация о платежной дисциплине организации или человека. Из нее можно узнать, вовремя ли заемщик возвращал взятые в долг деньги или нет.
Состав кредитной истории, а также порядок выдачи данных из нее регулирует специальный закон от 30.10.2004 № 218-ФЗ «О кредитных историях».
В кредитную историю попадают данные не только о заемщиках по кредиту. Фиксируется также информация о людях и компаниях, которые были:
В КИ отражаются и данные о заявлениях на кредит, поручительство по займу или лизингу от физлиц. Даже если человек не стал заемщиком или поручителем, информация сохранится. При этом сведения о военной ипотеке военнослужащих в КИ не попадают.
Формируют и хранят кредитные истории специальные коммерческие организации — бюро кредитных историй (БКИ). Работать с финансовыми данными могут только компании, которые есть в реестре БКИ. Он опубликован на сайте Центробанка, сейчас в нем шесть организаций:
БКИ получают финансовую информацию от банков, микрофинансовых организаций, лизинговых компаний, операторов инвестиционных платформ, кредитных кооперативов, ФССП и некоторых других организаций — в законе их называют источниками формирования КИ. Например, если фирма оформила кредит, данные о ней в БКИ передает банк. Сведения о компаниях-должниках по ЖКХ в БКИ отправляют ФССП или кредиторы, в пользу которых взыскали долг на коммуналку.
Банки и другие фирмы, работающие с финансовыми данными клиентов, обязаны передавать информацию хотя бы в одно БКИ в течение пяти рабочих дней. С 1 июля 2024 года этот срок сократится до двух дней. По желанию данные можно хранить в нескольких БКИ. На передачу сведений в бюро спрашивать согласие у клиентов не нужно.
Кредитная история хранится семь лет с момента последнего займа, лизинга или другого финансового события. После этого срока КИ обнуляется — узнать о прежних просрочках больше нельзя.
Кредитная история состоит из четырех частей:
КИ формируется в виде записей. Одна запись содержит информацию по одному обязательству — кредиту, лизингу, долгу. Для компаний и физлиц содержание КИ будет немного различаться.
Изучайте данные о доходах, расходах и долгах контрагента в Фокусе
Вот так выглядит КИ компании в виде таблицы:
Титульная часть Полное и сокращенное наименование, адрес, абонентский номер, email, ОГРН, ИНН, сведения о реорганизации.
Основная часть Информация о компании: банкротство, основные части КИ реорганизованных юрлиц, кредитная оценка (скоринг).Информация об обязательстве: вид, сумма, дата предоставления, срок, сумма и дата очередного платежа, среднемесячный платеж, изменения к договору, дата исполнения обязательства, сумма долга, судебные споры, сведения об обеспечениях.Дополнительно может включать данные о запросах на отчеты КИ: количество, период времени, цели, сумма кредита, для которого делался запрос.
Закрытая часть В отношении источника КИ: название юрлица, ОГРН, ИНН, данные о конкурсном производстве или ликвидации, сведения об арбитражном управляющем (для тех, кто проходит банкротные процедуры).В отношении того, кто получил отчет о КИ: название, ОГРН, ИНН — для юрлица. ФИО, ОГРНИП, ИНН, СНИЛС, реквизиты паспорта — для ИП. Дата запроса и предоставления отчета КИ — для всех получателей.
Информационная часть Данные об обращении за кредитом или лизингом, факт заключения договора или отказа с указанием причины, даты и суммы, отсутствие платежей в течение 90 дней. Если кредит был одобрен, но не получен, данные не отображаются.
Кредитная история физлица отличается тем, что в титульной части прописывают ФИО, дату и место рождения, реквизиты паспорта, ИНН, СНИЛС.
По-другому выглядит и основная часть. Она содержит данные о человеке, а не о компании: адрес регистрации и места жительства, телефон, email, сведения о регистрации в качестве ИП, недееспособности или ограниченной дееспособности, банкротстве, индивидуальный кредитный рейтинг заемщика. В остальном содержание КИ физлица будет таким же, как у компании.
Информация из кредитной истории выдается в виде кредитного отчета. Запросить его от имени организации может как руководитель, так и представитель по доверенности.
Вот алгоритм, как проверить свою кредитную историю:
Шаг 1. Направьте запрос в Центральный каталог кредитных историй (ЦККИ). Финансовая информация может храниться в разных БКИ. Запрос в ЦККИ позволяет определить, в каких именно бюро хранится кредитная история. Отправить обращение можно через сайт Центробанка, сайт «Госуслуги», БКИ, банк или МФО.
Шаг 2. Подготовьте запрос в БКИ, где хранится кредитная история. В документе укажите название своего юрлица, ОГРН и ИНН.
Шаг 3. Направьте запрос в БКИ. Есть несколько способов это сделать: можно подать документ на бумаге с подписью руководителя лично, а можно проверить кредитную историю ООО онлайн — отправить электронный документ, заверенный электронной подписью. Еще один вариант — передать телеграмму.
Шаг 4. Получите кредитный отчет. Ответ на запрос выдают либо на бумаге, либо в форме электронного документа. При личном обращении отчет выдадут в тот же день, в остальных случаях — в течение трех рабочих дней.
Важно: количество запросов на бесплатные кредитные отчеты ограничено. Информацию предоставят бесплатно дважды в год из каждого БКИ, где хранится кредитная история ООО. Остальные запросы на отчеты будут платными.
Фокус покажет долги партнера по кредитам, займам, лизингам и другим обязательствам
Чтобы получить кредитный отчет на контрагента, потребуется его согласие. Кредитная история организации не публикуется в открытых источниках, поэтому единственный законный способ узнать ее — получить согласие от партнера.
В согласии нужно указать:
Согласие можно оформить как на бумаге, так и в цифровом виде с электронной подписью контрагента. Оно действует полгода, потом нужно получать новое. Если партнер — субъект малого или среднего предпринимательства, срок продлевается до одного года. При наличии согласия сделайте запрос на кредитный отчет по инструкции в разделе «Где можно запросить отчет по кредитной истории». Вам предоставят его через три рабочих дня или быстрее.
Есть только один случай, когда проверить кредитную историю ООО получится без согласия. Если отчет запрашивается на партнера для выдачи ему займа или кредита, согласие не нужно. БКИ предоставит документ в течение пяти рабочих дней по запросу. Также без согласия данные предоставят суду, нотариусу, приставам, Банку России, арбитражному управляющему, следователям.
За получение кредитного отчета без согласия грозит административная ответственность в виде штрафа до 50 тысяч рублей (ст. 5.53 КоАП РФ).
Проверка кредитной истории организации должна проходить до заключения договора. Из нее станет понятно, как компания относится к обязательствам, как часто допускает просрочки. Если потенциальный партнер платил с задержками, возможно, ситуация повторится.
Сопоставление КИ с бухгалтерской отчетностью покажет кредитную нагрузку компании. Высокий показатель свидетельствует о том, что у контрагента могут возникнуть сложности с выполнением денежных обязательств. Стоит насторожиться, когда запросов на займы много: это может указывать на финансовые проблемы потенциального партнера.
Допустим, компания хочет взять кредит в банке, но ей отказывают, ссылаясь на плохую кредитную историю. Выясняется, что в кредитном отчете есть данные о крупном займе, который фирма якобы взяла и не выплатила, но на самом деле этого не было. В КИ бывают ошибки, но их можно исправить. Происходит это так:
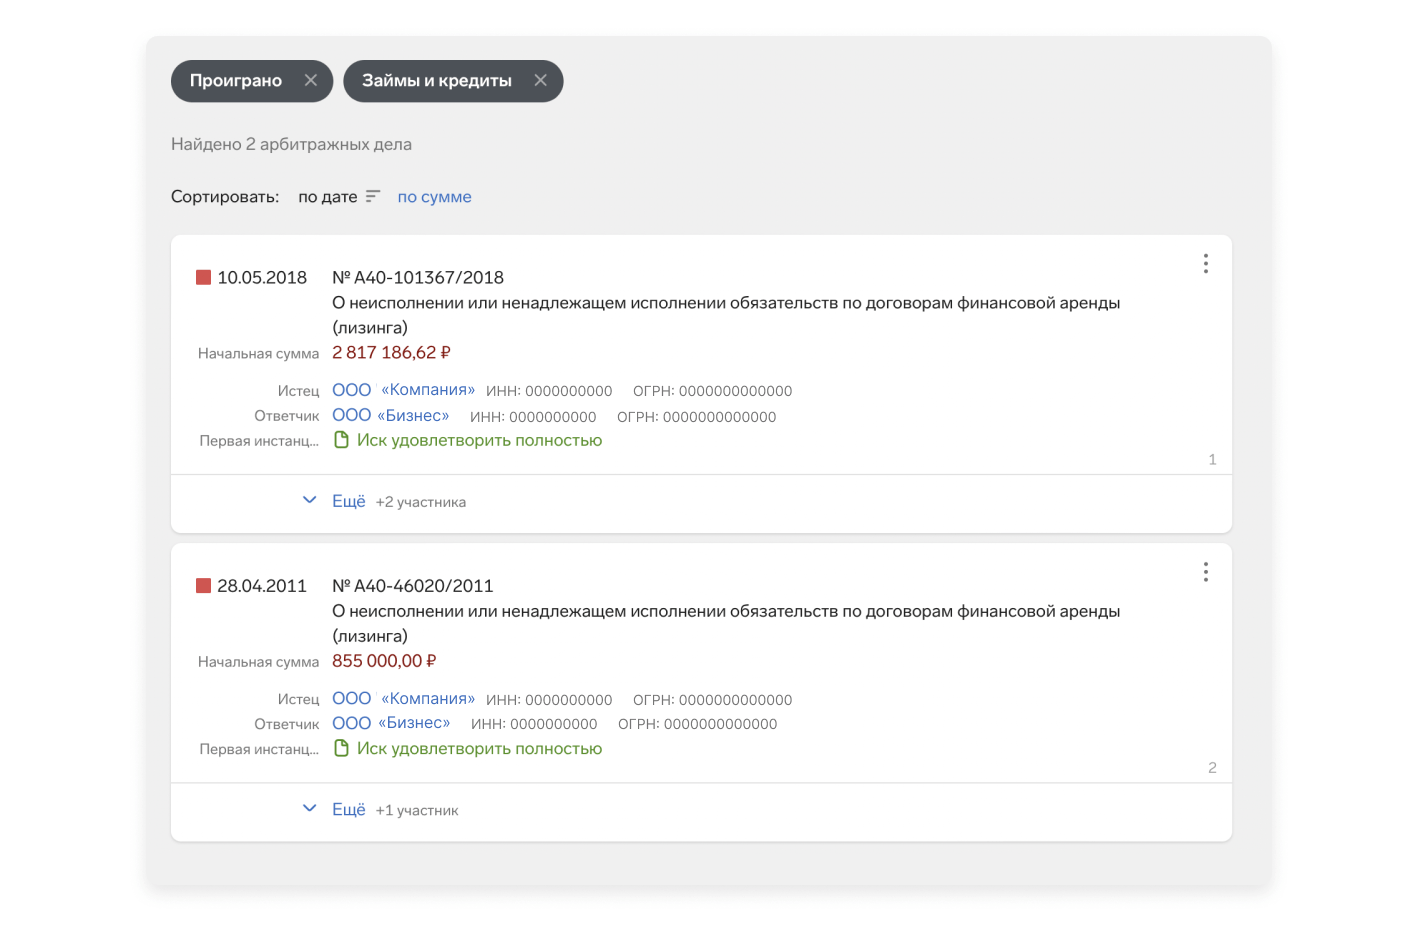
Если контрагент не дает согласия проверить кредитную историю организации, изучить финансовое состояние партнера можно и без него. Например, Контур.Фокус показывает арбитражные споры по договорам займа и лизинга, по которым партнер был ответчиком и проиграл. Чтобы быстро найти такие дела, выставите фильтры «Займы и кредиты» и «Проиграно». Чем таких споров больше, тем выше вероятность, что контрагент ненадежный.
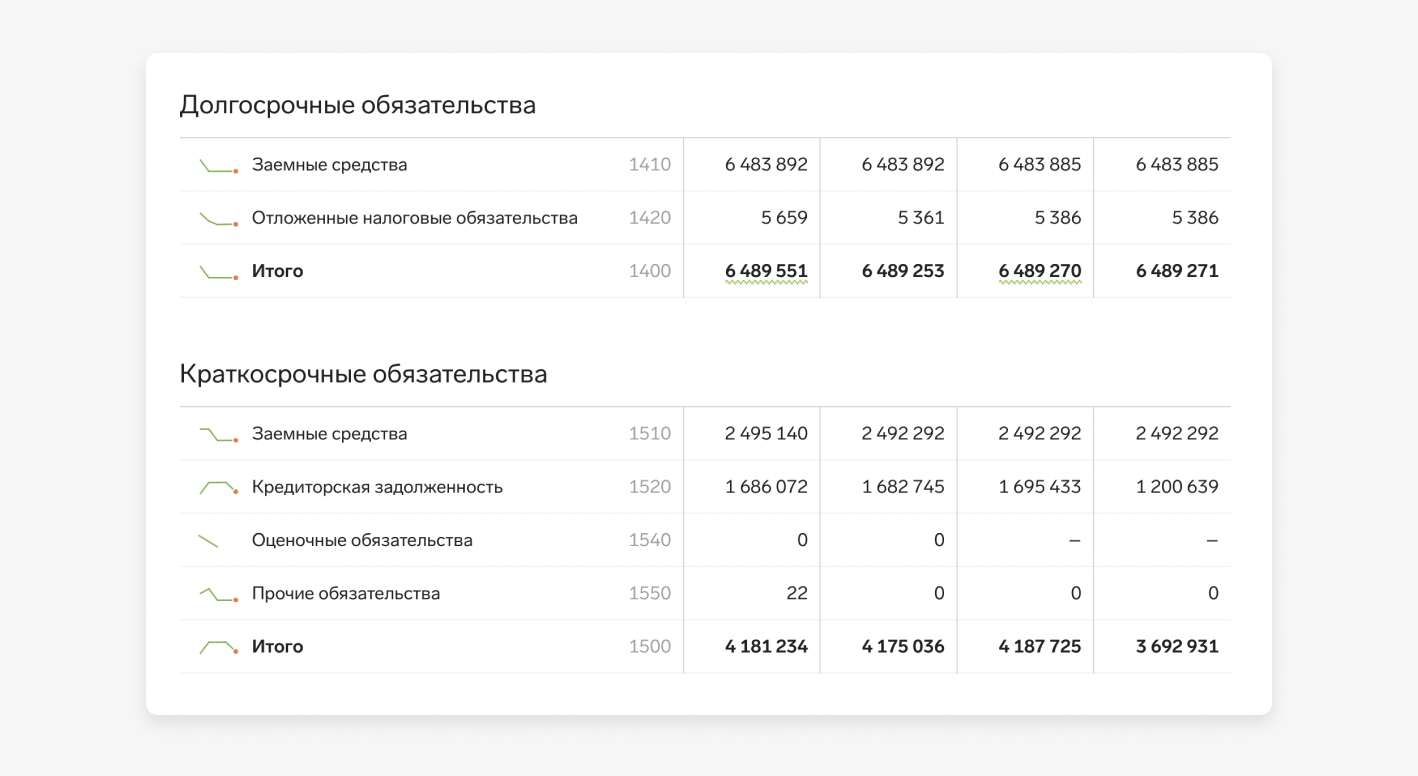
В разделе «Финансы» сервис собирает всю важную информацию о материальном положении контрагента. Здесь есть и данные бухгалтерского баланса, и аналитика финансового состояния компании. Тут же найдете сведения о заемных средствах и кредитной задолженности.
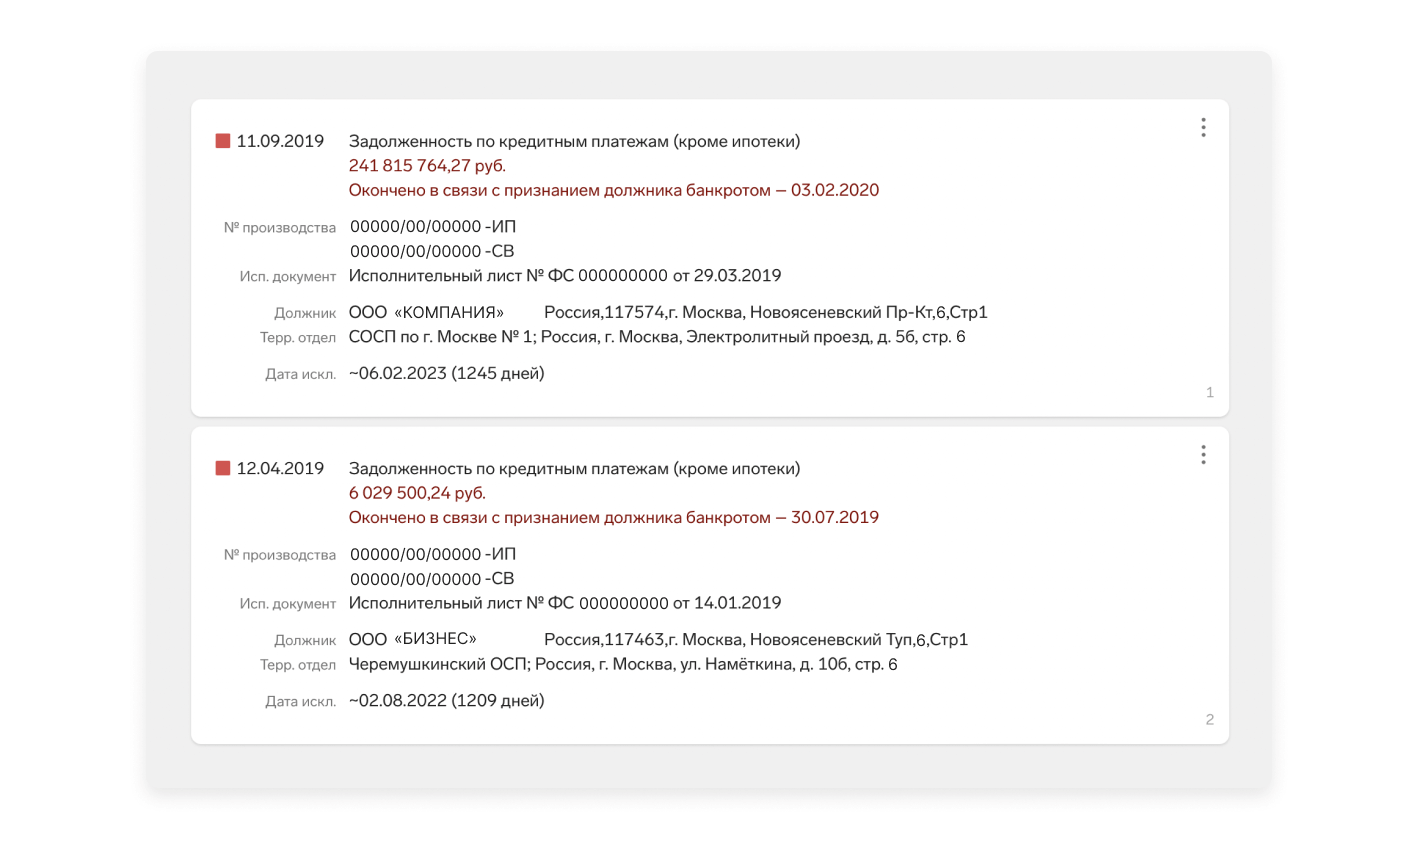
Загляните в раздел «Исполнительные производства», чтобы узнать, были ли у контрагента принудительные взыскания. Большие суммы и множественные случаи взысканий могут указывать на неблагонадежность компании.
Кредитный отчет может многое рассказать о контрагенте: указать на проблемы с исполнением обязательств и финансовые трудности. Но проверить кредитную историю компании получится не всегда — не все контрагенты готовы дать согласие на выдачу кредитного отчета. В такой ситуации ищите открытые источники данных о материальном положении партнера — в этом поможет Контур.Фокус.
Бухотчетность, налоги, исполнительные производства — Фокус соберет данные о финансах контрагента в одном месте
Платформа «Знай своего клиента» (Платформа ЗСК) — сервис, с помощью которого кредитные организации получают от Банка России информацию об уровне риска вовлеченности в проведение подозрительных операций их клиентов (юридических лиц и индивидуальных предпринимателей). Информацию платформы банки могут использовать при реализации процедур «противолегализационного» контроля.
Платформа ЗСК располагает сведениями о 7 млн юридических лиц и индивидуальных предпринимателей. Физических лиц она не оценивает.
Банк России на основе собственных аналитических данных распределил банковских клиентов на три группы — низкого, среднего и высокого уровня риска («зеленую», «желтую» и «красную»).
Регулятор принимает решение об отнесении юридического лица, индивидуального предпринимателя к группам риска совершения подозрительных операций по совокупности критериев.
Информация платформы ЗСК является для банков вспомогательной, окончательную оценку о добросовестности бизнеса своих клиентов с точки зрения антиотмывочного законодательства они должны присваивать самостоятельно.
Ограничительные меры по распоряжению денежными средствами, находящимися на банковских счетах, а также иным имуществом клиента применяются только в том случае, если он отнесен к группе высокого риска и регулятором, и кредитной организацией. Кредитная организация обязана в течение 5 рабочих дней проинформировать клиента о том, что Банк России отнес его к группе высокого уровня риска (со ссылкой на соответствующие критерии), и сообщить о применении ограничительных мер.
Предприниматели, не согласные с их включением в группу высокого риска, могут обжаловать такое решение в Межведомственной комиссии при Банке России, в которую входят Росфинмониторинг, ФТС России, уполномоченный по правам предпринимателей, а также представители банковских и бизнес-объединений.
Юридическому лицу или индивидуальному предпринимателю с низким уровнем риска банк не вправе отказать в открытии счета, проведении операции, если контрагентом также является низкорисковый клиент. Также с клиентом, отнесенным к «зеленой» группе, кредитная организация не может расторгнуть договор банковского счета.
Ответы на часто задаваемые вопросы
Последнее обновление страницы: 27.06.2023