Не подписывать протоколы отбора проб и образцов
Как это работает. В ходе проверки инспектор или приглашенный эксперт может брать образцы продукции и пробы воды, почвы, воздуха, сточных вод, вредных выбросов и отходов производства. Это необходимо, если нарушения невозможно определить на глаз и нужно проводить исследования. Например, чтобы найти опасные вещества в отходах предприятия, возьмут пробу воды. А для проверки качества еды в кафе возьмут и упакуют немного роллов.
Протоколы отбора образцов продукции, взятия проб, протоколы или заключения проведенных исследований, испытаний и экспертиз потом приложат к акту проверки. В законе нет требования, чтобы представители проверяемой организации или ИП эти протоколы подписывали. Если инспектор об этом попросит, можно смело отказаться.
Почему это важно: директор или ИП может не разбираться в правилах отбора проб на анализ. Но если они будут нарушены, потом результаты исследования можно будет оспорить. Поэтому нужно внимательно проверить, методика, в каком объеме взяты пробы, выбраны методы исследования. Это может сделать только специалист. Если допущены нарушения, а предприниматель или директор фирмы расписался в протоколе, обжаловать результаты исследования будет сложнее.
Привлечь к проверке уполномоченного по правам предпринимателей
Как это работает. Защитить права предпринимателя при проверке может не только адвокат, но и специальный госчиновник — уполномоченный по правам предпринимателей. Еще их называют бизнес-омбудсменами. Федеральный бизнес-омбудсмен в 2023 году — Борис Титов. В субъектах РФ есть свои региональные уполномоченные. Обратиться можно к любому.
Задача бизнес-омбудсменов — защитить компании и предпринимателей от незаконных действий государства. Во время проверки юристы из их аппарата проследят, чтобы проверяющие не вымогали взятки и не оказывали излишнего давления на бизнес.
Это право не формальность, институт бизнес-омбудсменов работает, к ним можно обращаться. Например, в 2023 году бизнес-омбудсмен Москвы помогла предпринимателю в суде вдвое снизить административный штраф после внеплановой проверки миграционной полиции. В Чувашии омбудсмен помог избавить предпринимателя из сферы торговли от необоснованных проверок.
Что нужно знать о Роспотребнадзоре
Официальное название ведомства — Федеральная служба по надзору в сфере защиты прав потребителей и благополучия человека.
Ведомство контролирует всё, что связано с санитарно-эпидемиологическими правилами, правами потребителей, качеством пищевых продуктов и изделий, с ними контактирующими.
Ведомство не выходит за грани своей деятельности, поэтому не проверяет, как, например, организации ведут учёт, платят ли налоги, соблюдают ли Трудовой кодекс и так далее.
Например, инспекторы контролируют:
- Соблюдение СанПиНов по ходу предпринимательской деятельности
- Есть ли у работников необходимые разрешения, аттестации и медкнижки
- В каких условиях хранятся продукты и как ведётся учёт их движения
- Соответствуют ли договоры с потребителями требованиям законов
Правильность цен и уголок потребителя
При ведении бизнеса необходимо соблюдать не только законы, но и правила Роспотребнадзора. Это важно, чтобы избежать штрафов и негативного влияния на репутацию компании.
Функции Роспотребнадзора
Роспотребнадзор осуществляет проверки, которые делятся на плановые и внеплановые.
Штрафы
Основные штрафы от Роспотребнадзора
| Нарушение | ИП и должностные лица | Организации |
|---|---|---|
| Обман клиента | 10 000 ₽ – 30 000 ₽ | 20 000 ₽ – 50 000 ₽ |
| Указание некачественного товара (услуг) | 12 000 ₽ – 20 000 ₽ | 100 000 ₽ – 500 000 ₽ |
| Нарушение санитарно-гигиенических требований | 1 000 ₽ | 10 000 ₽ – 20 000 ₽ |
| Нарушение правил эксплуатации помещения | 2 000 ₽ | 10 000 ₽ – 20 000 ₽ |
| Нарушение законодательства о защите детей | 10 000 ₽ | 10 000 ₽ – 20 000 ₽ |
| Продажа некачественного товара (услуг) | 3 000 ₽ – 10 000 ₽ | 20 000 ₽ – 30 000 ₽ |
| Производство товаров без маркировки | 5 000 ₽ – 10 000 ₽ | 50 000 ₽ – 100 000 ₽ |
| Продажа товаров без маркировки | 5 000 ₽ – 10 000 ₽ | 50 000 ₽ – 300 000 ₽ |
| Продажа товара без сертификата соответствия | 20 000 ₽ – 40 000 ₽ | 100 000 ₽ – 300 000 ₽ |
| Нарушение прав потребителей | 50 000 ₽ | 500 000 ₽ |
Потребовать возмещения вреда
Если проверка Роспотребнадзора оказалась незаконной и привела к убыткам для бизнеса, компания имеет право требовать компенсации. Убытки могут быть как материальными, так и моральными. Важно обжаловать неправомерные действия проверяющих и предъявить требование о возмещении в суде.
Проверка кафе в Оренбурге: внеплановое мероприятие Роспотребнадзора
В Оренбурге Роспотребнадзор провел внеплановую выездную проверку кафе и в арбитражном суде первой инстанции приостановил деятельность Индивидуального Предпринимателя (ИП) на 14 суток согласно ст. 6.4 КоАП РФ. Однако это решение было позже отменено. В целом, ИП получил возмещение убытков в размере 37 200 ₽, использованных на госпошлину и оплату услуг представителя. Никаких нарушений в ходе самой проверки не было обнаружено, что не позволило вернуть расходы на сопровождение представителем проверки.
Исключение из ЕГРИП
ФНС также напомнила, что ИП может быть исключен из Единого Государственного Реестра Индивидуальных Предпринимателей (ЕГРИП), если ему назначена высокая степень риска совершения подозрительных операций в соответствии с антиотмывочным законом. Как правило, ИП считается прекратившим свою деятельность, если он не подает отчетность в течение 15 месяцев и имеет непогашенные долги. Теперь существует возможность автоматического исключения без участия ИП.
ИП вправе подать возражение против предстоящего исключения в течение 6 месяцев после официального объявления о намерении исключения. Документы подтверждающие возражение должны быть предоставлены. При наличии возражений, исключение из ЕГРИП не произойдет. То же самое справедливо, если у ИП была снята высокая степень риска. ФНС планирует обновить свои программные средства к концу текущего года.
Присутствие при проверке
Для проведения выездной проверки необходимо наличие представителя проверяемой компании или ИП. Единственное исключение – если проверка связана с угрозой жизни, здоровью людей или окружающей среды, или нарушение может привести к чрезвычайной ситуации.
Директор или ИП могут участвовать лично в проверках или поручить это другому сотруднику, например юристу. Это позволяет контролировать действия инспектора, узнать причины проверки и обсудить их.
Также возможно нанять адвоката для защиты интересов во время проверки. Адвокат гарантирует соблюдение закона в ходе проверки и выявляет недочеты в действиях проверяющих. Это дает возможность оспорить результаты проверки и дает рекомендации по общению с инспектором.
Не предоставлять лишние документы
Инспектор не имеет права требовать предоставления документов и информации, которые не являются объектом проверки. Также изымать оригиналы таких документов запрещено. Например, если проверяется невыплата заработной платы, инспектор не может запросить документы о специальной оценке условий труда.
Полномочия инспектора определяются решением о проведении проверки. Обычно инспектор может запросить дополнительные документы в рамках исследуемого вопроса. Дополнительные документы должны быть предоставлены в течение 10 рабочих дней.
Передача документов инспектору и права налогоплательщика
Документы инспектору нужно передавать по описи, подписывать акт – это подтвердит, что обязанность по предоставлению документов выполнена и поможет найти потерявшиеся документы. Акт подтвердит, что их потеряли не вы.
Представлять или не представлять документы, если налоговики превысили полномочия
Рекомендация: прямо не отказывайтесь в представлении документов. Налоговая может оштрафовать за отказ. Придется доказывать свою правоту в суде, а судебная практика по таким спорам противоречива. Наиболее эффективное действие – официально направить жалобу в порядке ст. 139 НК РФ.
Бесплатные вебинары в Контур.Школе:
- Изменения в учете. Практические ситуации. Судебная практика
Жалоба подается в вышестоящий налоговый орган, но через налоговую, требование которой обжалуется (п. 1 ст. 139 НК РФ). По сути, местная налоговая обязана принять меры по устранению нарушения прав лица, подавшего жалобу, то есть в отношении самой себя (п. 1 ст. 139 НК РФ). Налоговые инспекции зачастую, понимая, что их действия нарушают права налогоплательщика, корректируют их и предлагают плательщику отозвать жалобу, чтобы не портить показатели своей деятельности.
Что делать, если пришло требование от налоговой инспекции
Если налоговый орган проводит камеральную проверку вашей декларации, он должен указать в требовании только ст. 93 НК. В этом случае проверьте соответствие перечня запрашиваемых документов положениям ст. 88 НК РФ:
- Если запросили документы по сделке, то объем запрашиваемых документов должен ограничиваться одной сделкой.
Для организаций
ФНС рассказала об изменениях, которые касаются госрегистрации юрлиц. Здесь также стало больше поводов для принудительного исключения из ЕГРЮЛ, например – если суд вернул заявление о банкротстве в связи с отсутствием средств для оплаты соответствующих расходов, а также – если юрлицо отнесено к группе высокого уровня риска отмывания.
Точно так же юрлицо может подать возражение против предстоящего исключения, приложив необходимые документы. Возражения могут быть направлены только кредиторами юрлица или иными лицами, чьи права и законные интересы затрагиваются возможным исключением.
При этом ФНС отдельно отметила, что это на практике не касается товариществ собственников недвижимости и потребительских кооператив. Они могут направить в регистрирующий орган заявления о продолжении своей деятельности. Этого будет достаточно, чтобы регистрирующий орган отменил свои планы об исключении из ЕГРЮЛ.
Права налогоплательщика при камеральной проверке
Комментирует Юлия Шиляева, налоговый юрист, руководитель налогово-правового направления АБ ЮРКОМПЭКС, ведущая программы повышения квалификации в Контур.Школе по теме Подготовка и взаимодействие с ревизорами в ходе выездных и камеральных проверок ФНС:
Ниже в разделе «Шпаргалка» вы найдете полезную подборку — выводы, которые сделали Минфин и ФНС России в своих письмах, а также судебные разбирательства по вопросам представления налогоплательщиками истребуемых документов.
Плановые и внеплановые проверки
Проводятся строго по заранее составленному графику. Узнать о проверках можно на сайте Роспотребнадзора — укажите ИНН, ОГРН или наименование, нажмите «Искать» и узнайте, планирует ли ведомство проверять ваш бизнес. Если он присутствует в графике проверок, то увидите подобные сведения:
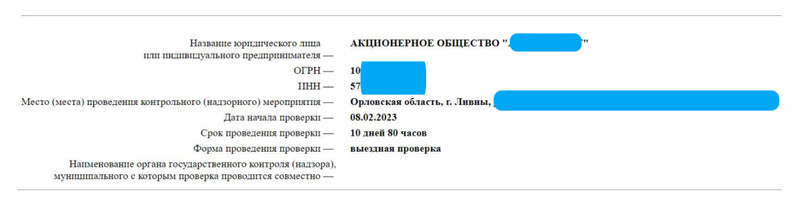
Сведения о плановой проверке на сайте Роспотребнадзора
До 2030 года планово проверять будут только организации:
Например, в категорию высокого риска попадают компании, в которых за последние три года уже находили нарушения. Также сюда относят предприятия с высокими показателями риска и вреда здоровью работников.
На частоту проверок влияет риск-ориентированный подход. Если категория риска деятельности высокая, проверок следует ожидать чаще, и наоборот.
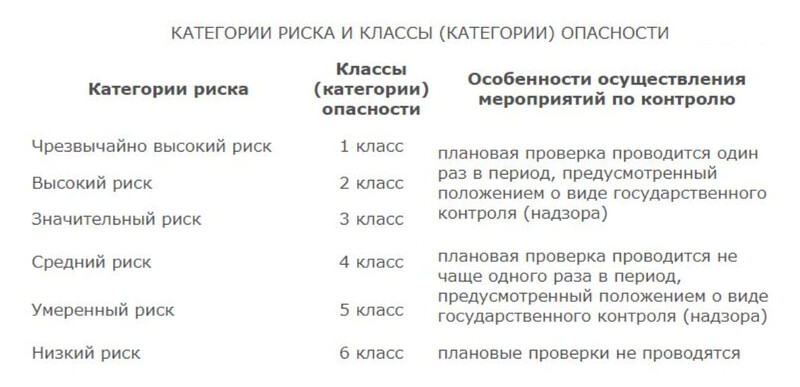
Категории риска и классы опасности с сайта Роспотребнадзора
Отметим, что узнать присвоенную категорию риска организации можно в Роспотребнадзоре. Для этого необходимо отправить запрос в произвольной форме. Также можно оспорить присвоенную категорию риска, если с ней не согласны.
Перед запланированными проверками о визите проверяющих приходит предупреждение за три рабочих дня.
Провести её Роспотребнадзор может, если есть одно из оснований:
О внеплановой проверке сообщают не менее чем за сутки. Если деятельность ИП или организации кому-то угрожает или уже причинила вред, то уведомления о скорой проверке не будет.
Как подготовиться к проверке
Эффективно подготовиться к плановой или внеплановой проверке можно только в случае, если с самого открытия бизнеса вести деятельность без нарушения законов.
Чтобы понимать, какие нормы нужно соблюдать и какие есть нюансы в конкретной сфере деятельности, можно попросить Роспотребнадзор осуществить профилактический визит и проконсультироваться у инспектора по всем тематическим вопросам.
Также отметим, что при проверках инспекторы используют проверочные листы. Они разработаны ведомством и находятся в открытом доступе:
Предприниматель или представители организации могут заранее пройтись по вопросам и обнаружить проблемы в бизнесе и до проверки их устранить.
Получить и прочитать акт проверки
Как это работает. По результатам проверки составляется акт в двух экземплярах — по типовой форме. Один из актов с копиями всех приложений вручается руководителю или другому представителю организации, ИП или его представителю под подпись. Можно попросить выслать акт на электронную почту.
Можно написать в акте, что вы с ним не согласны или отказываетесь с ним знакомиться, или вообще ничего не подписывать. Если вы будете отказываться получать акт лично или расписываться в получении, вам отправят акт заказным письмом.
Если вы принципиально не пойдете на почту, все равно будет считаться, что вас ознакомили с итогами проверки. Это подтвердит уведомление о вручении с почтовыми штемпелями. Будет понятно, что акт отправили, но никто за ним не пришел.
Акт составляют по окончании проверки. Но если нужно дождаться заключений по результатам проведенных исследований, экспертиз, дают дополнительно три рабочих дня. Если через три дня акт не предоставили, можно смело обжаловать результаты проверки. Это грубое нарушение.
Откуда возникают претензии налоговой инспекции
Налоговые органы обладают большим объемом информации, которая поступает из внешних источников и от самих налогоплательщиков. Сведения аккумулируются в информационных системах и автоматически обрабатываются, что позволяет анализировать отчетность и выявлять факты уклонения от уплаты налогов, не выходя к налогоплательщику.
Распространена практика, когда ИФНС проводит налоговый контроль удаленно: через интернет запрашивает пояснения по выявленным фактам, истребует необходимые документы, предлагает налогоплательщикам самостоятельно исправить ошибки и представить уточненную декларацию.
Налоговые органы направляют в адрес большое количество требований о представлении пояснений и документов — более 5 млн в год.
ФНС России планирует значительно сократить их количество, исключив те, что направлять нецелесообразно (доклад руководителя ФНС России Даниила Егорова на XVIII Всероссийском налоговом форуме (13.12.2022).
Заранее узнать о проверке, если нет серьезного вреда
Как это работает. Компанию или ИП обязаны предупредить о проверке до ее начала. Уведомление должно прийти как минимум за 24 часа до ее проведения. Проверяйте электронную почту, указанную в ЕГРЮЛ или ЕГРИП: документ с электронной подписью могут отправить туда. Также уведомление может прийти в личный кабинет фирмы или ИП, если он есть на федеральных или региональных госуслугах. По телефону позвонить тоже могут.
Вести журнал учета проверок или работать без него
Как это работает. Бизнес вправе вести журнал проверок. Но не обязан. За отсутствие документа не оштрафуют и не выпишут предписание. Просто укажут в акте проверки, что журнал не ведется.
Журнал проверок может быть полезен. В него записывают все мероприятия, которые проводят в организации. По каждой проверке инспектор записывает, что проверялось и в какие сроки, каким ведомством, какие результаты получены. Указывает должность, фамилию, имя и отчество проверяющего, подтверждает верность данных подписью. Типовая форма утверждена Минэкономразвития.
Журнал проверок позволяет следить за тем, как часто и как долго их проводят, кто именно пришел в организацию или к ИП с проверкой. Если допущены нарушения — журнал подтвердит. Все это упрощает обжалование результатов проверки.
Для ИП
Согласно законодательным изменениям при госрегистрации ИП теперь не нужна копия паспорта (она больше не упоминается в списке обязательных документов). Соответственно, регистрирующие органы не вправе требовать представления такой копии, как и любых других документов, не упомянутых в законе в качестве необходимых для предъявления.
При этом существует норма о том, что копии любых документов могут быть подтверждены оригиналами, предъявляемыми на месте, или же – нотариально заверены. Но копия теперь не нужна, и оригиналом подтверждать как бы нечего. Эта норма осталась без изменений. Ничего не изменилось и в части требования о предоставлении оригинала паспорта – четкого требования об этом не было и нет.
ФНС также не пишет ничего конкретного о необходимости принести оригинал паспорта. Но, судя по всему, это всё-таки требуется по умолчанию. ФНС пишет, что, принимая решение о госрегистрации, налоговики теперь должны будут уделять особое внимание проверке действительности паспорта заявителя, а также сведений о его месте жительства, точнее – проверке соответствия таких сведений, указанных в заявлении, данным из информационного ресурса налоговиков. Программные доработки в информационных системах налоговиков уже сделаны.
Ничего не платить проверяющим
Как это работает. Все государственные и муниципальные проверки финансируются из бюджета. Бизнес не должен оплачивать работу инспекторов, экспертов, проведение экспертиз. В законе прямо написано, что проверяющим запрещено выдавать предпринимателям предписания или предложения о проведении мероприятий по контролю за их счет. Такое предложение — повод для жалобы начальнику проверяющего. Если при проверке явно вымогают взятку, обращайтесь в полицию.
И уж тем более проверяющие не должны взимать штрафы на месте.
Какой перечень документов нужно запросить у заказчика, чтобы удостовериться в его добросовестности? Какой перечень документов нужно запросить у поставщика (исполнителя) для подтверждения добросовестности?
Перед заключением договора с контрагентом (как с заказчиком, так и с поставщиком) во избежание правовых рисков целесообразно совершить следующие действия:
С учетом особенностей сделки (например, если цена договора является значительной для организации) может оказаться целесообразным принять меры к поиску доступных сведений о деловой репутации контрагента, опыте исполнения им аналогичных договоров, наличии у него необходимых материальных ресурсов и т.д.
Сбор информации можно осуществить следующими способами:
В целях проверки у потенциальных контрагентов зачастую просят представить определенную документацию (учредительные документы, свидетельство о присвоении ИНН, выписки из ЕГРЮЛ и другое). Вместе с тем общедоступную информацию о контрагенте можно получить и иными способами, например обратившись к федеральным информационным ресурсам (ЕГРЮЛ, ЕГРИП, ЕФРС). Сведения, полученные из этих ресурсов, позволяют убедиться в том, действительно ли то или иное юридическое лицо создано, т.е. обладает необходимой правоспособностью, чтобы быть участником сделок, не имеется ли у него признаков банкротства. А сведения реестра о лице, имеющем право без доверенности действовать от имени юридического лица, в значительной степени снижают риск заключения договора неуполномоченным лицом. Кроме того, обратившись к базе данных ЕГРЮЛ и ЕФРС, можно выяснить, не внесена ли в эти реестры запись о недостоверности сведений о физическом лице как о лице, обладающем полномочиями действовать от имени юридического лица без доверенности (подп. "з.1 п. 7 ст. 7.1, п. 6 ст. 11 Федерального закона от 08.08.2001 N 129-ФЗ "О государственной регистрации юридических лиц и индивидуальных предпринимателей", далее – Закон N 129-ФЗ).
Проверка полномочий лица, действующего от имени контрагента
В случаях, когда договор заключается через представителя, можно проверить его полномочия следующим образом:
В спорных ситуациях, связанных с подтверждением полномочий лица, имеющего право действовать от имени организации-контрагента без доверенности, правовое значение имеет прежде всего ознакомление стороны сделки с общедоступными источниками информации о контрагенте, в частности, со сведениями о нем, которые содержатся в ЕГРЮЛ. Лицо, добросовестно полагающееся на данные ЕГРЮЛ, вправе исходить из того, что они соответствуют действительным обстоятельствам. Юридическое лицо не вправе в отношениях с лицом, полагавшимся на данные ЕГРЮЛ, ссылаться на данные, не включенные в указанный реестр, а также на недостоверность данных, содержащихся в нем, за исключением случаев, если соответствующие данные включены в указанный реестр в результате неправомерных действий третьих лиц или иным путем помимо воли юридического лица (п. 2 ст. 51 ГК РФ).
Судебная практика выработала правовую позицию, согласно которой лицо, которое не входит в состав органов юридического лица и не является его учредителем или участником (третье лицо), по общему правилу не обязано проверять учредительный документ юридического лица с целью выявления ограничений или разграничения полномочий единоличного исполнительного органа юридического лица или нескольких единоличных исполнительных органов, действующих независимо друг от друга либо совместно. Если в договоре указано, что лицо, которое заключает его от имени организации, действует на основании ее устава, это само по себе не означает, что другая сторона договора ознакомлена с полномочиями этого лица, которые содержатся в уставе. По общему правилу третье лицо вправе исходить из неограниченности полномочий лиц, которые указаны в ЕГРЮЛ как лица, имеющие право действовать от имени контрагента без доверенности. Если лицо, уполномоченное выступать от имени юридического лица, совершило сделку с превышением полномочий, определенных учредительным документом, такая сделка может быть признана недействительной по данному основанию лишь при условии, что в ходе судебного разбирательства будет доказано, что в момент совершения сделки другая ее сторона знала или заведомо должна была знать об ограничениях полномочий на совершение такой сделки, установленных учредительным документом контрагента (п. 22 постановления Пленума ВС РФ от 23.06.2015 N 25).
Эта позиция получила развитие в п. 6 Обзора судебной практики по некоторым вопросам применения законодательства о хозяйственных обществах (утвержден Президиумом ВС РФ 25.12.2019), в соответствии с которым опубликование учредительного документа юридического лица, в том числе в сети Интернет, само по себе не создает презумпцию знания контрагентом его содержания. Как отмечается, вывод о том, что в случае если устав общества размещен в сети Интернет, другая сторона сделки, действуя добросовестно и разумно, должна была с ним ознакомиться, является неверным, возлагает на другую сторону сделки обязанность изучать устав общества и перекладывает на нее бремя доказывания того, что она не знала и не должна была знать о его содержании, только в силу того, что учредительный документ размещен в сети Интернет, а это не соответствует п. 1 ст. 174 ГК РФ и п. 22 постановления Пленума ВС РФ от 23.06.2015 N 25.
Таким образом, если у контрагента не будет запрошен устав с целью проверки полномочий его единоличного исполнительного органа на совершение сделок, само по себе это не повлечет негативных правовых последствий для лица, вступающего в правоотношения с таким контрагентом.
Проверка правоспособности контрагента
Специальная правоспособность может быть обусловлена также, например, целями деятельности организации, определенными законом и (или) указанными в ее учредительном документе. В этом случае сделка, совершенная в противоречии с такими целями, может быть признана судом недействительной по иску этого юридического лица, его учредителя (участника) или иного лица, в интересах которого установлено ограничение. Однако это возможно только при наличии доказательств, что другая сторона сделки знала или должна была знать о таком ограничении (ст. 168, 173 ГК РФ).
Проверяя правоспособность контрагента, можно обратиться к данным ЕГРЮЛ, ЕГРИП, ЕФРС, которые в том числе содержат сведения о выданных юридическому лицу, индивидуальному предпринимателю лицензиях (подп. "м" п. 1, подп. "м" п. 2 ст. 5, подп. "м" п. 7 ст. 7.1 Закона N 129-ФЗ), ЕФРС, в который вносятся сведения о членстве юридического лица в саморегулируемых организациях (ч. 5 ст. 5 Федерального закона от 01.12.2007 N 315-ФЗ), а также к учредительным документам контрагента, которые могут содержать цели деятельности организации.
Стандарт обоснованного выбора контрагента для целей налогообложения
Налоговые органы придерживаются позиции, согласно которой применяемый в обороте стандарт обоснованного выбора контрагента (коммерческая осмотрительность) применим и в налоговых правоотношениях. В связи с этим подчеркивается, что по условиям делового оборота при осуществлении выбора контрагента субъекты предпринимательской деятельности оценивают, как правило, не только условия сделки и их коммерческую привлекательность, но и деловую репутацию, платежеспособность контрагента, риск неисполнения обязательств и предоставление обеспечения их исполнения, наличие у контрагента необходимых ресурсов (производственных мощностей, технологического оборудования, квалифицированного персонала) и соответствующего опыта; а при совершении значимых сделок, например по поводу дорогостоящих объектов недвижимости, изучают историю взаимоотношений предшествующих собственников и принимают тому подобные меры.
Иными словами, для минимизации налоговых рисков перед заключением договора с контрагентом следует оценить, насколько это возможно, способность контрагента исполнить договорные обязательства. Разумеется, этот подход применим с учетом принципа разумности поведения налогоплательщика и с учетом масштаба и характера сделки.
Кроме того, на сайте ФНС России размещен сервис "Реестр субсидиарных ответчиков". Он содержит данные о лицах, привлеченных к субсидиарной ответственности по делам с участием налоговых органов (в частности, в рамках и вне рамок дела о банкротстве, взыскании убытков, ущерба, долгов с зависимых лиц). Сервис призван упростить анализ контрагента на наличие связей с лицами, которые намеренно уклонялись от исполнения обязательств или довели компанию до банкротства (информация ФНС России от 12.05.2023).
Получение данных бухгалтерской (финансовой) отчетности контрагента
Информация, содержащаяся в бухгалтерской (финансовой) отчетности, не является коммерческой тайной и открыта для всех заинтересованных пользователей: банков, инвесторов, кредиторов, покупателей, поставщиков и др. (ч. 11 ст. 13 Федерального закона от 06.12.2011 N 402-ФЗ "О бухгалтерском учете", далее – Закон N 402-ФЗ). В связи с этим организация при получении от своего контрагента соответствующего запроса должна обеспечить ему возможность ознакомиться с данными годовой бухгалтерской отчетности. Предоставлять ли бухгалтерскую отчетность на последнюю отчетную дату, организация вправе решать самостоятельно. С 01.01.2020:
– в Росстате можно запросить данные годовой бухгалтерской отчетности организаций за 2014-2018 гг. при наличии ее в информационном ресурсе, сформированном до 1 января 2020 г. Такую услугу Росстат будет оказывать до истечения срока хранения указанной бухгалтерской отчетности, установленного ч. 1 ст. 29 Закона N 402-ФЗ, то есть не менее пяти лет после отчетного года (сообщение Минфина России 13.12.2018 N ИС-учет-12). Иными словами, доступ к годовой бухгалтерской отчетности организаций за 2014-2018 гг. будет обеспечиваться Росстатом до окончания 2023 г.;
– в ФНС России можно запросить данные годовой бухгалтерской отчетности организаций начиная с отчетности за 2019 год. За отчетные периоды, истекшие до 1 января 2019 г., доступ к бухгалтерской отчетности организаций ФНС России предоставлять не будет.
Как получить данные годовой бухгалтерской отчетности за периоды начиная с 2019 года в ФНС России?
Запрос о предоставлении информации в рамках абонентского обслуживания может быть представлен (п. 16 Регламента)*(3): непосредственно в налоговый орган или МФЦ в письменной форме или посредством почтового отправления в налоговый орган; в электронной форме – через Единый портал (при наличии технической возможности) или интернет-сервис с учетом особенностей, предусмотренных разделом III Регламента.
Информация о конкретном экономическом субъекте предоставляется бесплатно в день регистрации запроса в интернет-сервисе, размещенном на сайте ФНС. И только в случаях, определенных Правительством РФ, за предоставление информации будет взиматься плата. В настоящее время Правительством РФ установлена плата за предоставление в электронном виде информации, содержащейся в ГИС бухгалтерской (финансовой) отчетности, в форме годового абонентского обслуживания. Стоимость такого обслуживания определена в размере 200 000 руб. за одно рабочее место (п. 1 постановления Правительства РФ от 25.06.2019 N 811)*(4).
Получение данных налогового учета контрагента
В соответствии с п. 9 ст. 84 НК РФ сведения о налогоплательщике с момента постановки его на учет в налоговом органе являются налоговой тайной. К таким сведениям относятся и данные налогового учета. Согласно п. 1 ст. 102 НК РФ налоговую тайну составляют любые полученные налоговым органом, органами внутренних дел, органом государственного внебюджетного фонда и таможенным органом сведения о налогоплательщике, плательщике страховых взносов. Статья 313 НК РФ прямо указывает, что содержание данных налогового учета (в том числе данных первичных документов) является налоговой тайной.
Не признаются налоговой тайной сведения, перечисленные в подп. 1-13 п. 1 ст. 102 НК РФ. К ним отнесены, например, сведения:
С 01.06.2016 закон предусматривает размещение ряда сведений об организации, не признаваемых налоговой тайной, в форме открытых данных на официальном сайте ФНС России, если эти сведения не относятся к государственной тайне (п. 1.1. ст. 102 НК РФ). Речь идет о сведениях об организации, указанных в подп. 3 (в части сведений о суммах задолженности при ее наличии, налоговых правонарушениях и мерах ответственности за их совершение) и в подп. 7, 9-11 п. 1 ст. 102 НК РФ. Как установлено в п. 1.1 ст. 102 НК РФ, такие сведения по запросам не предоставляются, за исключением случаев, предусмотренных федеральными законами.
Любое заинтересованное лицо вправе получить сведения о юридическом или о физическом лице, содержащиеся в Едином государственном реестре налогоплательщиков (ЕГРН)*(5). Такие сведения предоставляются в виде выписки из ЕГРН. Объем предоставляемых сведений напрямую зависит от того, кто обратился за такими сведениями. Получить сведения в полном объеме организация, физическое лицо могут только в отношении себя. Если заявитель запрашивает информацию о третьем лице, из перечня сведений ЕГРН ему предоставляется информация только об ИНН и КПП юридического лица и об ИНН физического лица (п. 18 Административного регламента Федеральной налоговой службы предоставления государственной услуги по предоставлению выписки из ЕГРН, утвержденного приказом Минфина России от 30.12.2014 N 178н). Эти же данные (сведения об ИНН юридического лица или ИП, а также о КПП юридического лица) можно беспрепятственно получить, обратившись к размещенному на официальном сайте ФНС России в сети Интернет (https://www.nalog.ru) электронному сервису "Риски бизнеса: проверь себя и контрагента". С помощью данного сервиса можно получить и ряд других сведений.
Положениями Налогового кодекса РФ и иных нормативных правовых актов ограничивается возможность распространения соответствующих сведений контролирующими органами. Сама же организация вправе самостоятельно определять, предоставлять ли (и в каком объеме) сведения о себе как о налогоплательщике другим лицам. Кроме того, организация может определить, что данные налогового учета являются ее коммерческой тайной (ст. 3, ст. 10 Федерального закона от 29.07.2004 N 98-ФЗ "О коммерческой тайне"). Режим коммерческой тайны может быть установлен в отношении любой экономической информации, имеющей действительную или потенциальную коммерческую ценность в силу ее неизвестности третьим лицам. Для этого необходимо включить соответствующую информацию в перечень сведений, содержащих коммерческую тайну, определить порядок обращения с этой информацией, установить контроль за таким обращением и определить круг лиц, которые могут иметь доступ к информации (получать ее), нанести на документы гриф "Коммерческая тайна" и урегулировать отношения по использованию коммерческой тайны с работниками и контрагентами.
Рекомендуем также ознакомиться с материалами:
Ответ подготовил:Эксперт службы Правового консалтинга ГАРАНТкандидат юридических наук Гентовт Ольга
Ответ прошел контроль качества
1 июня 2023 г.
Материал подготовлен на основе индивидуальной письменной консультации, оказанной в рамках услуги Правовой консалтинг.
*(1) Ознакомиться с ними можно в сети Интернет по адресу: http://reestr-dover.ru/. При вводе в специальную форму на этом сайте даты удостоверения доверенности, ее регистрационного номера, а также фамилии, имени, отчества нотариуса, ее удостоверившего, система позволяет подтвердить наличие нотариально удостоверенной доверенности с указанными реквизитами. Если доверенность отменена, также будут указаны сведения об этом.
*(2) Учредительным документом может быть предусмотрено, что полномочия выступать от имени юридического лица предоставлены нескольким лицам, действующим совместно или независимо друг от друга. В этом случае соответствующие сведения вносятся в ЕГРЮЛ. В частности, в отношении каждого лица, которому предоставлено право действовать от имени юридического лица, в реестре дополнительно указываются сведения о том, действует оно совместно с другими лицами или независимо от них (подпп. "л" п. 1 ст. 5 Закона N 129-ФЗ).
*(3) Форма запроса о предоставлении информации приведена в приложении N 1 к Регламенту.
*(4) В 2022 году организациям, обязанным представлять годовую бухгалтерскую (финансовую) отчетность, формирующую ГИРБО, было предоставлено право ограничить доступ к информации, содержащейся в такой отчетности. Более подробно о получении данных бухгалтерской (финансовой) отчетности контрагента смотрите в отдельном материале Энциклопедии решений.
Шпаргалка
В шпаргалке собрана полезная информация из статьи:
Инспекция не может напрямую требовать документы у "не своих" налогоплательщиков
ФНС обратила внимание проверяющих, что они могут запрашивать документы и сведения у контрагентов налогоплательщика только через инспекции, в которых партнеры состоят на учете. Обращаться к ним напрямую нельзя.
Не заверять копии документов нотариально
Как это работает. Документы проверяющим представляют в виде заверенных копий. Можно просто поставить внизу документа печать, дату, написать «Верно» и расписаться, указав должность. А можно отправить документ по электронной почте, подписав его усиленной квалифицированной электронной подписью.
У нотариуса заверять ничего не надо. Даже тем ИП и ООО, что работают без печати: закон это позволяет. На подготовку и заверение копий документов при проверках уходит много времени, но на нотариуса можно не тратиться.