Важность налоговой проверки для бизнеса
Из нашей статьи вы узнаете:
ФНС проверяет любую отчётность, которую сдают налогоплательщики. Налоговые проверки касаются всех предпринимателей и компаний, вне зависимости от масштабов бизнеса и отрасли.
Цель налоговой проверки
Цель налоговой проверки — убедиться, что компания правильно исчислила и вовремя уплатила все налоги и сборы. Проверяющие выясняют, есть ли у компании задолженность перед государством, пытается ли она снизить налоги незаконным способом.
Камеральная налоговая проверка — это контрольное мероприятие ФНС, которое проводится налоговиками после получения декларации или любого другого расчёта.
Что проверяется на камеральной проверке
Отчётность проверяют на соблюдение сроков сдачи, соответствие правилам заполнения декларации, а также сверяют с данными из других деклараций и расчётов самого налогоплательщика и с отчётностью его контрагентов. Кроме этого, сведения, указанные в декларации или расчёте, сопоставляются с данными из различных источников: например, информация о лицензиях, банковских счетах, данные ЕГРН, ЕГРЮЛ и ЕГРИП.
Цель камерального контроля
Основная цель камерального контроля — сделать так, чтобы налогоплательщики самостоятельно исправили ошибки, устранили нарушения и доплатили суммы налогов.
Новости и аналитика
Требуется ли сдавать налоговую декларацию по форме 3-НДФЛ ИП, который применяет УСН с объектом налогообложения доходы, с работниками, если дохода в квартале не было, из поступлений на расчетный счет были только личные средства ИП?
Вывод
Индивидуальному предпринимателю, применяющему УСН, представлять декларацию по форме 3-НДФЛ не требуется.
В рассматриваемой ситуации физическое лицо имеет статус ИП и применяет УСН с объектом налогообложения доходы.
Согласно п. 3 ст. 346.11 НК РФ, применение УСН индивидуальными предпринимателями предусматривает их освобождение от обязанности по уплате других налогов.
При этом индивидуальные предприниматели, применяющие УСН, не освобождаются от исполнения обязанностей налоговых агентов, предусмотренных НК РФ.
Обязанность предпринимателя по представлению налоговых деклараций
Обязанность налогоплательщика по представлению налоговых деклараций не зависит от результатов предпринимательской деятельности. Декларацию по УСН организации и ИП должны представлять даже при отсутствии дохода от предпринимательской деятельности, облагаемой УСН.
Декларация по форме 3-НДФЛ для ИП
Декларация по форме 3-НДФЛ представляется ИП в следующих случаях:
- ИП применяет общий режим налогообложения и уплачивает НДФЛ.
- ИП применял спецрежим, но в течение налогового периода утратил на него право.
Условия утраты права на применение УСН
Если по итогам отчетного периода доходы налогоплательщика превысили 200 млн рублей и (или) допущено несоответствие требованиям законодательства, установленным НК РФ, и (или) средняя численность работников налогоплательщика превысила ограничение, налогоплательщик утрачивает право на применение УСН.
Подача декларации по 3-НДФЛ для ИП
Декларацию следует представлять также, если ИП получил доходы вне рамок предпринимательской деятельности по УСН, например, доходы, которые физические лица исчисляют и уплачивают НДФЛ самостоятельно.
Распоряжение денежными средствами
Денежные средства, полученные от предпринимательской деятельности, принадлежат предпринимателю и могут быть использованы им по своему усмотрению. Снятие денежных средств с расчетного счета ИП для личных нужд не облагается НДФЛ.
Вывод
Поэтому внесение собственных средств на счет ИП не является доходом, облагаемым НДФЛ, и не обязывает предпринимателя подавать декларацию по форме 3-НДФЛ.
Камеральную проверку обычно начинают в течение 3 дней после получения всех необходимых документов. Сроки проверки варьируются в зависимости от вида налоговой проверки.
Сроки камеральной проверки в 2024 году:
- При проверке по регулярному плану – до 30 дней
- При проведении проверки в рамках проверочного мероприятия – до 15 дней
- При проверке в связи с возникновением налоговых обязательств – до 10 дней
Однако, сроки могут быть продлены на основании уважительных причин, поэтому важно соблюдать законодательные требования и подготовить все необходимые документы заранее.
Как узнать статус налоговой декларации
Для того чтобы узнать статус вашей налоговой декларации, вы можете воспользоваться следующими способами:
- Проверить статус налоговой декларации через личный кабинет на сайте ФНС России
- Обратиться лично в налоговую инспекцию, предъявив необходимые документы
- Обратиться за помощью к налоговому консультанту или юристу
Важно следить за статусом вашей налоговой декларации, чтобы избежать неприятных ситуаций и обеспечить своевременное исполнение налоговых обязательств.
Что делать, если 3-НДФЛ не прошла ревизию
Если ваша налоговая декларация по налогу на доходы физических лиц (3-НДФЛ) не прошла ревизию, необходимо немедленно принять меры:
- Обратиться к налоговому консультанту или юристу для выявления ошибок и разработки дальнейших действий
- Подготовить необходимую документацию для проведения дополнительной проверки
- Своевременно исправить ошибки и дослать корректную информацию налоговым органам
Соблюдая правила налогового законодательства и регулярно проверяя статус налоговых деклараций, вы сможете избежать штрафов и проблем с налоговыми органами.
Сроки камеральной проверки декларации за 2023 год
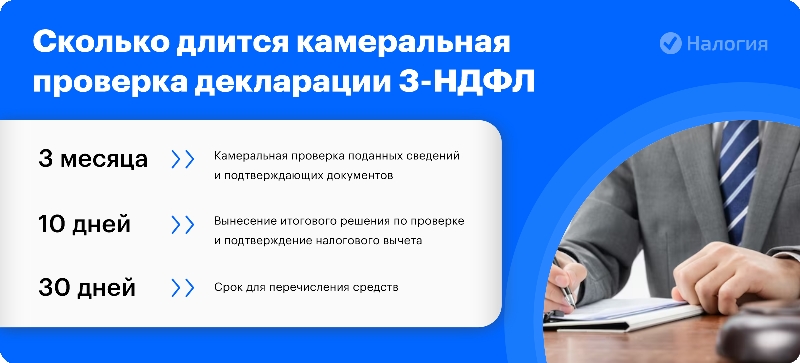
Согласно закону, сроки камеральной проверки декларации за 2023 год составляют 3 месяца со дня поступления 3-НДФЛ в надзорный орган. Хотя проверка может быть завершена быстрее, опыт показывает, что лучше ориентироваться именно на этот срок (п. 2 ст. 88 НК РФ).
Если вы подаете 3-НДФЛ для получения налогового вычета, то после контрольных мероприятий у инспектора есть дополнительные сроки. Такие как:
- Вынесение итогового решения по контрольным мероприятиям и подтверждение налогового вычета
- Срок для перечисления средств
Иногда сроки камеральной проверки могут быть продлены в исключительных случаях, но не более чем на месяц.
Срок проверки для юрлиц и предпринимателей
Срок камеральной проверки отчетности юридических лиц и предпринимателей также составляет 3 месяца. Однако, есть отличие в проверке деклараций по НДС – она проводится за 2 месяца. Если будут найдены ошибки, срок проверки увеличится до стандартных 3 месяцев.
У иностранных организаций, которые занимаются предпринимательской деятельностью по оказанию электронных услуг, сроки камеральных проверок деклараций по НДС могут составлять до 6 месяцев.
Срок окончания камеральной проверки указан в Налоговом кодексе, и если крайний день выпадает на выходной или праздничный день, проверка продлевается до следующего рабочего дня.
Порядок проведения камеральной проверки
Инспекторы начинают камеральную проверку на следующий день после предоставления налоговой отчетности. В ходе проверки, работник ИФНС вправе:
- Проверить достоверность предоставленных данных
- Проверить правильность заполнения документов и рассчетов
Этапы камеральной проверки
Камеральная проверка проводится на два типа этапов: автоматизированный контроль и комплексное налоговое администрирование.
Автоматизированный контроль проводится без участия инспекторов, где специальные программы обрабатывают данные.
При комплексном налоговом администрировании инспектор участвует и проводит более детальный анализ.
Важно помнить, что при оформлении налогового вычета полный срок с начала камеральных мероприятий до получения средств составляет около 4 месяцев. Если в документах будут обнаружены ошибки, время камеральной проверки может увеличиться.
Изображение камеральной проверки
Как правило, срок автоматизированного контроля, исчисляется минутами — современные программы позволяют проводить контроль быстро.
Углубленная проверка
На углубленном контроле подключатся специалист — на этом этапе он может опрашивать свидетелей, рассылать требования контрагентам о представлении тех или иных сведений и пр.
Если у инспектора возникнут вопросы по расчету данных, то именно на этапе углубленного контроля он направит вам требование о представлении пояснений или о необходимости направить уточненку (п. 3 ст. 88 НК РФ).
Ведущий специалист по налогообложению
Нередко неправильное заполнение удлиняет срок проверки 3-НДФЛ. Если вы хотите получить положенные средства вовремя и в полном объеме, обращайтесь к нашим экспертам. Они за два дня заполнят декларацию, направят ее в ФНС и сами решат все вопросы с налоговой во время проверки.
Оформим налоговый вычет за вас
Заполните самостоятельно декларацию 3-НДФЛ для налогового вычета в интуитивном конструкторе
Наш эксперт проверит ваши документы, заполнит за вас декларацию 3-НДФЛ для налогового вычета и самостоятельно отправит ее в ИФНС
Как узнать результаты камеральной проверки
Статус камеральной ревизии вы можете посмотреть в личном кабинете на сайте госуслуг или ФНС России.
Если в ходе контрольных мероприятий инспектор выявит ошибки, неточности или расхождения, он должен сообщить вам об этом. По закону инспектор высылает требование, в котором написано, что нужно сделать:
Если вы такое требование не получали — значит проверка вашей декларации 3-НДФЛ завершилась без ошибок. После успешных камеральных мероприятий никакой акт, справка или иной документ не составляется. Об успешном контроле инспектор вам сообщать не должен. И если вы увидели, что заявленные в декларации суммы отражены на вашем лицевом счете, это означает, что процесс завершился успешно.
В ходе камеральной проверки 3-НДФЛ специалист налогового органа может запросить у вас дополнительные документы или сведения, если он не будет уверен в расчетах — их придется уточнить.
Налоговики не вправе требовать у вас документы, которые не имеют отношения к проверяемому налогу. Если вы подали 3-НДФЛ на вычет, а инспектор просит данные об уплаченном налоге на профессиональный доход — ПНД (если вы зарегистрированы как самозанятый), то вы имеете право не подавать такие документы.
Если вы хотите оформить, например, вычет на лечение, то иные документы, не относящиеся к этому вычету, у вас требовать не вправе.
Если в ИФНС проверяют декларацию по НДС, то потребовать могут только счета-фактуры и договоры.
Федоров подал декларацию, чтобы получить налоговый вычет за лечение. Через месяц он вспомнил, что не включил в 3-НДФЛ расходы на обучение за тот же год. Федоров подготовил новый документ, понимая, что предыдущий будет аннулирован и срок проверки начнется заново.
Проверка уточненной декларации обнуляет первоначальные сроки. И если вы подаете уточняющую налоговую декларацию (по требованию от инспектора или по своей инициативе), то камеральная ревизия 3-НДФЛ по прошлой декларации прекращается, и отсчет 3 месяцев начинается заново (п. 9.1 ст. 88 НК РФ).
То есть с каждой уточненкой срок контрольных мероприятий продлевается. Инспектор будет столько раз проверять вашу декларацию, сколько уточненных отчетов вы подадите.
О сроках рассмотрения деклараций 3-НДФЛ мы рассказали, теперь о том, какие ошибки допускают налогоплательщики.
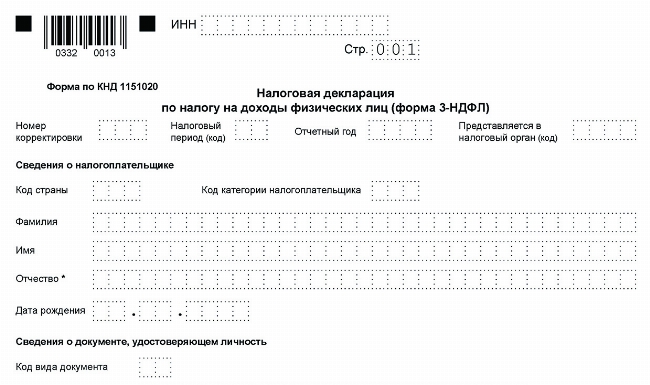
Бланк декларации за 2023
Частые ошибки в декларациях
Наиболее частые ошибки, которые обнаруживает «автоматика» при первичной ревизии 3-НДФЛ:
Эти ошибки не влияют на расчет налога, поэтому в большинстве случаев результат не изменится.
Теперь рассмотрим порядок действий, если налоговая нашла ошибки в декларации или другие нарушения, которые меняют сумму налоговых начислений.
После завершения контрольных мероприятий:
Ведущий специалист по налогообложению • Стаж 4 года
Часто налогоплательщики не согласны с вынесенными решениями и не оплачивают налог. Если инспектор обнаружит, что вы не уплатили налог, то вас могут оштрафовать на сумму в размере 20% от суммы налога (п. 1 ст. 122 НК РФ). Чтобы исключить подобные сложности, обращайтесь к нашим экспертам. Они за два дня заполнят декларацию 3-НДФЛ и будут контролировать весь процесс камеральной проверки.
Частые вопросы
Когда подавать 3-НДФЛ и платить налог за дом, проданный в 2023?
Чтобы отчитаться о доходах, вы должны подать 3-НДФЛ до 30 апреля 2024 г. А исчисленный налог уплатить до 15 июля 2024 года.
Если нужно оформить вычет, есть определенное время подачи 3-НДФЛ?
Нет, в отличие от декларации на доходы, которая подается в четко обозначенные сроки, подать документы на вычет вы имеете право в любой день года (если у вас уже есть право на вычет). Декларации подаются за три предыдущих года.
Сколько проверяют 3-НДФЛ в 2024 г. для физлиц?
В 2024 году ревизионные действия составляют три месяца с момента подачи 3-НДФЛ. В случае подачи уточненки этот срок обновляется.
Как считать начало срока камеральной ревизии?
Начало срока отсчитывается со дня, следующего за днем подачи налоговой декларации 3-НДФЛ.
Куда приходят деньги после того, как все проверят?
Средства будут направлены на расчетный счет, указанный в заявлении или в самой 3-НДФЛ, (с 2020 г. заявление входит в состав декларации).
Заключение эксперта
Подводя итог, можно выделить несколько важных пунктов.
1. Камеральная ревизия — обязательный этап перед получением налогового вычета. Итог контрольных мероприятий напрямую зависит от того, какую сумму вы получите.
2. Срок проведения контрольных мероприятий изменить нельзя. Этот срок строго регламентирован.
3. Ревизии подвергаются все поданные документы всех налогоплательщиков.
4. 3-НДФЛ нужно подавать за каждый налоговый период по соответствующей форме.
5. Для увеличения времени проверочного процесса должны быть веские причины. Просто так никто не будет задерживать камеральный контроль. Это прописано в Регламенте ФНС.
6. Решение по результатам можно оспорить. Порядок оспаривания такой: сначала через вышестоящий налоговый орган, затем через суд.
Сколько проверяют 3-НДФЛ, зависит от формы отчетности и от статуса налогоплательщика — физлицо или юрлицо. Помните, в каких случаях данное мероприятие может затянуться, и чем чревато неверное заполнение документов.
Проверка отчётности в сервисе «Астрал Отчёт 5.0»
Заполнить отчёт без ошибок можно в сервисе «Астрал Отчёт 5.0». Умный редактор проверяет отчёты автоматически в процессе заполнения. При этом проводится форматно-логический контроль, то есть проверка полноты и корректности заполнения полей отчётной формы.
Количество ошибок отображается в шапке отчёта. Для того чтобы посмотреть подробную информацию, нужно кликнуть на счётчик. После этого отобразится список ошибок с подробным описанием, сгруппированных по разделам. Для перехода к неверно заполненному полю нужно кликнуть по ошибке.
Отправить отчёт с ошибками не получится.
Помимо этого, сервис предупреждает о возможных ошибках и неточностях, которые не влияют на отправку, но на них следует обратить внимание.
Для проверяющих важно, чтобы данные в отчётности налогоплательщика и его контрагентов совпадали. В «Астрал Отчёте 5.0» можно провести сверку НДС: проверить соответствие информации в собственных книгах продаж и книгах покупок, подготовленных для представления в составе декларации по НДС, с информацией в книгах продаж и книгах покупок своих контрагентов.
Предварительная проверка отчёта ИФНС займёт минимум времени, зато поможет вам сдать все отчётные документы без ошибок и в срок, избежав выездных проверок налоговой, штрафов и других неприятностей.
Порядок проведения камеральной проверки в 2024 году
Проверка деклараций происходит автоматически по контрольным соотношениям. Для этого используются специальные программы. С их помощью данные сопоставляются внутри декларации с данными другой отчётности, со сведениями от онлайн-касс, а также данными, полученными из других источников.
Для сравнения данных с декларациями контрагентов используется система АСК НДС. При обнаружении расхождений она может автоматически отнести налогоплательщика к группе риска по НДС — высокой, средней или низкой.
В этом случае, а также если обнаружатся другие расхождения, налоговики попросят представить пояснения и документы, подтверждающие совершение сделок.
Ответ налогоплательщика на требование ФНС зависит от того, что необходимо предоставить — пояснения или документы.
Получив требование по такой форме, налогоплательщик обязан направить пояснения либо исправить ошибку, представив уточнённую декларацию. Документы на основании такого требования представлять необязательно.
Запросить документы могут в следующих случаях:
Налогоплательщики могут подготовиться к ответу на запрос ФНС заранее. Например, если у компании есть регулярные расхождения между РСВ и 6-НДФЛ в части облагаемых выплат, допустим, дивидендов (они облагаются НДФЛ, но не облагаются взносами), можно сразу составить текст письма и менять в нём только динамическую информацию — номера документов, даты и суммы.
На запросы ФНС проще всего отвечать в электронном виде. «Астрал Отчёт 5.0» — это удобный онлайн-сервис, в котором можно вести несколько организаций в режиме одного окна и работать с отчётностью в любое удобное время без привязки к рабочему месту, а «1С-Отчётность» можно использовать в привычном интерфейсе 1С. Оба сервиса обеспечивают удобную систему работы с требованиями. Сервис автоматически примет требование ФНС и напомнит о том, что на него необходимо ответить. Поэтому можно сразу собрать нужные копии документов, поясняющих информацию в отчётности, и потом просто отправить её в ответ налоговикам.
Все случаи, когда могут быть запрошены документы в рамках камеральной проверки, предусмотрены в ст. 88 НК РФ.
Срок на исполнение требования — 10 рабочих дней.
Но перед тем как готовить запрашиваемые документы, проверьте:
Камеральная проверка может включать в себя и другие мероприятия:
Осмотр помещений допустим только при камеральной проверке декларации по НДС и только в следующих случаях:
Как проверить и сдать отчёт по НДФЛ
Расчёт сумм налога на доходы физических лиц (НДФЛ), которые были удержаны или начислены организацией — один из обязательных отчётов в контролирующие службы.
Документ содержит данные обо всех суммах доходов, которые были выплачены и начислены, а также о размерах налогов, которые были начислены или удержаны организацией. В него вносятся и другие сведения, которые могут считаться основанием для расчёта размера начисляемого налога.
Проверка отчёта НДФЛ налоговой проводится ежеквартально, то есть за первый квартал, за полгода, за 9 месяцев и за год. С 2023 года организации обязаны сдавать его не позже 25 числа того месяца, который идёт за отчётным периодом. Годовой отчёт подаётся в налоговую службу не позднее 25 февраля или первого рабочего дня, следующего за этой датой, если 25-число выпадает на выходные.
С 2023 года НДФЛ и при выплате аванса и при выплате суммы заработной платы за месяц. Фактической датой получения трудового дохода по-прежнему остаётся день, когда сотрудникам выдаётся заработная плата.
В 2024 году проверка отчёта НДФЛ в налоговой инспекции проводится путём подачи в отделения бумажных бланков либо с помощью сервисов электронного документооборота или на сайте налоговой.
В сервисах электронного документооборота форма отчёта формируется на основе учётных данных. Перед отправкой готового отчёта в ИФНС нужно проверить его, чтобы убедиться, что в него включены все суммы вычетов и доходов, а также в том, что внесённые суммы совпадают с платёжными документами и ведомостями.
Проверить правильность заполнения можно с помощью функции форматно-логического контроля. На примере сервиса компании «Астрал-Софт» «1С: Отчётность» проверка отчёта НДФЛ выглядит так:
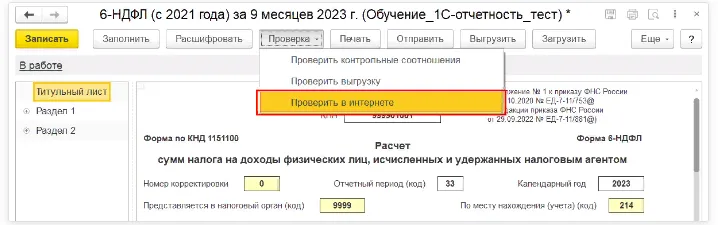
После запуска проверки сервис сверяет правильность заполнения полей документа с утверждённой формой налоговой отчётности.
Если всё заполнено верно, и программа не обнаружила ошибок, остаётся нажать кнопку «Отправить».
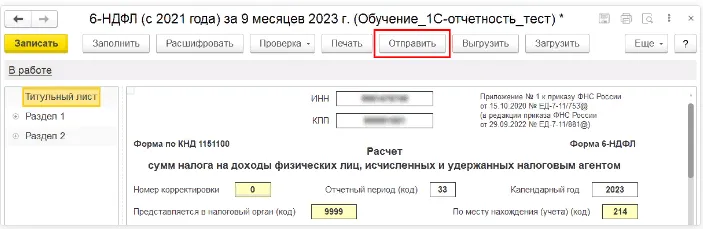
Как только отчёт будет благополучно передан в ИФНС (обычно это занимает несколько секунд) сервис уведомит вас служебным сообщением «Отчёт отправлен».
Как подготовиться заранее
Существуют два вида налоговых проверок — камеральная и выездная.
Камеральная проверка — это проверка бизнеса на основании налоговых деклараций. Данные из деклараций автоматически проверяются с помощью специальных программ.
Проверка налоговой отчётности может сопровождаться запросами инспекторов. Например, по требованию ИФНС предпринимателю может понадобиться предоставить акты, счета-фактуры, договоры или другие документы, подтверждающие правильность сведений, внесённых в отчётную документацию. Запрос от инспектора может поступить только тогда, когда он обнаружил в декларации противоречия или неточности, либо в правильности её заполнения возникли сомнения.
В большинстве случаев камеральная проверка налоговой отчётности проходит для компаний незаметно. Со специальными электронными сервисами она занимает минимум времени на подготовку и подачу и также быстро проверяется специалистами налоговой службы. Готовые электронные формы отчёта исключают вероятность ошибки при заполнении, но вносить все данные для декларации всё равно нужно внимательно.
В личном кабинете налогоплательщика на официальном сайте ИФНС можно узнать о результатах камеральной проверки. Если в представленной декларации выявляются нарушения, то в течение 10 дней инспектор ИФНС составляет акт с их перечнем.
Выездная проверка проводится, если налоговая выявила, что компания или ИП подпадает под критерии риска. Тогда инспектор приезжает в офис, на склад или в магазин предпринимателя или компании, проверяет первичную документацию, осматривает помещение, опрашивает сотрудников.
Выездные проверки могут быть комплексными или тематическими. Комплексная проводится по всем налогам и сборам, а тематическая — только по одному, например, НДС.
Во время выездной проверки налоговики проверяют первичную документацию компании — договоры, счета, счета-фактуры, регистры бухгалтерского и налогового учёта, акты, платёжные документы, книги покупок и продаж, накладные, путевые листы. Могут опросить сотрудников и осмотреть помещение, в котором работает компания или предприниматель.
В списке критериев, которые вызывают у налоговиков подозрение и могут служить основанием для назначения выездной проверки, 12 пунктов:
Для назначения выездной проверки достаточно того, чтобы бизнес отвечал хотя бы одному из этих критериев.
К выездной налоговой проверке можно подготовиться:
Чтобы не стать объектом повышенного внимания со стороны налоговой инспекции, нужно не только вовремя отчитываться, но и следить за правильностью заполнения и подачи отчётной документации. С электронными сервисами компании «Астрал Софт» «Астрал 4.5», «1С: Отчётность», «Астрал 5.0» проверка отчёта ФНС – дело нескольких минут.
«1С: Отчётность» удобна для тех, кто привык к работе в системе «1С: Предприятие», а сервисы «Астрал 4.5» и «Астрал 5.0» оценят бухгалтеры, использующие другие программы для ведения документооборота, а также те, кто предпочитает работать с документацией не на одном, а на разных ПК.
Срок проведения камеральной проверки в 2024 году
Камеральная проверка проводится в течение трёх месяцев со дня представления декларации в налоговый орган.
Камеральная проверка декларации по НДС проводится в течение двух месяцев со дня представления этой декларации (п. 2 ст. 88 НК РФ). Если в ходе камеральной проверки обнаружатся признаки возможного налогового нарушения, срок проверки может быть продлён до трёх месяцев со дня представления декларации по НДС.
У иностранных организаций, которые оказывают электронные услуги, камеральные проверки налоговой отчётности по НДС длятся до полугода (п. 2 ст. 88 НК).
Как налоговая выбирает, кого проверять
Через общую камеральную проверку проходят все налогоплательщики, которые сдают в налоговую декларации и другую отчётность.
Повод для углублённой камеральной проверки — возмещение НДС, неувязки в показателях или разрыв в цепочке начисления налогов.
Вот какие могут быть основания для выездной проверки после камеральной:
Проверка отчётности онлайн
Контролирующие органы проверяют правильность расчётов в отчётности по контрольным соотношениям. Самое известное из них — актив и пассив бухгалтерского баланса должны быть равны.
Но для каждого отчёта есть свои правила и контрольные соотношения, которые необходимо рассчитать и выверить. Поэтому лучше воспользоваться готовым решением для проверки отчётности.
Бесплатный сервис ФЛК Астрал поможет проверить отчётность в ФНС, ПФР, ФСС и РАР на ошибки.
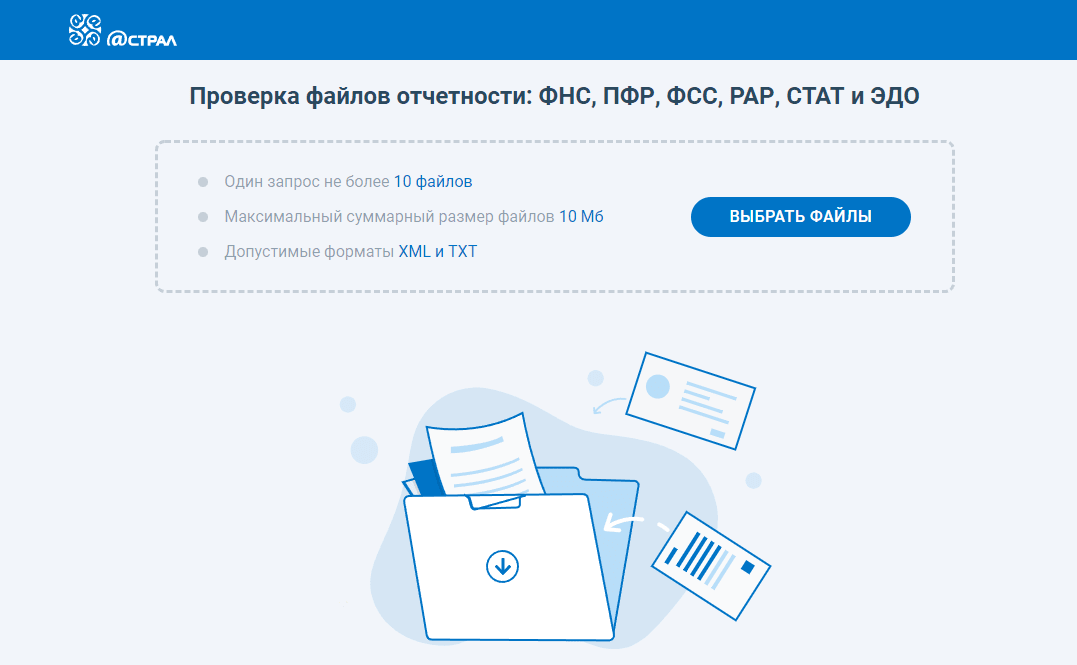
Для того чтобы проверить отчётность, нажмите на кнопку «Выбрать файлы». Загрузите один или несколько файлов отчётности в формате *.xml или *.txt. Файл отчётности будет автоматически проверен, после чего в сервисе отобразится результат проверки:

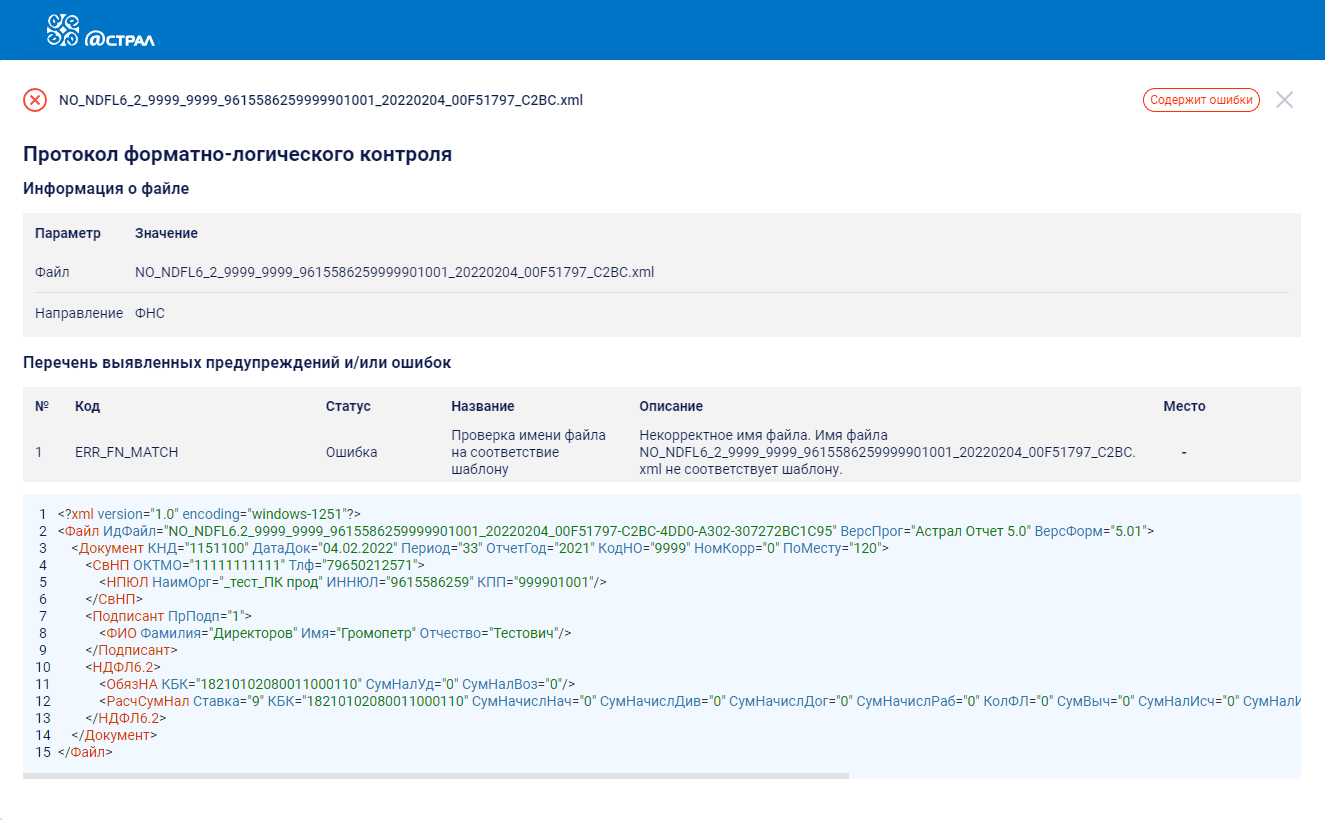
Посмотреть, какие ошибки обнаружил сервис, можно так же, как и в «1С: Отчётность» в протоколе форматно-логического контроля:
Порядок назначения камеральной проверки в 2024 году
Порядок назначения и проведения камеральных проверок регулирует статья 88 НК РФ.
Камеральная проверка проводится на территории инспекции. Для её проведения не требуется никаких специальных приказов. Представленная в налоговую первичная или уточнённая декларация уже является основанием для проверки.
Уведомление о начале камеральной проверки налогоплательщику не направляется.
Что содержит акт камеральной налоговой проверки
Составить акт камеральной налоговой проверки инспекция должна не позднее 10 рабочих дней после её окончания. Акт составляют в двух экземплярах: один оставляют в инспекции, другой — вручают организации.
Часть акта камеральной проверки Содержание Основание
Вводная часть (содержит общие сведения о проверке и проверяемой организации, её филиале, представительстве) Номер акта.Наименование места составления акта.Дата акта – дата подписания сотрудниками инспекции, которые проводили камеральную проверку.Данные об организации, ответственном участнике или ином участнике консолидированной группы налогоплательщиков – полное и сокращённое наименование, ИНН, КПП, адрес, фамилия и инициалы представителя. Если декларация подана по местонахождению филиала, представительства, помимо наименования организации, указываются полное и сокращённое наименование филиала, представительства.Сведения о налоговой декларации или расчёте, на основе которых проведена камеральная налоговая проверка – наименование налога, сбора, страхового взноса, дата представления декларации или расчёта, первичная или уточнённая, регистрационный номер, период.Даты начала и окончания камеральной проверки.Наименование налогов, сборов, страховых взносов, по которым проводилась проверка.Перечень документов, представленных проверяемым лицом, а также иных документов о деятельности проверяемого лица, имеющихся у налоговой инспекции. Например, справка из банка, на основе которой проведена камеральная проверка.Сведения о мероприятиях налогового контроля, которые были проведены в ходе камеральной проверки. Например, истребование документов у организации.Иные необходимые сведения по усмотрению инспекции. подп. 1–11 п. 3 ст. 100 НК, п. 3.1 приложения 28 к приказу ФНС от 07.11.2018 № ММВ-7-2/628
Описательная часть (содержит систематизированное изложение документально подтверждённых фактов нарушений налогового законодательства, выявленных в ходе выездной проверки, или запись об их отсутствии, а также обстоятельства, смягчающие или отягчающие ответственность) Конкретные факты нарушения налогового законодательства. При этом по каждому факту нарушения должны быть указаны: Вид нарушения, способ его совершения и налоговый период, к которому относится нарушение.Доказательства, подтверждающие факты выявленных нарушений, полученные от третьих лиц, а также доказательства, которые важны для последующего устранения нарушений.Оценка количественного и суммового расхождения между заявленными в декларациях данными и фактическими данными, установленными в ходе проверки. Соответствующие расчёты могут быть включены непосредственно в акт проверки или приведены в составе приложений к нему.Ссылки на первичные бухгалтерские документы и иные доказательства, которые подтверждают факт нарушения.Квалификация нарушения со ссылками на нормы налогового законодательства, которые нарушены проверяемым лицом.Ссылки на заключения экспертов, протоколы допроса свидетелей и иные протоколы, составленные в рамках налоговой проверки (в случае проведения соответствующих действий). подп. 12 п. 3 ст. 100 НК, п. 3.2 приложения 28 к приказу ФНС от 07.11.2018 № ММВ-7-2/628
Итоговая часть (содержит сведения о последствиях выявленных нарушений, предложения по их устранению, а также выводы о наличии состава налогового правонарушения) Сведения: – о недоимках по налогам, сборам и страховым взносам с разбивкой по видам платежей и налоговым периодам; – о налогах, сборах и страховых взносах, исчисленных в завышенном размере, с разбивкой по видам платежей и налоговым периодам; – о прочих нарушениях, выявленных в ходе камеральной проверки.Выводы и предложения проверяющих по устранению выявленных нарушений с указанием конкретных мер со ссылками на статьи НК. Например, взыскание недоимки по налогам, взыскание пеней за несвоевременную уплату налога, приведение проверяемым лицом учёта своих доходов и расходов в соответствии с нормами законодательства и т. п.Должности, Ф. И. О. сотрудников инспекции, которые проводили камеральную проверку, их классный чин (при наличии). При проведении совместной с полицией налоговой проверки дополнительно указываются должности, Ф. И. О. сотрудников полиции.Количество листов приложений.Информация о праве проверяемого лица представить возражения на акт налоговой проверки. подп. 13 п. 3 ст. 100 НК, п. 3.3 приложения 28 к приказу ФНС от 07.11.2018 № ММВ-7-2/628
Приложения (доказательства нарушений налогового законодательства и иные документы) Обязательные приложения, которые инспектор оформляет в случае необходимости как дополнения или пояснения к тексту акта. Например, расчёты количественного и суммового расхождения между заявленными и выявленными в ходе проверки данными, которые связаны с исчислением и уплатой налога, расчёты пеней, данные о выявленных фактах массовых однородных нарушений налогового законодательства с подробной расшифровкой по каждому нарушению.Дополнительные приложения по усмотрению инспектора, проводящего камеральную проверку. Например, копии документов, которые являются доказательствами нарушений, выявленных в ходе камеральной проверки, письменные ответы контрагентов организации и т. п. п. 3.1 ст. 100 НК, п. 3.3 приложения 28 к приказу ФНС от 07.11.2018 № ММВ-7-2/628
Если организация уклоняется от получения акта, ФНС указывает этот факт в акте и направляет его по почте заказным письмом. В этом случае датой получения акта будут считать шестой рабочий день с даты отправки заказного письма. Отсчёт шестидневного срока начинается со дня, следующего за днём отправки акта (п. 2 ст. 6.1 НК).
Как оспорить результат камеральной проверки в 2024 году
Если налогоплательщик не согласен с результатами камеральной проверки, он вправе их оспорить. Для этого необходимо составить возражение в письменной форме и направить его по адресу ИФНС, составившей акт.
В таблице собраны все случаи, которые можно оспорить, а также кто и в какой срок может подать возражение.
Документ, послуживший основанием для подачи возражений Кто подаёт возражения Срок подачи возражений
Акт налоговой проверки Лицо, в отношении которого проводилась налоговая проверка (его представитель) В течение одного месяца со дня получения акта налоговой проверки
Дополнение к акту налоговой проверки Лицо, в отношении которого проводилась налоговая проверка (его представитель) В течение 15 дней со дня получения дополнения к акту налоговой проверки
Акт налоговой проверки консолидированной группы налогоплательщиков Ответственный участник консолидированной группы налогоплательщиков В течение 30 дней со дня получения акта налоговой проверки
Дополнение к акту налоговой проверки консолидированной группы налогоплательщиков Ответственный участник консолидированной группы налогоплательщиков В течение 15 дней со дня получения дополнения к акту налоговой проверки
Акт налоговой проверки иностранной организации, состоящей на учёте в налоговом органе в соответствии с пунктом 4.6 статьи 83 НК РФ Иностранная организация, состоящая на учёте в налоговом органе в соответствии с пунктом 4.6 статьи 83 НК РФ В течение одного месяца со дня получения акта налоговой проверки
Дополнение к акту налоговой проверки иностранной организации, состоящей на учёте в налоговом органе в соответствии с пунктом 4.6 статьи 83 НК РФ Иностранная организация, состоящая на учёте в налоговом органе в соответствии с пунктом 4.6 статьи 83 НК РФ В течение 15 дней со дня получения дополнения к акту налоговой проверки
Акт об обнаружении фактов, свидетельствующих о налоговых правонарушениях Лицо, совершившее налоговое правонарушение В течение одного месяца со дня получения акта об обнаружении фактов, свидетельствующих о налоговых правонарушениях
Во взаимодействии с налоговой нет ничего страшного. Но налогоплательщик должен чётко знать свои права и права налоговых органов при проведении камеральных проверок.
Оформление результатов камеральной проверки
Если нарушения не выявлены, камеральная проверка автоматически завершается. Никаких сообщений об отсутствии нарушений и окончании проверки налогоплательщик не получает.