Аудит годовой бухгалтерской (финансовой) отчетности, под которым понимается независимая проверка указанной отчетности в целях выражения мнения о ее достоверности, может быть как добровольным (инициативным), так и обязательным. В свою очередь, обязательный аудит осуществляется в двух случаях:
Установлен законодательством
Обязательный аудит может быть установлен разными законами. Например, согласно пп. 4 п. 4 ст. 15 Федерального закона от 02.08.2019 N 259-ФЗ и другим нормативным актам, юридические лица могут обязаны проводить аудит годовой бухгалтерской (финансовой) отчетности в зависимости от их деятельности и привлечения средств.
Согласно условиям закона Об аудиторской деятельности
Большая часть компаний подпадает под обязательный аудит в соответствии с законом Об аудиторской деятельности. Так, обычные ООО обязаны в 2024 году провести аудит отчетности за 2023 год в двух случаях:
- Если сумма строк 010 и 020 Листа 02 декларации по налогу на прибыль за 2022 год больше 800 млн руб.
- Если сумма активов (строка 1600 бухгалтерского баланса за 2022 год) более 400 млн руб.
Также существуют случаи, когда аудит будет обязательным независимо от перечисленных условий. Например, публичные акционерные общества проходят обязательный аудит ежегодно regardless of revenue and assets, непубличные компании — в отдельно предусмотренных случаях.
Конкретный перечень случаев обязательного аудита публикуется на официальном интернет-сайте Минфина России.
Заключение
Проведение обязательного аудита бухгалтерской (финансовой) отчетности играет важную роль в обеспечении прозрачности финансового состояния компании и повышении доверия со стороны заинтересованных сторон. Следование законодательным требованиям и законам об аудиторской деятельности является обязательным для сохранения законности и достоверности финансовой отчетности.
Аудит бухгалтерской финансовой отчетности: что это такое?
Согласно статье 307-ФЗ, аудит – это независимая проверка бухгалтерской (финансовой) отчетности организации с целью выражения мнения о достоверности этой отчетности. Для обязательного проведения аудита требуется наличие аудиторского заключения, которое должно быть готово до 31 декабря года, следующего за отчетным периодом.
Обязательный аудит и его особенности
Аудит бухгалтерской финансовой отчетности означает, что компания должна обратиться к аудиторской организации, включенной в реестр аудиторских организаций, для проведения данной проверки. Кроме того, в соответствии с Законом о бухгалтерском учете (402-ФЗ), аудиторское заключение должно быть предоставлено в электронном виде налоговым органам вместе с годовой бухгалтерской отчетностью.
Если аудиторское заключение не готово к моменту предоставления отчетности, оно должно быть представлено в налоговую не позднее 10 рабочих дней после его подписания, но в любом случае не позднее 31 декабря. Также информацию об аудиторском заключении необходимо разместить на официальном портале не позднее трех рабочих дней после его подписания.
Кто может проводить аудит?
В соответствии со статьей 5 Федерального закона N 307-ФЗ, обязательный аудит бухгалтерской (финансовой) отчетности может проводить только аудиторская организация, включенная в реестр аудиторских организаций. Аудиторская организация должна быть членом одной из саморегулируемых организаций аудиторов и получить право на осуществление аудиторской деятельности по внесению информации о ней в реестр аудиторов и аудиторских организаций.
Реестр аудиторов и аудиторских организаций является систематизированным перечнем аудиторов и аудиторских организаций, которым ведение поручено саморегулируемыми организациями аудиторов. Порядок ведения реестра и перечень необходимых сведений определяются уполномоченным федеральным органом.
При проведении обязательного аудита бухгалтерской финансовой отчетности предприятие имеет право выбора для подтверждения статуса аудиторской организации.
Проведение обязательного аудита бухгалтерской финансовой отчетности
Для проведения обязательного аудита бухгалтерской финансовой отчетности следует выполнить следующие действия:
- Запросить выписку из реестра аудиторов и аудиторских организаций у саморегулируемой организации.
- Проверить наличие сведений об аудиторской организации в реестре аудиторов и аудиторских организаций.
Как проводится обязательный аудит бухгалтерской финансовой отчетности
Аудиторская деятельность выполняется в соответствии со стандартами аудиторской деятельности и другими требованиями, установленными законодательством. Это включает работу на трех этапах:
Ознакомительный этап
На этом этапе устанавливается проведение учетных работ перед составлением отчетности.
Основной этап
Изучается состав и содержание бухгалтерской отчетности, проверяется их соответствие требованиям.
Заключительный этап
Включает формирование пакета документации аудитора, составление отчета и его представление руководству.
Обязательный аудит в 2023 году
В 2023 году ожидаются изменения в обязательном аудите бухгалтерской отчетности.
Дополнительные информация о проведении аудита и его требованиях можно найти на официальном сайте.

Обязательный аудит в России: основные моменты
В какой бы сфере деятельности ни работала организация, рано или поздно ей может потребоваться аудиторская проверка. Но в определенных случаях аудит бухгалтерской отчетности проводить обязательно. Это требование закона, которое касается не только крупных фирм, но и небольших компаний, если они подпадают под определенные критерии.
Суть обязательного аудита
Обязательный аудит необходим для установления достоверности финансовой отчетности, получения аудиторского заключения и представления его контролирующим органам. Правила, порядок, принципы и методы обязательного аудита устанавливаются законодательством.
Кто подлежит обязательному аудиту за 2023 год
Согласно Закону № 307-ФЗ, обязательный аудит должны проходить различные организации, включая:
- Публичные компании
- Компании с высоким уровнем доходов
- Компании с большим объемом активов
Более подробный список категорий компаний, подлежащих обязательному аудиту за 2023 год, публикуется Министерством финансов.
Для кого отменили обязательный аудит
С 1 января 2023 года аудит стал обязательным только для ПАО. Для непубличных АО обязательный аудит отменили, за исключением определенных случаев.
Когда проводить обязательный аудит
Обязательный аудит отчетности проводится один раз в год. Сроки проведения аудита и представления результатов определяются законодательством. Важно соблюдать установленные сроки и предоставить информацию о проведенном аудите в соответствии с требованиями.
Несмотря на обязательность аудита, каждая компания может провести аудит заранее, чтобы исправить выявленные недочеты. Важно помнить, что обязательный аудит не заменяет налоговый контроль, и ФНС вправе провести собственную проверку.
Академия Успешного Бизнеса предлагает услуги по всем видам бухгалтерских и финансово-правовых аудитов, включая и обязательный аудит. Свяжитесь с нами для получения подробной информации о наших услугах.
Как проходит обязательный аудит
Каждая проверка уникальна в своем роде и не может быть стандартной. Даже в самых маленьких предприятиях обнаруживаются специфические особенности, будь то региональные, производственные или кадровые. Но этапы аудита, как правило, одинаковые. Всего их четыре.
Существует два типа заключения: модифицированное и немодифицированное. Немодифицированное означает, что проверка не выявила явных нарушений и данные являются достоверными. Модифицированное заключение указывает на наличие существенных искажений в отчетности или на невозможность доказать обратное.
Многие аудиторы выдают отчет о проверке, где подробно описывают обнаруженные недочеты и рекомендации по их исправлению.
Чем грозит непроведение
Если по закону вы обязаны провести проверку и предоставить заключение контролирующим органом, но не сделали этого, организации и должностным лицам грозят санкции.
Нарушение Ответственность Норма
Отсутствие аудиторского заключения штраф от 5 000 до 10 000 ₽ для должностных лиц ст. 15.11 КоАП РФ
Непредставление заключения штраф от 300 до 500 ₽ для должностных лиц от 3 000 до 5 000 ₽ для организации до 10 000 ₽ для руководителя компании ст. 19.7 КоАП РФ, ст. 14.25 КоАП РФ
Нарушение правил публикации для АО штраф от 30 000 до 50 000 ₽ или дисквалификация на 1-2 года для должностных лиц штраф от 700 тысяч до 1 млн для организации ст. 15.19 КоАП
Важно! Отсутствие аудиторского заключения при обязательном аудите можете спровоцировать выездную налоговую проверку вашего предприятия.
Как выбрать аудитора
Обязательный аудит могут проводить только аудиторские организации. Компания должна стать членом СРО аудиторов. Если фирмы нет в реестре аудиторов на сайте Минфина, то она не может выдавать аудиторские заключения.
Аудиторы должны обладать аттестатами, высоким уровнем профессионализма и иметь глубокие знания в области бухгалтерского и налогового законодательства в разных сферах и отраслях. В их работе важным фактором являются правила этики, независимости и сохранения конфиденциальности.
ООО «Академия успешного бизнеса» готова провести обязательный аудит вашей бухгалтерской (финансовой) отчетности.
Высокий профессионализм сотрудников «Академия успешного бизнеса» в области налогового и бухгалтерского учета, аудита, права, финансово-экономического анализа и соблюдение этических принципов независимости, честности, объективности, конфиденциальности обеспечивают индивидуальный подход и учет всех интересов наших клиентов.
Сроки проведения аудита
Когда проводится обязательный аудит? В 2023 году может проходить как аудит за 2022 год (в т.ч. его заключительный этап), так и первый этап аудита за 2023 год (при двухэтапном аудите). Аналогично, в 2024 году может проходить как заключительный этап аудита за 2023 год, так и первый этап аудита за 2024 год.
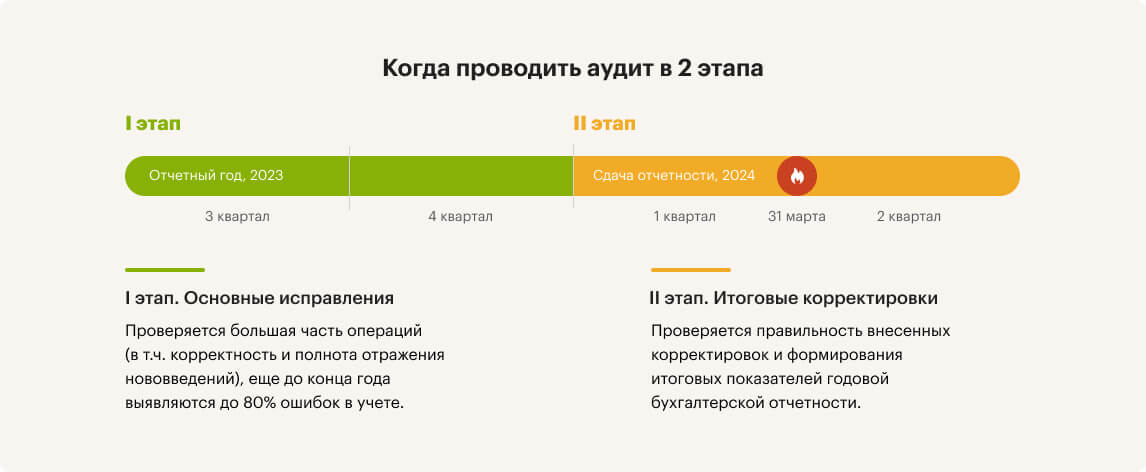
Вариативные сроки проведения аудита могут немного «сбить с толку»: не всегда ясно, какие критерии обязательного аудита подлежат применению? Давайте проясним.
Если в 2023 году проводится:
В 2024 году критерии выбираются соответственно — в зависимости от того, за какой год проводится аудит.
В конце текущего и в начале следующего года большинство наших клиентов проводят аудит за 2023. Поэтому в статье подробнее остановимся именно на критериях аудита за 2023 год.
Критерии обязательного аудита отчетности за 2023 год
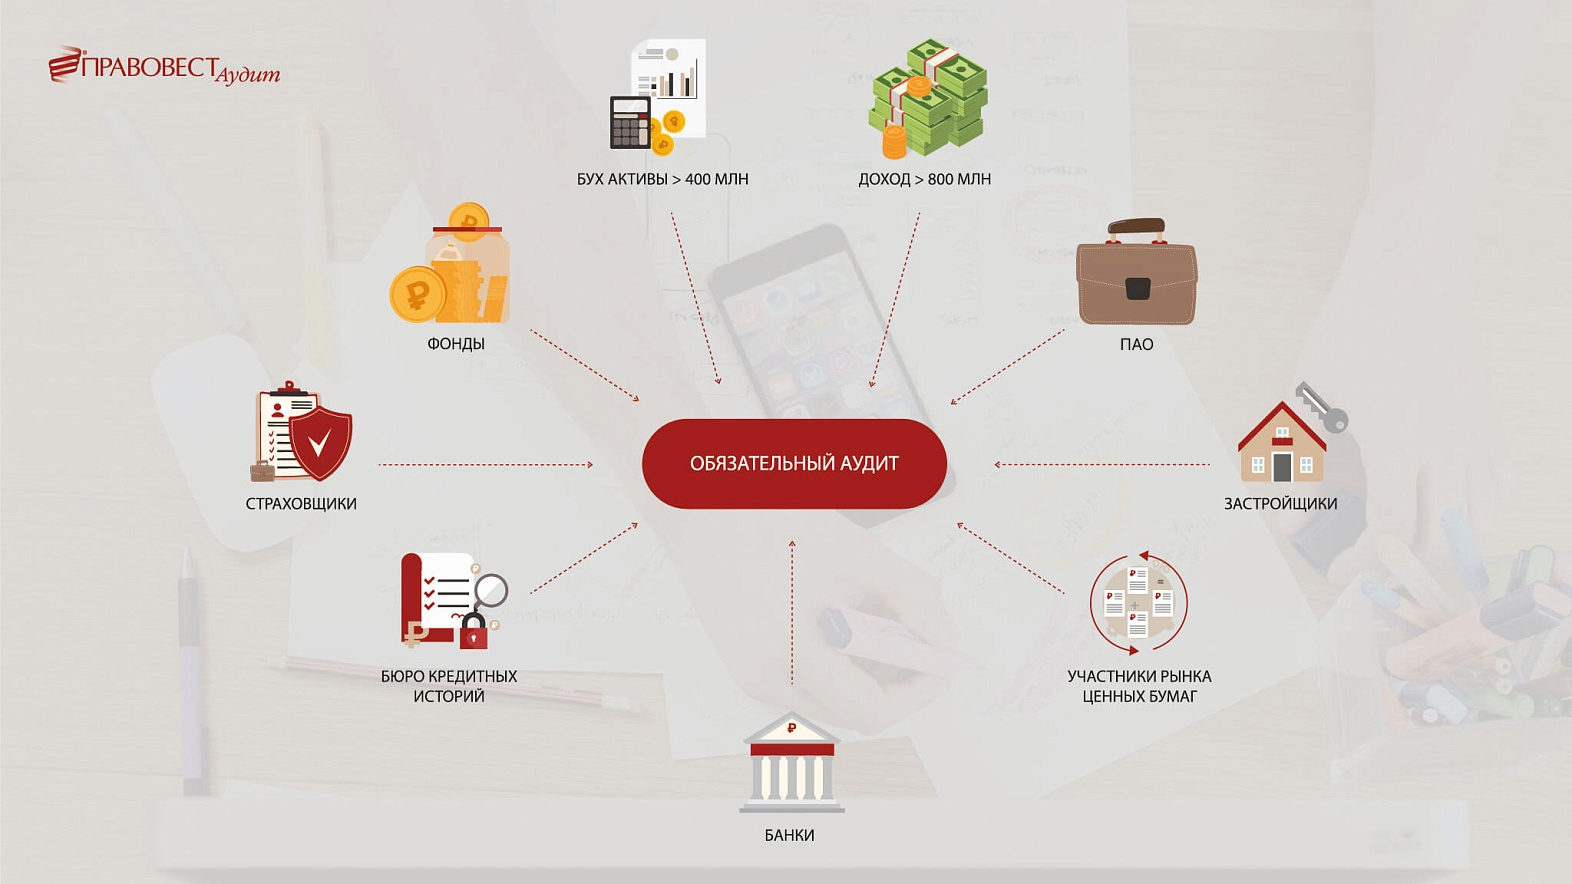
В Федеральном законе от 30.12.2008 № 307-ФЗ «Об аудиторской деятельности» (далее — Закон № 307-ФЗ) приводятся критерии обязательного аудита.
Закон № 307-ФЗ не дает закрытого списка компаний: кто подлежит обязательному аудиту? Ситуации, когда аудит является обязательным, также предусматриваются и в других законах федерального уровня. На это прямо указано в ст. 5 Закона № 307-ФЗ.
Если вы видите, что доходы за 2022 год или на 31.12.2022 года активы вашей компании превысили указанные пределы, то вам необходимо провести аудиторские процедуры за 2023 год.
Некоторые полагают, что раз речь идет о проверке бухгалтерской отчетности, то доходы, соответственно, берутся из бухгалтерского учета. Однако это ошибочное мнение. Доход определяется по данным налогового учета — для организаций на ОСН по правилам главы 25 Налогового Кодекса «Налог на прибыль организаций»: суммируются строки 010 и строки 020 Листа 02 годовой Декларации по налогу на прибыль. В расчете участвуют все виды доходов, включая и внереализационные.
В разъяснениях Минфина подчеркивается, что даже если отчетность подлежит обязательному аудиту по одному основанию, но освобождена от обязательного аудита по другому основанию, организация все равно должна провести аудит этой отчетности (Информационное сообщение Минфина России от 25.07.2023 N ИС-аудит-64).
Например, обязательный аудит:
С 1.01.2023 года аудит непубличных АО обязателен только при их соответствии суммовым критериям Закона № 307-ФЗ или если он вытекает из требований других федеральных законов.
Итак, обязанность появляется, если соблюдается любой из поименованных в законодательстве РФ критериев.
Пример 1: Непубличное акционерное общество является застройщиком жилого комплекса на основании договоров долевого участия в соответствии с Федеральным законом от 30.12.2004 № 214-ФЗ. При этом по критериям оно подходит под СМП (налоговый доход за прошлый период — 60 млн руб., валюта баланса — 300 млн руб., а средняя численность персонала — 92 человека), но ему все равно придется проаудировать годовую отчетность за 2023 год, т.к. проведение обязательного аудита застройщиков предусмотрено федеральным законом от 30.12.2004 № 214-ФЗ (п. 38 Перечня случаев проведения обязательного аудита бухгалтерской (финансовой) отчетности за 2022 год (Информационное сообщение Минфина России от 11.01.2023 N ИС-аудит-60)).
Для удобства получения ответа на вопрос: есть ли у вашей организации обязанность организовывать аудит в непреложном порядке, рекомендуем обратиться к списку случаев, в которых он требуется. Этот список публикует Минфин РФ ежегодно.
Перечень видов компаний, подпадающих под обязательный аудит, размещается в подразделе сайта Министерства финансов «Обязательный аудит» (
раздел «Общая информация»
Если сомневаетесь, правильно ли решили, что аудит для вас обязателен/не обязателен, волнуетесь не закреплен ли в каком-то законодательном акте новый критерий как раз «под вашу компанию» — обратитесь к аудиторам. Они помогут сориентироваться: какие организации подлежат обязательному аудиту.
Нужно ли проходить аудиторскую проверку, если она стала необязательной
Компаниям, чьи показатели позволяют им отказаться от проведения обязательного аудита, стоит задаться вопросом, целесообразно ли поддаваться соблазну отсутствия «обязаловки» и отказываться от аудита?
Обязательность и целесообразность — разные вещи. И то, что обязательный аудит для малого бизнеса больше не требуется по законодательству, не означает его бесполезность с точки зрения безопасности и выгоды.
Сегодня многие наши клиенты, для которых аудит перестал быть обязательным, не спешат от него отказываться. Ведь для дальновидного предпринимателя аудит — это не траты, а инвестиции.
«Бумажка для проверяющих» — это далеко не единственное предназначение аудита. Основная польза аудита — убедиться, что:
Разве после отмены обязательного аудита все это потеряет актуальность?
Кроме того, даже если не требуется обязательный аудит, аудиторское заключение дает дополнительные конкурентные и инвестиционные преимущества:
Таким образом, даже если законодательство больше не требует от вашей компании проведение аудита, имеет смысл заказать инициативный аудит по индивидуальному техническому заданию. Кстати, не обязательно ограничиваться только проверкой бухгалтерского учета и отчетности. Чтобы получить больше пользы, можно поставить и иные задачи: проверка налогов и многое другое.
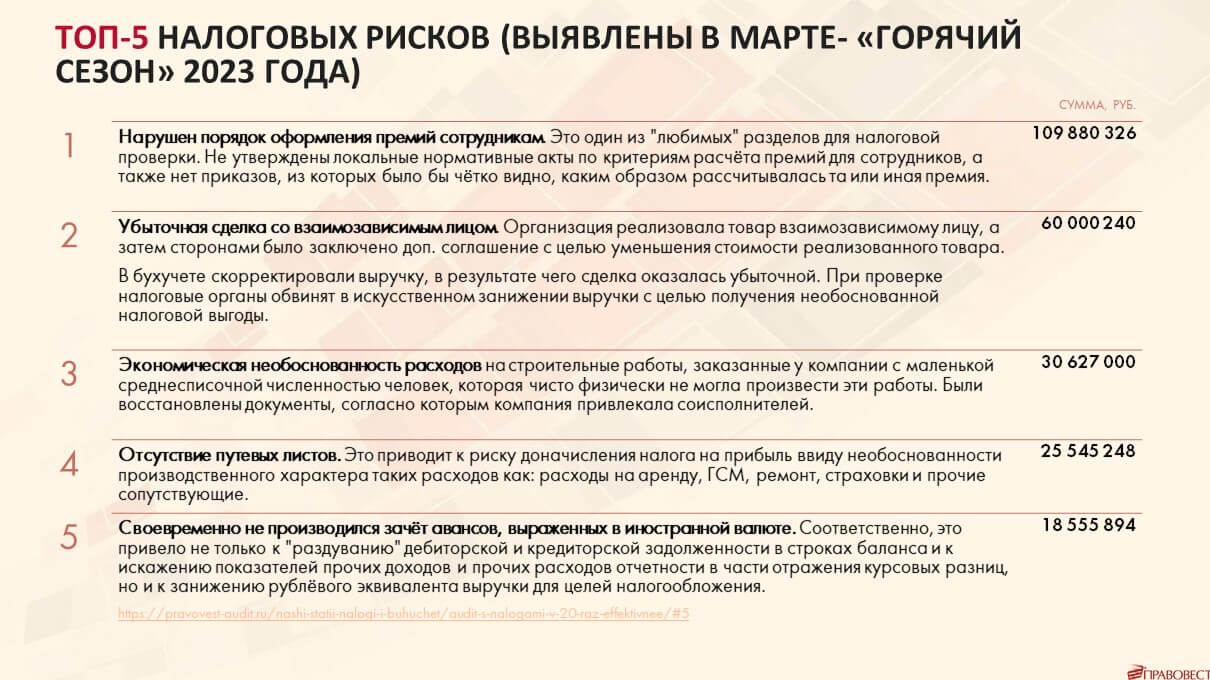
Без аудита невозможно быть уверенным в корректности отчетности и оптимальном налогообложении. Потому что даже супер опытные и добросовестные бухгалтеры могут упустить какой-то момент, который будет иметь значение для важных финансовых показателей фирмы. Аудиторская компания может выявить не только опасности, но и резервы проверяемого субъекта.
Пример 2. Учредитель кондитерской компании выбрал обязательный аудит с дополнительной задачей — выявить основание нехватки денежных средств в фирме при наличии прибыли. В результате компании удалось получить свободную денежную массу в размере не менее 100 млн руб. и предупредить бессмысленное утекание денег в будущем, оптимизировав бизнес-процессы.
Счет выявленных аудиторами налоговых резервов тоже идет на сотни миллионов.
Проведение аудита и представление аудиторского заключения
Цель обязательного аудита — подтвердить достоверность бухгалтерской (финансовой) отчетности. Обязательный аудит включает: подготовку к аудиту, его непосредственное проведение, оформление и передачу заключения заказчику.
Кто может проводить обязательный аудит? Аудиторское заключение может дать только аудиторская организация — член СРО (член Ассоциации «Содружество» (СРО ААС)), которая работает по Международным стандартам аудита. В ходе обязательного аудита используется 48 международных стандартов (Приказ Минфина от 9 января 2019 года № 2н «О введении в действие международных стандартов аудита на территории Российской Федерации»).
Аудиторское заключение, полученное в результате обязательного аудита, необходимо предоставить в ФНС вместе с отчетностью или в срок: не позднее 10 рабочих дней с даты, следующей за датой аудиторского заключения, но не позже 31 декабря года, который идет за годом, по которому составляется отчетность (ст. 18 Федерального закона № 402-ФЗ). Форма предоставления: электронная. Таким образом, аудиторское заключение за 2023 год может быть отправлено до 31 декабря 2024 года включительно, но затягивать с аудитом нецелесообразно.
Для организаций, подлежащих обязательному аудиту, будет полезно не просто «проаудироваться» и получить аудиторское заключение до конца календарного года. Гораздо лучше заказать аудит отчетности таким образом, чтобы можно было успеть скорректировать отчетность по результатам аудита (по нашему опыту это требуется достаточно часто). После утверждения отчетности собственниками исправлять ее нельзя. Исходя из этого, обязательный аудит нужен до того, как состоится годовое собрание собственников (акционеров). Напомним, для ООО срок проведения общего собрания до 30 апреля, а для АО — до 30 июня.
Ответственность за неисполнение обязанностей, вытекающих из аудита
Если обязанность предоставить аудиторское заключение есть, а само аудиторское заключение не было предоставлено или было предоставлено позже нормативных сроков, то виновные будут привлечены к административной ответственности. Штрафы:
Если проверка контролирующих органов выявит, что аудит не был проведен (хотя для соответствующего юридического лица он был обязательным), то составляется протокол об административном правонарушении (ст. 15.11 КоАП РФ). В этой ситуации ответственность руководителя компании будет уже ощутимее:
Если заключение не будет представлено во время подготовки к общему собранию тем лицам, которые имеют на это право (п. 3 ст. 52 Федерального закона № 208-ФЗ «Об акционерных обществах»), то ответственность наступит по ч. 2 ст. 15.23.1 КоАП РФ:
Для отчета или для выгоды?
Многие компании используют аудит для отчета, в то время как другие — уже давно осознали, что аудит — это не простая формальность, а новые возможности. Как одна и та же услуга может быть такой разной? Ответ в подходе заказчиков к аудиторским услугам.
Ряд компаний, заказывая аудит, ожидают всего лишь получить аудиторское заключение, которое требует закон. И, соответственно, его получают. Только его. В то время как другие ставят задачу глубокой и качественной проверки с выявлением рисков и резервов, чтобы потом можно было не бояться прихода контролирующих органов и извлечь дополнительную выгоду. Последняя позиция, как никогда, соответствует текущим трендам налогового контроля и «субсидиарки».
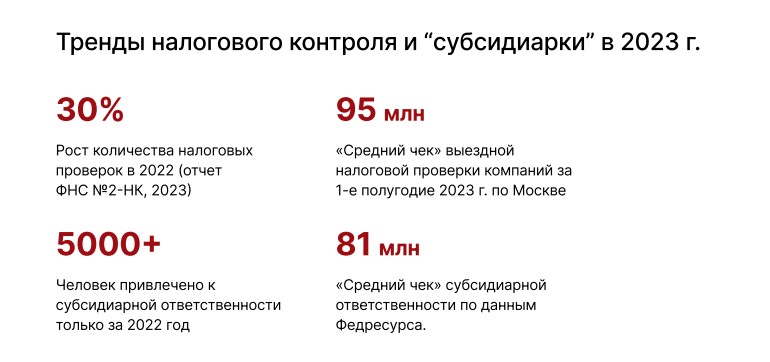
«Стандартный» аудит бухучета и отчетности за 2023 год в плане пользы для бизнеса существенно уступает комплексному аудиту. Последний предполагает:
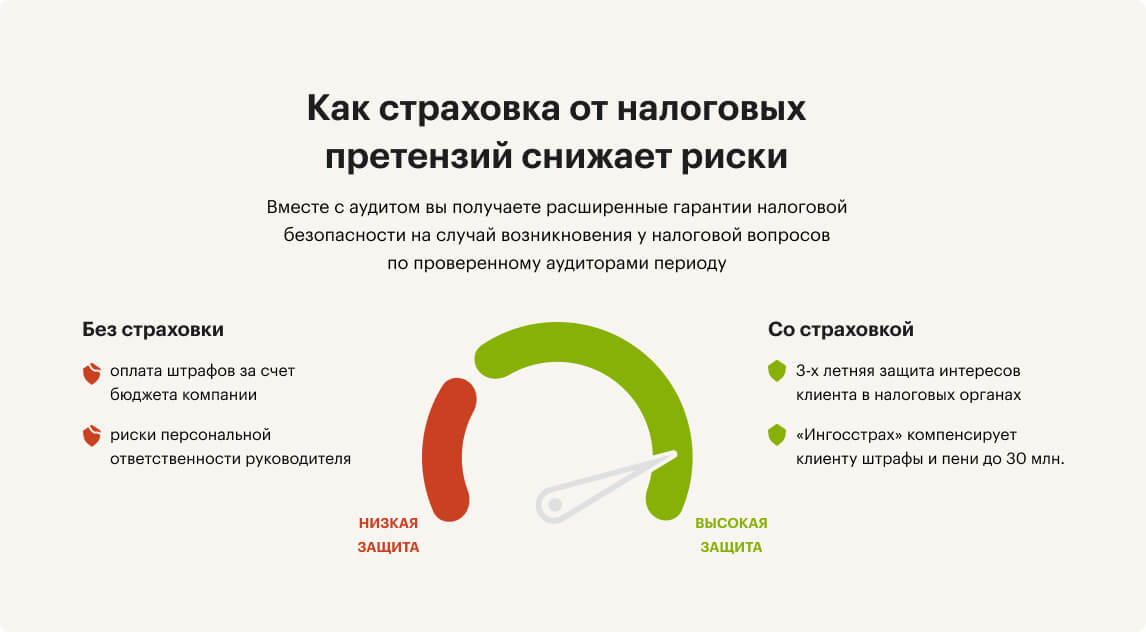
Да, комплексный аудит несколько дороже «стандартного». Но он обеспечивает порядок в финансово-хозяйственной деятельности компании, оптимальную работу бухгалтерии с выявленными резервами и защитой от финансовых потерь. При проведении аудита и устранении налоговых рисков его стоимость окупится в сотни раз. Компания не будет привлекать внимание налоговых органов наличием ошибок в отчетности, а собственники и руководители будут уверены, что им не грозит субсидиарная и уголовная ответственность за налоговые долги юридического лица.
АУДИТ 2023 — максимальная выгода по хорошей цене
Ваша компания обязана провести аудит финансовой отчётности за 2023 год, если:
Дополнительно следует обратить внимание, что компаниям, проводящим обязательный аудит бухгалтерской отчётности, нужно отразить информацию о проведенном аудите на сайте www.fedresurs.ru в течение 3-х рабочих дней с даты аудиторского заключения. При необходимости, мы также можем помочь в данном вопросе.
Штрафы
Отсутствие аудиторского заключения.Данное нарушение ведёт к наложению на должностных лиц штрафа в размере 5 000 – 10 000 рублей, при повторном нарушении — до 20 000 руб. или дисквалификация сроком до двух лет.
Непредоставление аудиторского заключения.Должностных лиц ждёт штраф в размере от 300 до 500 рублей, юридических — от 3000 до 5000 рублей.
Если организация обязана проводить аудит, то она должна представить аудиторское заключение:
Раскрытие аудиторского заключения акционерных обществ.В случае нарушение правил публикации заключения по аудиту ПАО и АО ждёт штраф:
На что ещё стоит обратить внимание директору компании
С конца июня 2017 года в силу вступили положения, в соответствии с которыми, если обязательства возникли из-за недобросовестных или неразумных действий руководителей/учредителей, то кредиторы вправе обратиться в суд с заявлением о взыскании задолженности с этих лиц, что ранее было возможно только в рамках процедуры банкротства (п. 3.1. ст. 3 ФЗ «Об обществах с ограниченной ответственностью»).
В этой связи проведение аудита может оказать руководству дополнительную помощь в управлении компании: проведение аудита даст достоверную информацию о положении организации и, возможно, поможет избежать ответственности.
Аудит непубличных акционерных обществ
Федеральными законами от 16.04.2022 № 99-ФЗ и от 16.04.2022 114-ФЗ в ст. 67.1 ГК РФ и ст. 88 Закона № 208-ФЗ внесены изменения. Так, непубличные акционерные общества обязаны ежегодно проводить аудит в случаях, предусмотренных законом (то есть законом об аудиторской деятельности). Таким образом, для непубличных акционерных обществ с доходом до 800 млн рублей и суммой активов баланса до 400 млн рублей (включительно) отменена обязанность проводить аудит годовой бухгалтерской отчетности.
Вместе с тем указанные общества вправе проводить аудиторские проверки годовой бухгалтерской отчетности, если соответствующее решение примет общее собрание акционеров или иной орган общества, которому дано право принимать такое решение.
Поправки действуют с 1 января 2023 года.
Если закон не обязывает компанию проводить аудит
Если ваша компания не попадает под условия проведения обязательного аудита, вы можете провести инициативный аудит для того, чтобы:
Почему проведение аудита доверяют Awara
Не стоит следовать заблуждению о том, что гарантией качества являются только компании Большой Четвёрки (Big 4). Качество услуг, предоставляемых Awara, сопоставимо с уровнем Большой Четвёрки, при этом стоимость наших услуг намного доступней.
За более чем 20-летнюю историю на рынке консалтинговых услуг Awara заработала репутацию надёжного партнёра и сегодня является в своем сегменте одной из крупнейших и авторитетных компаний, работающих в России.
Наша цель – не просто провести аудиторскую проверку в соответствии с российскими или международными стандартами, но и предоставить отчёт о налоговых рисках, провести юридическую проверку основных документов, помочь нашим клиентам улучшить внутренний контроль и обеспечить прозрачность финансовой отчётности.
С подробным списком услуг по аудиту можно ознакомиться здесь.
Контакты
Аудиторская проверка бухгалтерской отчетности на предприятии может носить обязательный и добровольный характер. В первом случае – это требование государства, во втором – инициатива собственников бизнеса. Соответственно, отличия найдутся в конечных пользователях аудиторского мнения, сроках проведения, особенностях процедуры, методах, стандартах и даже списках лиц, имеющих право проводить проверку. Объединяет их лишь сухая формулировка: аудит – это независимый анализ бухгалтерской и финансовой документации на предмет ее достоверности и соответствия действующим законам.
Аудиторская проверка бухгалтерской отчетности — обязанность или право?
Ежегодная аудиторская проверка бухгалтерской отчетности обязательна для всех отечественных компаний, попадающих под установленные законом соответствующие критерии аудита. Они отражены в Федеральном законе №307-ФЗ «Об аудиторской деятельности» от 30.12.2008 г. В категорию организаций, для которых аудиторская проверка бухгалтерской отчетности является беспрекословным требованием, вошли:
Последний пункт – нововведение, вступившее в силу с 1 января 2023 года. В прошлом отчетном периоде обязательная аудиторская проверка бухгалтерской отчетности проводилась на всех без исключения акционерных обществах. Теперь мелкие непубличные АО имеют право лишь на инициативный аудит. Государство освободило их от дополнительных расходов на обязательные проверки в 2023 году.
Любая отечественная компания, независимо от организационной формы, обязана предоставить аудиторское заключение в ФНС и на Федресурс, если по итогам 2022 года:
То есть, если организация не осуществляет вышеперечисленные виды деятельности, но попадает под стоимостной критерий – обязательный аудит проводить нужно.
Причем по новым правилам (ФЗ №307 «Об аудиторской деятельности») осуществлять процедуру может только аудиторская организация, в которой задействовано в работу более 3 профессиональных аудиторов, имеющих соответствующий аттестат. Еще один обязательный критерий – членство в саморегулирующей организации и запись в специальном реестре, который ведет Ассоциация «Содружество».
Отметим, что полный перечень организаций, которые в 2023 году обязаны провести независимую аудиторскую проверку годовой бухгалтерской отчетности, представлен в официальном информационном сообщении Минфина России от 11.01.2023 г. № ИС-аудит-60. Или вы можете прочитать нашу статью.
Порядок проведения обязательной аудиторской проверки бухгалтерской отчетности
Вся процедура проверки проходит в три основных этапа:
Если во время проверки аудитор столкнулся с воспрепятствованием ее проведения со стороны руководства или персонала компании, независимый оценщик имеет право написать отказ от предоставления аудиторского заключения.
Однако отсутствие заключения не освобождает собственников бизнеса от требования предоставить данные в ФНС и на Федресурс.
Неисполнение законодательно утвержденных требований повлечет за собой штрафные санкции, установленные в ст. 19.7, 28.3 и 15.11 КоАП РФ, а также в ст. 14 ФЗ №402 и ст. 23 НК РФ.
Отметим, что заняться организацией обязательной аудиторской проверки бухгалтерской отчетности необходимо уже в первом квартале текущего года. Эксперты рекомендуют проводить аудит в начале года, чтобы была возможность исправить все выявленные нарушения. По закону собственники бизнеса обязаны предоставить аудиторское заключение в налоговые органы вместе с ежегодной отчетностью, но не позднее 31 декабря 2023 года.
По данным, полученным Росстатом, около 63% отечественных компаний из числа тех, кто не попал под критерии обязательного аудита в 2022 году, проводили аудиторскую проверку бухгалтерской отчетности на добровольной основе. Разберемся, насколько целесообразными были их инициативы и стоит ли выделять средства на подобные проверки.
Инициативная аудиторская проверка бухгалтерской отчетности

Основной целью обязательного или инициативного аудита является определение степени достоверности и объективности бухгалтерской документации предприятия. Однако, несмотря на общность целей и задач, между данными видами проверок есть существенные различия.
Основные из них заключаются в следующем:
Как показывает практика, расхожее выражение «инициатива наказуема» не применима в отношении добровольных аудиторских проверок бухгалтерской отчетности. Уже давно доказано, что данный вид аудита при правильном подходе к его организации и проведению может стать мощным инструментом для улучшения финансового положения, прощупывания проблемных зон и улучшения взаимоотношений с налоговыми органами.
Инициативный аудит в НАО и ООО
По общему правилу добровольные аудиторские проверки бухгалтерской отчетности в ООО проводятся по решению общего собрания участников. Об этом свидетельствует пп. 10 п. 2 ст. 33, ст. 48 Федерального закона № 14 «Об обществах с ограниченной ответственностью».
При этом статья 48 Закона об ООО предусматривает два варианта. В первом случае аудиторская проверка бухгалтерской отчетности проводится по инициативе и за счет общества, во втором – член общества, по решению которого запускается процедура, берет на себя все расходы, связанные с ее организацией.
Участники общества не созывают собрание для решения о проведении аудита и не назначают независимого оценщика. Они могут только рассмотреть вопрос о возможности компенсации части расходов (Постановление Президиума ВАС РФ от 13.05.2008 г. № 17869/07).
В акционерных обществах аудит проводят по решению общего собрания акционеров, совета директоров или наблюдательного совета. Данное правило закреплено в п. 3 ст. 85, п. 2 ст. 86 Федерального закона № 208-ФЗ «Об акционерных обществах». Отдельный акционер также имеет право инициировать проверку, но только при условии владения им более 10% голосующих акций (п. 3 ст. 85 Закона об АО).
Особенности добровольной аудиторской проверки бухгалтерской отчетности
Объектом аудита может стать вся бухгалтерская документация либо ее отдельные направления, статьи баланса или регистры налогового учета – кредиторская или дебиторская задолженность, налоговая отчетность, нераспределенная прибыль, чистые активы, расходы на оплату труда и т.д. Перечень формируется руководителем или менеджерами управленческого звена исходя из корпоративных потребностей и размеров предприятия.
Инициативная аудиторская проверка может проводиться сплошным способом (анализируется вся первичная документация и процессы, которые в ней описываются) и выборочным (проверяются лишь крупные дорогостоящие операции). Последний вариант позволяет увидеть полную картину происходящего, однако велика вероятность пропустить ценную информацию, которая будет свидетельствовать о наличии нарушений. Поэтому несмотря на дешевизну этого способа, руководители компаний чаще отдают предпочтение трудоемкой сплошной проверке.
Преимущества инициативного аудита
Добровольные аудиторские проверки бухгалтерской отчетности предоставляют большие возможности для улучшения финансового положения предприятия, позволяя заблаговременно проверить достоверность и объективность документации. У руководства появляется шанс быстро устранить выявленные нарушения и разработать план по минимизации подобных проблем в будущем.
Эксперты рекомендуют привлекать для аудита сторонние организации или индивидуальных аудиторов. В вопросе его эффективности большую роль играют такие критерии, как непредвзятость, объективность и квалификация оценщика. К тому же профессиональные аудиторы могут предоставить некоторые сопутствующие услуги, а именно:
С помощью регулярных аудиторских проверок бухгалтерской отчетности собственники бизнеса могут оценить правильность ведения учета на предприятии и вовремя его оптимизировать, исключить риски начисления штрафов со стороны налоговых органов, сократить количество выездных ведомственных проверок.
Инициативный аудит поможет выгоднее продать бизнес, обеспечив потенциальным покупателям полной информацией об активах компании, уровне выручки, наличии кредиторской или дебиторской задолженности и других важных финансовых показателях.
Если вам необходима аудиторская проверка бухгалтерской отчетности в обязательном или инициативном порядке, то заполните небольшую анкету ниже и мы вышлем вам подробное коммерческое предложение с разумными ценами:
Аудиторская компания Радар-С
Оказываем услуги по проведению обязательного, инициативного и налогового аудита, проводим аудит по специальному заданию. Также, предоставляем дополнительные услуги по бухгалтерскому аутсорсингу и финансовому консалтингу