Почему необходимо проводить аудиторскую проверку
Аудиторская проверка позволяет убедиться в том, что финансовая отчетность компании составлена в соответствии с законодательством и международными стандартами, что повышает доверие к компании со стороны инвесторов, партнеров и государственных органов.
Что делать в случае отсутствия аудиторского заключения
Если обязательный аудит не был проведен вовремя или аудиторское заключение не было представлено, компания может быть оштрафована. В таких случаях важно обратиться к аудиторской организации и провести проверку как можно скорее.
Проведение аудита обязательно для многих компаний и необходимо для подтверждения достоверности бухгалтерской отчетности. Соблюдение законодательства и сроков проведения аудита важно для избежания проблем с контролирующими органами. Главное — не забывать о проведении обязательного аудита и следовать законодательным требованиям.
Аудиторская проверка в России: виды и процедуры
Аудиторская проверка является важным инструментом оценки достоверности финансовой отчетности компании. Этот процесс должен проводиться квалифицированными и несвязанными представителями, чтобы обеспечить объективность результатов.
Виды аудиторских проверок
Аудит можно разделить на две основные группы в зависимости от целей и задач:
- Инициативный аудит – проводится по собственной инициативе компании для улучшения прозрачности и качества управления.
- Обязательный аудит – требуется для предоставления отчетности налоговым органам и опубликования на сайте Федресурс.
Цели аудиторской проверки
Цели проверки устанавливаются владельцем бизнеса или директором компании. Основные цели могут быть:
- Повышение доверия к финансовой отчетности;
- Оценка финансового состояния компании;
- Выявление рисков и неисправностей в учетной документации.
Обязаны ли проходить аудит компании?
Минфин ежегодно обновляет список категорий компаний, которые обязаны проводить аудит. Некоторые критерии могут быть изменены с 2023 года. Обязательному аудиту подлежат определенные виды компаний, их список можно найти на официальном сайте Минфина.
Процесс аудиторской проверки
Аудит проходит через три основных этапа:
Планирование аудита
На этом этапе аудитор знакомится с компанией, определяет объем работы и разрабатывает план проверки.
Проведение проверки
Аудитор изучает учетную документацию, анализирует ее и оценивает соответствие требованиям законодательства. Применяются различные аудиторские процедуры для сбора доказательств.
Составление заключения
По итогам проверки аудитор выносит квалифицированное заключение, где выражает свое мнение о достоверности финансовой отчетности компании. Заключение может быть модифицированным или немодифицированным в зависимости от результатов проверки.
Аудиторская проверка играет важную роль в обеспечении прозрачности и надежности финансовой отчетности компании. Успешное прохождение аудита может улучшить доверие к бизнесу и предотвратить возможные риски в будущем.
Почему важен правовой аудит для вашей компании?
После окончания проверки аудиторы сообщают компании обо всех слабых местах и возможных налоговых рисках. Информируют о последствиях и дают ценные рекомендации по снижению угроз и налаживанию грамотных бизнес-процессов.
Даже если по закону компания не обязана проходить обязательный аудит, имеет смысл инициировать проверку и подстраховаться. Обращение к аудиторам позволит получить беспристрастное, полное и объективное заключение по нужным направлениям, выявить проблемные места, оптимизировать расходные статьи и предотвратить финансовые риски.
Автор статьи
Эльвира Митюкова, кандидат экономических наук, член Комиссии по профессиональным квалификациям в области бухгалтерского учета при Национальном совете при Президенте РФ (НСПК), руководитель группы компаний Академия Успешного Бизнеса.
Посетите семинар по этой теме
01 – 02
Москва и онлайн
Правовой аудит
Правовой аудит — это проверка организации на соответствие действующему законодательству, корпоративным стандартам и сложившейся судебной практике.
Это независимая комплексная оценка компании, проверка ее финансового состояния, положения на рынке, истории взаимоотношений с контрагентами, наличия долгов, арестов и многого другого.
Обязательный аудит
В определенных случаях аудит бухгалтерской отчетности следует проводить обязательно – это требование закона, которое касается не только крупных фирм, но и небольших компаний, если они подпадают под соответствующие критерии.
Аудиторская проверка представляет собой процедуру, при которой проводится независимая оценка бухгалтерского учета и составления регламентированной отчетности. Проводится один раз в год.
Не предоставление аудиторского отчета рассматривается как серьезное нарушение требований к бухгалтерскому учету и отчетности для юридических лиц, которые обязаны провести аудит, но этого не сделали.
Штрафы применяются только к должностным лицам:
- За неотправку заключения в ФНС или задержку в отправке предусмотрен отдельный штраф: от 300 до 500 рублей для руководителя компании и от 3 000 рублей до 5 000 рублей для организации.
Кто подлежит обязательному аудиту
Обязательный аудит применяется к:
Необязательный аудит
Если компания не соответствует условиям обязательного аудита, она может заказать проведение добровольной аудиторской проверки. Добровольный аудит можно провести в любое время, независимо от сроков составления отчетности.
Основные цели инициативной проверки включают:
Важно понимать, что независимо от проведения аудита, будь то обязательный или инициативный, он не заменяет государственного контроля за достоверностью бухгалтерской и налоговой отчетности.
Кто может проводить обязательный аудит
Отчетность в рамках обязательной аудиторской проверки может проводить только аудиторская компания. При выборе такой организации, важно удостовериться в ее членстве в саморегулируемой организации аудиторов, что должно быть отражено на ее сайте.
Также необходимо проверить дату внесения сведений о компании в реестр аудиторских фирм, так как эта дата влияет на возможность проведения проверки. Дополнительный обязательный критерий – независимость аудитора от проверяемой организации. Зависимость между аудиторской компанией и проверяемой организацией может негативно сказаться на результатах проверки.
Для контроля бухгалтерского учета социально значимых компаний требуется обязательная проверка только аудиторскими компаниями, внесенными в специальный реестр.
Как провести обязательный аудит
Если ваша компания обязана пройти аудит, или вы решили заказать добровольную проверку, обратитесь к опытному аудитору, который поможет выявить и устранить ошибки.
Прежде чем заключить договор с аудиторской компанией, рекомендуется самостоятельно проверить документы. Обеспечьтесь наличием всех бухгалтерских первичных документов, правильно оформленных и подписанных, а также корректных бухгалтерских и налоговых регистров, отчетности и прочего.
Процесс аудита включает три основных этапа.
- Выявление недочетов.
- Устранение недочетов.
- Подготовка отчетности.
Если аудит проводится для вашей компании, устраните выявленные недочеты, перестройте процессы, чтобы избежать ошибок в будущем.
Если ваше юридическое лицо подлежит обязательному аудиту, предоставьте заключение в ФНС вместе с бухгалтерской отчетностью или в течение десяти рабочих дней с даты заключения, не позднее 31 декабря.
Где пройти обучение
Например курс Финансовый аудит в государственных и бюджетных учреждениях. Квалификация: Аудитор . Обучение в кратчайшие сроки, с выдачей документа
Подведем итоги
Аудит обязателен при соблюдении определенных условий, и если ни одно из них не выполняется, аудит проводить не требуется. Компания должна пройти аудит, если на конец года, предшествующего отчетному году, сумма активов по бухгалтерскому балансу превышает 400 млн рублей или доход от предпринимательской деятельности (учитываемый для налогообложения) составляет более 800 млн рублей за год, предшествующий отчетному.
Посмотрите все курсы по направлению Бухгалтерия

или аудит – это процесс, в ходе которого независимый аудитор оценивает финансовую отчетность компании на предмет ее правильности и достоверности. Основной целью аудита является установление того, как объективно и точно отражает финансовая отчетность финансовое состояние, результаты деятельности и денежные потоки компании в соответствии с установленными стандартами бухгалтерского учета и финансовой отчетности.
Аудиторская проверка может включать в себя обзор документации, общение с управлением и сотрудниками компании, анализ финансовых транзакций и другие действия, необходимые для проверки финансовой отчетности. После проведения аудита аудитор готовит отчет о своих выводах о финансовой отчетности компании, где могут быть указаны замечания или рекомендации по улучшению ее финансовой отчетности.
Аудиторская проверка является важным инструментом обеспечения доверия от своих инвесторов, акционеров и других заинтересованных сторон к финансовой отчетности компаний.

Основные этапы аудиторской проверки.

На что обратить внимание, при выборе аудиторской компании? Ведь руководство любой компании, различных форм собственности, которым необходим аудит, сталкиваются с одной и той же проблемой – выбором аудиторской компании.
Следует отметить, что организация в праве самостоятельно выбирать любую аудиторскую организацию для проведения аудиторской проверки отчетности экономического субъекта, прочих аудиторских услуг, а также для проведения аудиторских услуг бухгалтерского учета. Однако в случае с обязательной аудиторской проверкой выбор намного сужается, ведь проведение аудиторских проверок данного типа, утверждается Правительством Украины и аудиторские компании должны соответствовать требованиям(вот одни из основных):
Методика аудиторской проверки.

Расскажем немного о методике аудиторской проверки – основные этапы её этапы, это последовательность, определение источников получения информации, необходимой для подготовки аудиторского заключения, отбора и последовательности применения аналитических процедур с целью выбора аудиторских доказательств и их отражения в аудиторских документах.
Наиболее распространённые методы перечисленны ниже:
2030-11-01
4982
Положение об оплате труда и премировании
Обязательная выплата заработной платы всем категориям работников 2 раза в месяц
Регламентация смешанного варианта работы (пару дней в офисе, пару дома и т.п.)
Сокращенный рабочий день для многодетных семей и родителей, воспитывающих ребенка-инвалида
Сокращенный обед или отказ от него для тех, кто работает 4 часа и менее
Введение обязательного предоставления оплачиваемого дня диспансеризации
Сокращение времени работы в предпраздничный день для сотрудников с неполным рабочим временем
Деление отпуска на более чем 2 части, изменения в выплате отпускных
Предоставление социальных отпусков с сохранением заработной платы
Часто возникающий вопрос у контролирующих органов
Носят ли расходы на оплату труда и премирование производственный характер? Являются ли такие расходы экономически обоснованными и надлежащим образом обоснованными документально?
Надлежащим образом разработанное и утвержденное Положение об оплате труда и премировании с учетом новой редакции Трудового Кодекса, позволяет избежать многочисленных спорных ситуаций как с работниками, так и с контролирующими органами.
Что дает наличие разработанного Положения об оплате труда и премировании?
Четкое регламентирование вопросов начислений, удержаний, депремирования, перечисления заработной платы и отпускных и их документальное оформление
Законное уменьшение налогооблагаемой базы при расчете налога на прибыль
Правильное включение премий при расчете среднего заработка
Защита интересов работников и организации, в том числе при проверках контролирующими органами или в судебных разбирательствах
Здоровая среда между работниками и нанимателем в связи с отсутствием неурегулированных вопросов
Мы предлагаем услугу по разработке, доработке или экспертизе Положения об оплате труда и/или премировании работников для компаний разного масштаба и сфер деятельности
Возможные варианты работ:
Разработка Положения с учетом пожеланий руководства и специфики компании (для всей компании, для отдельных структурных подразделений или сотрудников, включая директора организации) без учета приложений.
Стоимость: от 1100 рублей
Примерное содержание Положения об оплате труда и премировании
* Структура документа носит плановый характер, в ходе разработки и анализа базовой информации может быть изменена.
Разработка Положения с учетом пожеланий руководства и специфики компании (для всей компании, для отдельных структурных подразделений или сотрудников, включая директора организации) с учетом приложений.
Стоимость: от 1300 рублей
Приложения (состав и количество обсуждается при составлении договора)
Разработка универсального Положения об оплате труда (без учета специфики организации и без приложений)
Стоимость: от 750 рублей
Экспертиза действующего в организации Положения об оплате труда и премировании работников + доработка Положения с учетом норм Трудового Кодекса – 2024
По результатам проделанной работы выдаются рекомендации в письменной форме по внесению изменений в действующий локальный акт организации, предлагаются актуальные формулировки и делается вывод о соответствии действующему законодательству.
Окончательная стоимость определяется в зависимости от:
Проект реализуется в несколько этапов
Устная беседа с клиентом в целях конкретизации целей и задач, особенностей деятельности компании
Оценка текущего состояния разработанного в организации документа
Непосредственно разработка или экспертиза документа
Согласование документа с Клиентом
Заполните анкету и узнайте точную стоимость разработки Положения об оплате труда и премировании для Вас!
___________________________________________________________________ (полное наименование общества с ограниченной ответственностью и адрес места нахождения) ПРОТОКОЛ общего собрания участников общества с ограниченной ответственностью "________________" г. ___________________ "___"______________ ___ г.
___________________________________ – _____% голосов;
___________________________________ – _____% голосов.
Время начала регистрации участников: _____________________.
Время окончания регистрации участников: __________________.
Присутствовали участники: ______________________________________.
Наличие кворума – ________% голосов. 1 Собрание правомочно.
Открыл собрание: ______________________
Секретарь собрания: _________________________
ПОВЕСТКА ДНЯ
1. Об избрании председательствующего на Общем собрании (Председателя Общего собрания). 2
2. Об утверждении аудитора ООО "_____________".
3. О назначении аудиторской проверки ООО "____________".
4. Об определении размера оплаты услуг аудитора.
1. По первому вопросу повестки дня выступил __________________________ Общества и предложил избрать председательствующим ________________________. (Ф.И.О.)
Голосовали: "За" – ___________.
"Против" – ____________.
"Воздержался" – ____________.
Решение:_____________ (принято/не принято).
Постановили (если решение принято): Избрать председательствующим на Общем собрании (Председателем Общего собрания): _______________________________________________________________. (Ф.И.О.) 2. По второму вопросу повестки дня в соответствии с подп. 10 п. 2 ст. 33 Федерального закона "Об обществах с ограниченной ответственностью" об утверждении аудитора ООО "___________________________" выступил _____________________________________________ (Ф.И.О. докладчика): _________________________________________________________________________. (основные положения выступления)
Постановили (если решение принято): Утвердить аудитором ООО "______________" – ____________________________ __________________________________________________________________________. (указать сведения об аудиторе: название, ИНН, ОГРН, местонахождение, реквизиты лицензии) 3. По третьему вопросу повестки дня в соответствии с подп. 10 п. 2 ст. 33 Федерального закона "Об обществах с ограниченной ответственностью" о назначении аудиторской проверки ООО "_________________" выступил _____________________________________________ (Ф.И.О. докладчика): __________________________________________________________________________ (основные положения выступления)
Назначить аудиторскую проверку ООО "________________________" за период ______________________________________________.
4. По четвертому вопросу повестки дня в соответствии с подп. 10 п. 2 ст. 33 Федерального закона "Об обществах с ограниченной ответственностью" об определении размера оплаты услуг аудитора выступил ______________________________________________________ (Ф.И.О. докладчика): __________________________________________________________________________. (основные положения выступления)
Определить размер оплаты услуг аудитора в сумме ___________(___________) рублей за счет средств Общества.
(Вариант: за счет участника Общества, по требованию которого она проводится.)
Все вопросы повестки дня рассмотрены.
"Против" по _____ вопросу повестки дня проголосовали: _____________________________________; 3 (наименование/Ф.И.О., иные сведения) _________________________________________. Подсчет голосов по вопросам повестки дня проводил(а/и): _________________________________________. 4 (Ф.И.О., иные сведения) Председатель собрания: _________________/_________________ (подпись) (Ф.И.О.) Секретарь собрания: _________________/_________________ (подпись) (Ф.И.О.)
Компания «Аудиторские технологии» предлагает воспользоваться услугой аудита расчетов с персоналом по оплате труда. Мы работаем оперативно и без ошибок!
Аудит оплаты труда
Оставьте заявку, и наш менеджер свяжется с вами
Что такое аудит оплаты труда и зачем он нужен?
Необходимость в данной процедуре возникает, когда есть сомнения в правильности расчётов с сотрудниками. Наказание за ошибки для юридических лиц очень серьёзное в Беларуси. И лучше заказать в нашей компании аудит учёта оплаты труда, чем потом тратиться на штрафы.
По способу аудит расчетов по оплате труда бывает:
По желанию проведения делится на:
Под этим мероприятием подразумевается изучение достоверности начислений работникам компании и выплат. Аудиторы смотрят и на соответствие данных действий требованиям, прописанным в нормативах.
Закажите аудит по оплате труда прямо сейчас!
Наша команда экспертов готова провести всесторонний аудит и предоставить вам точную картину вашей финансовой ситуации
Задачи аудита операций по оплате труда
Во время аудита расчетов по оплате труда на этом направлении деятельности бухгалтеров проверяются следующие моменты:
Достоверность демонстрации в бухгалтерских учётных регистрах действий, связанных с учётом расчётов по зарплате работников.
Отсутствие противоречий проведенных действий нынешнему белорусскому законодательству.
Безошибочность показа информации в бухотчётах по данным из бухучёта.
Отсутствие ошибок в расчётах по начислению зарплаты, а также в обязательных и индивидуальных удержаниях.
То, насколько информация из аналитического учёта соответствует синтетическому по учётно-расчётным счетам в рамках оплаты работы сотрудников.
Эксклюзивное предложение для резидентов Парка Высоких Технологий! Получите 20% скидку на обязательный аудит и обеспечьте соблюдение норм законодательства и высшие стандарты корпоративной прозрачности.
Какие документы проверяются?
Чтобы расчёты с работниками были безошибочными, надо заранее подготовить:
Документ по оплате работы. В нём должно быть продемонстрировано, по каким правилам организация начисляет зарплату и выплачивает премии.
Инструкции должностного характера вместе с положениями об управлениях, отделах и других подразделениях.
Приказы по личному составу.
Ведомости двух видов – платёжные и расчётные.
Баланс бухгалтерского типа и приложения к нему.
Графики с указанием отпускных периодов.
Табели, в которых отражался бы учёт рабочего времени.
Каковы итоги проверки?
В результате аудита учета расчетов по оплате труда наша компания выдаёт рекомендации по недопущению и устранению ошибок, обнаруженных в процессе изучения деятельности компании в сфере начисления зарплаты, больничных сумм и отпускных. Советы аудитора касаются как расчётной методики, так и всех кадровых документов предприятия.
Стоимость аудита расчетов по оплате труда
Она формируется из нескольких показателей – масштаба организации, количества документов для работы, численности тружеников. Окончательную цену аудиторы называют в конце консультации.
«Аудиторские технологии» – это опыт, помноженный на оперативность и грамотность сотрудников. Поможем избежать ошибок при оплате труда, сберегая ваши нервы и деньги!
Оставьте заявку, и мы рассчитаем стоимость вашего проекта
Другие услуги
Аудит состава предприятия
Аудит при смене директора
Преимущества работы с «Аудиторскими технологиями»
Сертифицированные аудиторы, опыт, стандарты – гарантия высококачественных услуг
Учитываем уникальные особенности вашего бизнеса, достигаем максимальной эффективности
Прозрачность и надежность
Защищаем ваши данные, ценим ваше доверие, обеспечиваем конфиденциальность
Не только аудит, но и консультации – оптимизация процессов, налоговое планирование
Эффективное решение проблем
Быстрые и эффективные решения для выявления и снижения рисков
Тщательный анализ, точные результаты, объективная оценка
Сайт находится в разработке
Пользовательская версия будет доступна 1 марта
Прежде всего аудиторская проверка организации — это независимая проверка бухгалтерской (финансовой) отчетности — целях выражения мнения о ее достоверности. Такое определение дает п. 1 ст. 3 Федерального закона от 30 декабря 2008 г. N 307-ФЗ «Об аудиторской деятельности» (далее — Закон об аудите).
Но на практике суть аудита — может быть не только проверка «на достоверность» бухгалтерской отчетности внешними аудиторами, но и любая проверка отчетности организации (налоговой, управленческой и др.), как правило, связанная с финансовой деятельностью организации, и (или) документов, на основании которых сформирована отчетность, анализ экономического и финансового состояния организации, оценка перспектив ее развития.
Различают следующие виды аудита:
Если говорить кратко, то обязательный аудит должны проходить предприятия, чья деятельность затрагивает интересы множества третьих лиц или имеющих достаточно высокие финансовые показатели.
Перечень случаев, когда требуется обязательный аудит, регулируется статьей 5 Закона об аудите и специальными нормами федерального законодательства.
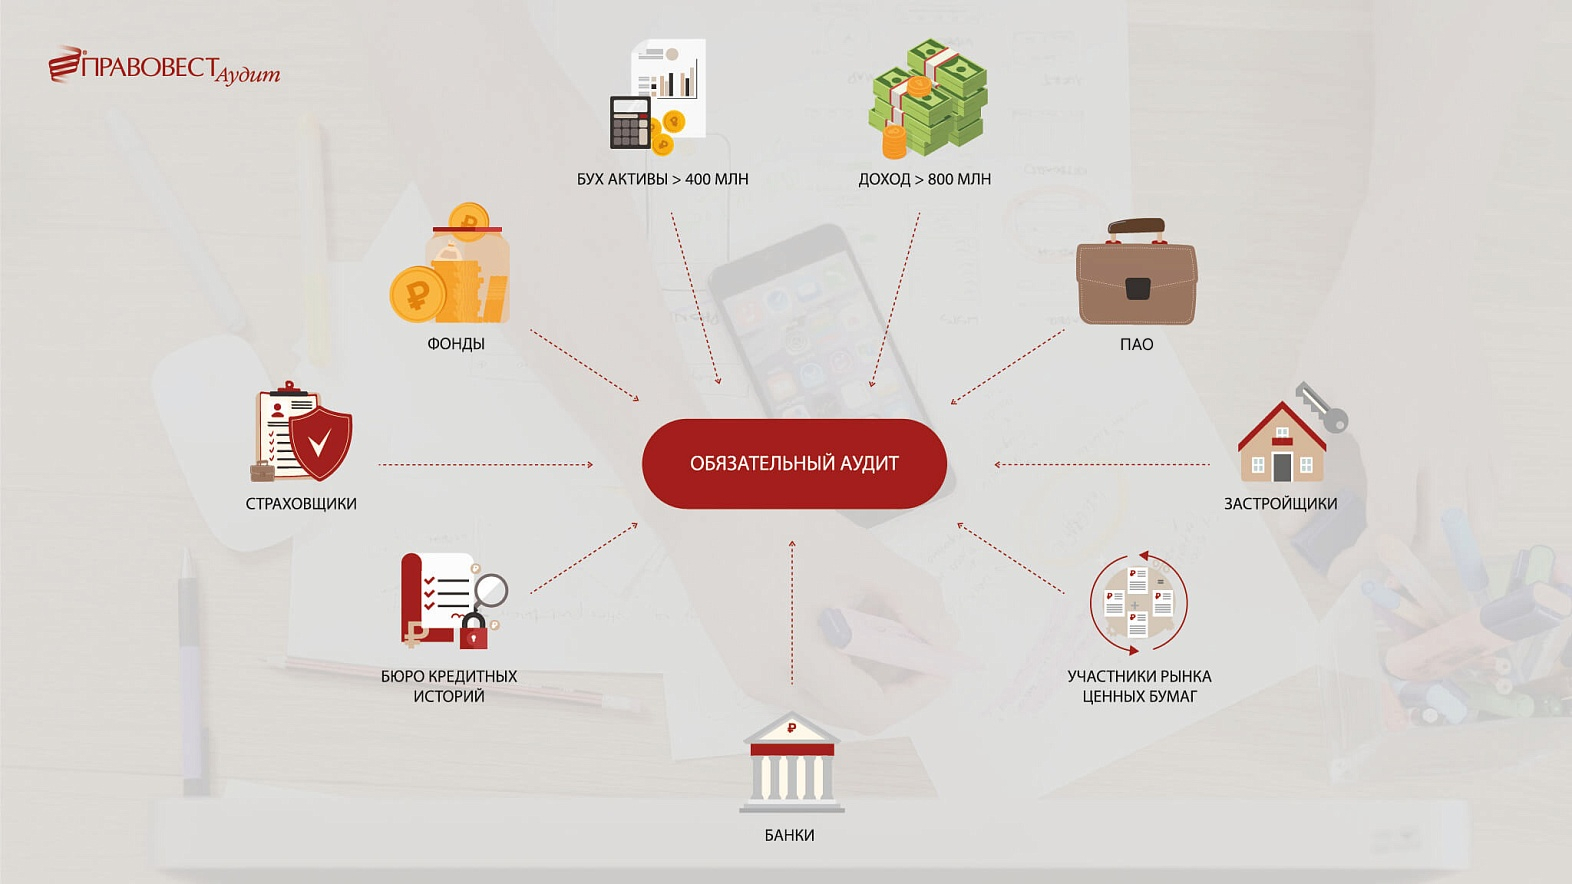
Например, аудиторское заключение за 2023 год нужно предоставить:
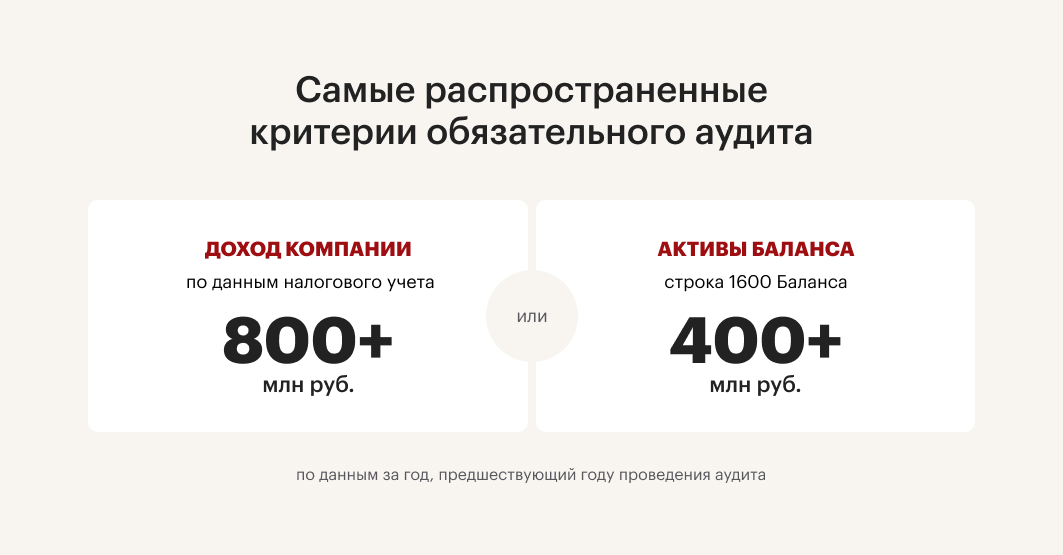
Подробно мы писали об этом в статье.
При определении пороговых значений показателей, превышение которых требует проведения обязательного аудита, в расчет берется сумма выручки из декларации по налогу на прибыль и внереализационные доходы за предыдущий год. Также учитываются доходы и по другим налоговым режимам.
Для определения суммы активов надо посмотреть строку 1600 Бухгалтерского баланса также за прошлый год.
Например, для определения критериев в целях обязательного аудита за 2023 год берется сумма доходов за 2022 год или активов на 31.12.2022 года.
Аудит приобретает статус обязательного, если соблюдается любой критерий его проведения, поименованный в законодательстве РФ.
Обязательный аудит могут проводить только аудиторские организации, которые являются членами СРО (Ассоциация «Содружество» (СРО ААС)) и работают по Международным стандартам аудита.
По результатам обязательного аудита организация получает аудиторское заключение независимого аудитора (АЗ) — официальный документ, составляется в строго определенном формате в соответствии с требованиями Закона об аудите и международными стандартами аудита.
АЗ по результатам обязательного аудита компания направляет в ФНС в комплекте с годовой отчетностью или отдельно, если проверка окончена после срока сдачи бухотчетности. Далее ФНС размещает эту информацию в Государственном информационном ресурсе бухгалтерской отчетности (ГИРБО).
Законодательством установлены определенные сроки предоставления аудиторского заключения и за его отсутствие могут оштрафовать.
Также АЗ нужно разместить на Федресурсе, а некоторые акционерные общества должны разместить бухгалтерскую отчетность вместе с АЗ на своем сайте (ст. 92 ФЗ «Об акционерных обществах» от 26.12.1995 № 208-ФЗ, глава 56 Положения Банка России от 27.03.2020 N 714-П, письмо ЦБ РФ № ИН-02-28/8 от 02.02.2023 г.). Застройщикам, осуществляющим строительство жилых домов по договорам долевого участия, необходимо разместить бухгалтерскую отчетность с АЗ на сайте ЕИЖС (ч. 5 ст. 3 Закона № 214-ФЗ).
Инициативный аудит
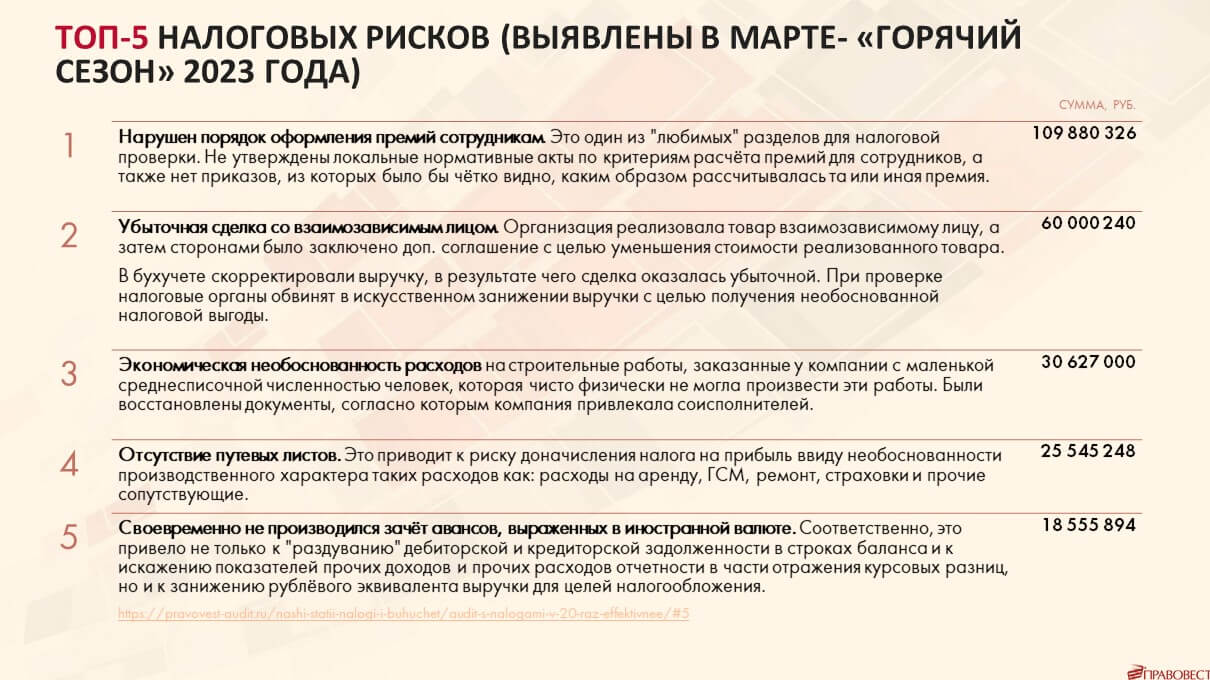
Инициативный аудит — проводится по желанию собственников или руководства предприятия для проверки эффективности работы бухгалтерии, оценки налоговых рисков и выполнения любых других задач. Комплексный аудит (проверка бухгалтерского и налогового учета) обладает гораздо большей результативностью, чем финансовый (когда проверяется только бухгалтерский учет). Это подтверждают данные нашей аудиторской практики:
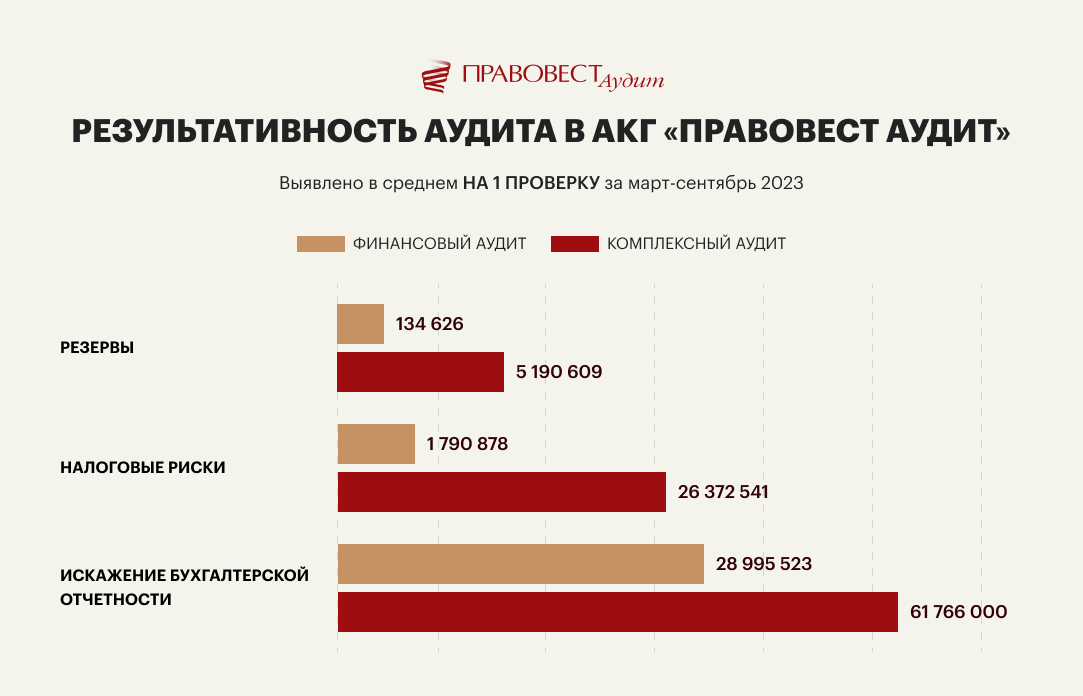
Главным отличием инициативного аудита является добровольность. Нет законодательно установленной обязанности проведения проверки и предоставления ее результатов проверки третьим лицам.
Если рассматривать внутренний аудит, плюсом является то, что аудиторы хорошо знают предприятие «изнутри», могут оперативно консультировать руководителей отдельных подразделений по юридическим, финансовым, организационным вопросам с учетом специфики конкретного производства, управлять рисками, а также процессами внутреннего контроля (Международный стандарт аудита 610 «Использование работы внутренних аудиторов», утв. приказом Минфина РФ от 09.01.2019 № 2н).
Но привлечение внешних экспертов целесообразно для получения объективного анализа, «взгляда со стороны». Об этом свидетельствуют и результаты опроса, проведенного «Правовест Аудит». Мы спросили у руководителей компаний: с какой целью вы проводите аудит?
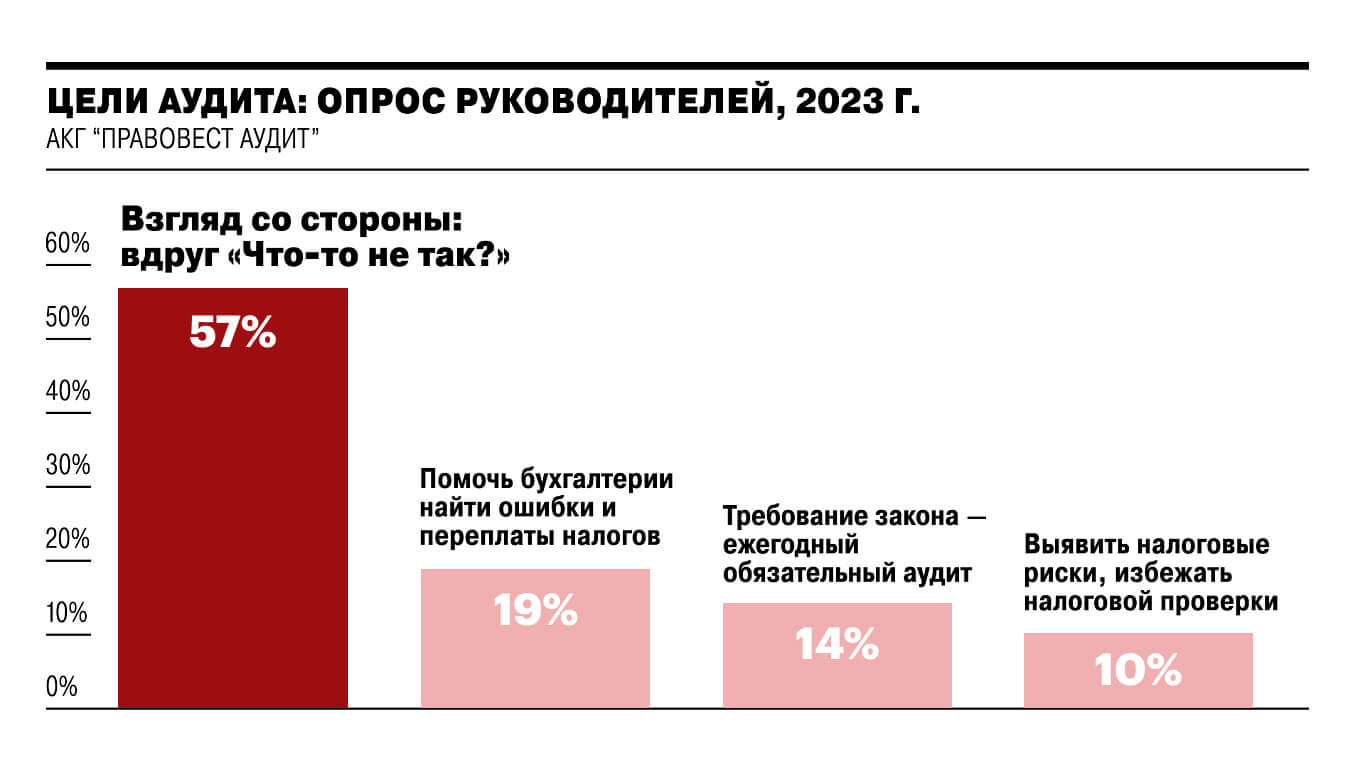
Внешний аудит дает дополнительные преимущества:
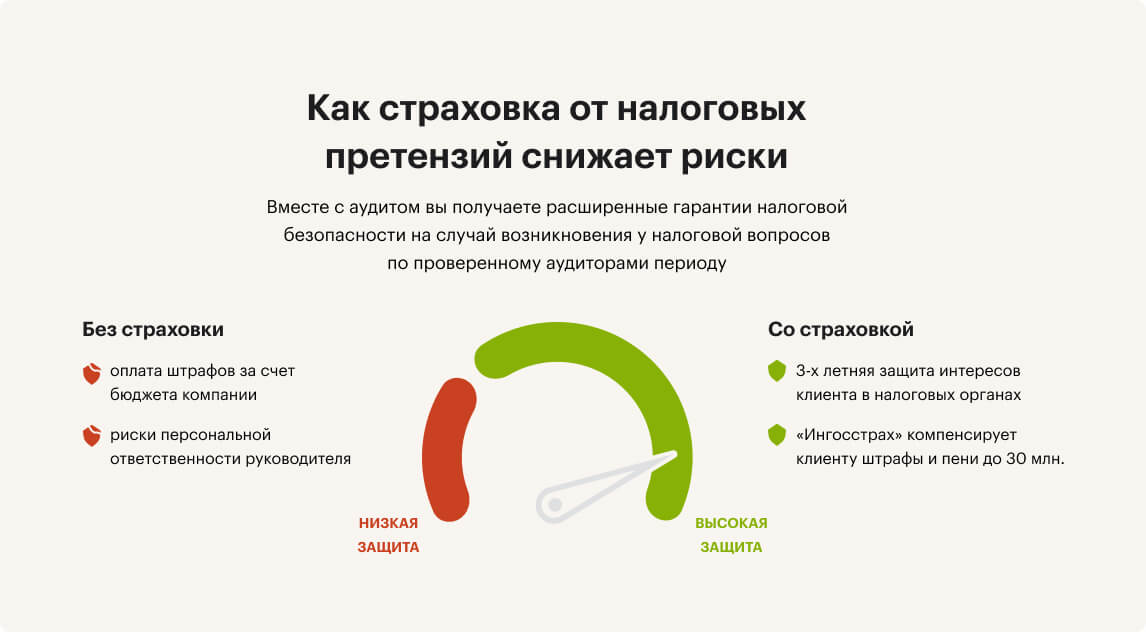
Довольно часто компаниям, которые не подлежат обязательному аудиту, необходимо именно аудиторское заключение: для получения кредитов, для участия в тендерах, при продаже, реорганизации бизнеса, для исключения рисков привлечения руководителя и главного бухгалтера к субсидиарной и материальной ответственности и др. Тем более, что риски субсидиарной ответственности в последнее время неуклонно растут

В этом случае, инициативный аудит бухгалтерской (финансовой) отчетности могут проводить только внешние аудиторы (аудиторские организации).
Наличие АЗ и персонального сертификата руководителю, главному бухгалтеру, финансовому директору о прохождении аудита — это еще один «плюс» привлечения аудиторской компании к проверке финансового состояния предприятия, а также защита руководителей и собственников от рисков субсидиарной, уголовной и материальной ответственности.
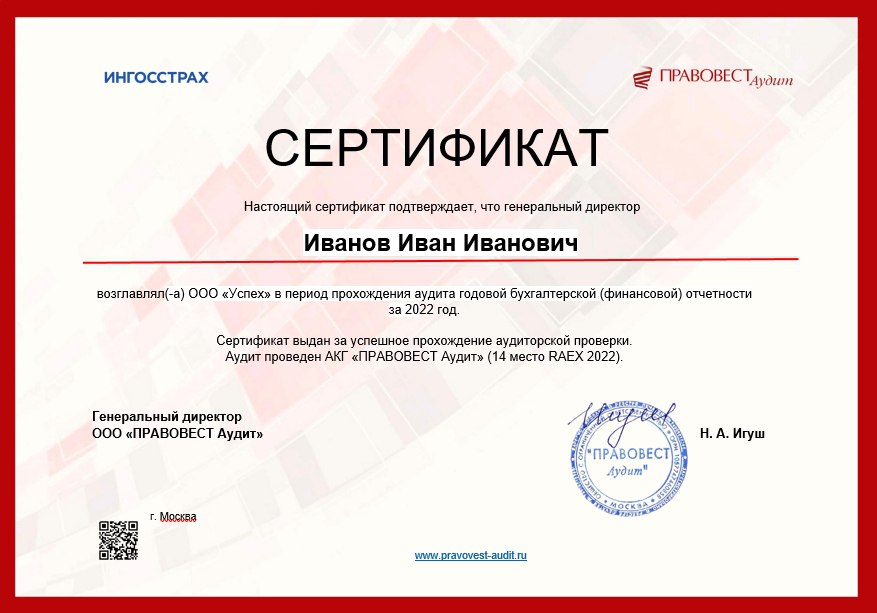
Сегодня независимый аудит фактически становится необходимостью для компании и руководителя, который хочет обезопасить себя от многомиллионных претензий.
Поэтому аудиторскую проверку бухгалтерской (финансовой) отчетности проводят даже те организации, которые не обязаны это делать «по закону». Но, как правило, делают это с максимальной пользой, включая в индивидуальные технические задания вопросы углубленной проверки налогового учета и отчетности, проверку кадрового учета, анализ договоров, сложных операций и т.п., т.е. не ограничиваются только выявлением существенных ошибок в отчетности.